PAU Economia de l'empresa 2017 · Juny · Sèrie 1 · Exercici 2
També hi surt: La informació econòmica i financera de l'empresa.
Enunciat
Text de l'enunciat (transcripció automàtica)
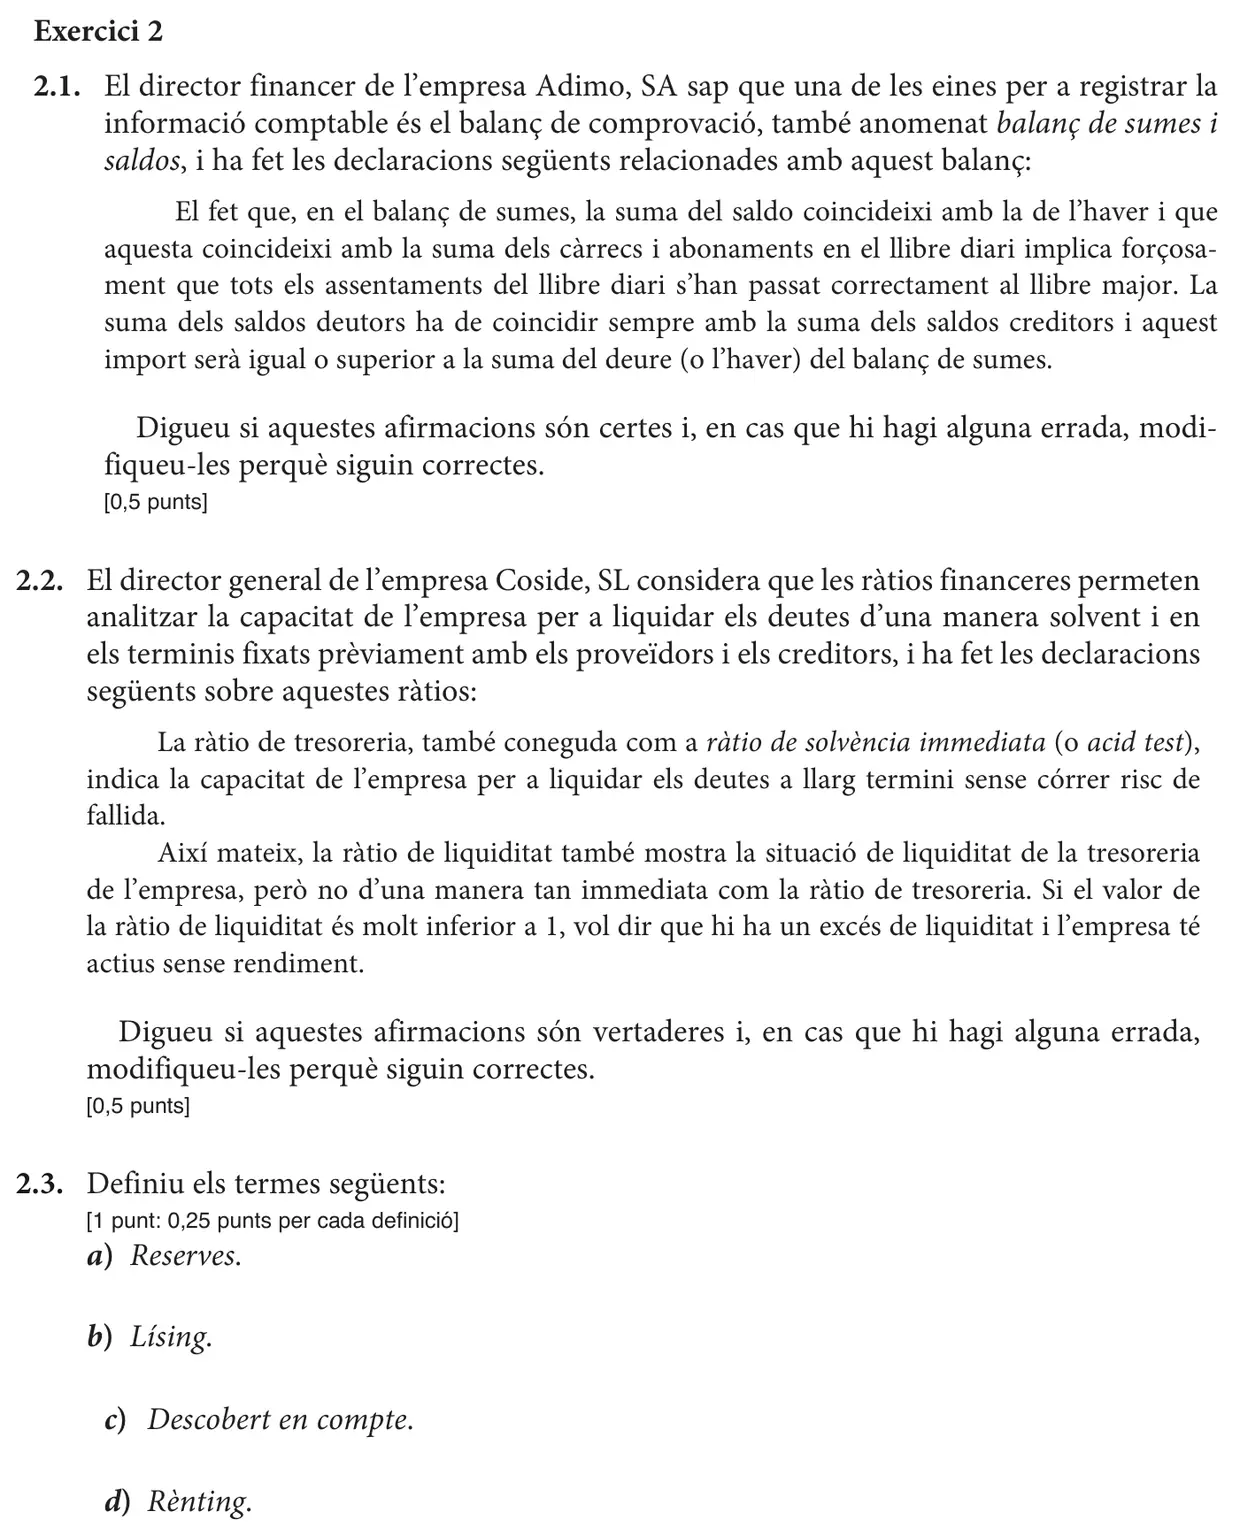
Exercici 2
2.1. El director financer de l’empresa Adimo, SA sap que una de les eines per a registrar la
informació comptable és el balanç de comprovació, també anomenat balanç de sumes i
saldos, i ha fet les declaracions següents relacionades amb aquest balanç:
El fet que, en el balanç de sumes, la suma del saldo coincideixi amb la de l’haver i que
aquesta coincideixi amb la suma dels càrrecs i abonaments en el llibre diari implica forçosa
ment que tots els assentaments del llibre diari s’han passat correctament al llibre major. La
suma dels saldos deutors ha de coincidir sempre amb la suma dels saldos creditors i aquest
import serà igual o superior a la suma del deure (o l’haver) del balanç de sumes.
Digueu si aquestes afirmacions són certes i, en cas que hi hagi alguna errada, modi
fiqueu-les perquè siguin correctes.
[0,5 punts]
2.2. El director general de l’empresa Coside, SL considera que les ràtios financeres permeten
analitzar la capacitat de l’empresa per a liquidar els deutes d’una manera solvent i en
els terminis fixats prèviament amb els proveïdors i els creditors, i ha fet les declaracions
següents sobre aquestes ràtios:
La ràtio de tresoreria, també coneguda com a ràtio de solvència immediata (o acid test),
indica la capacitat de l’empresa per a liquidar els deutes a llarg termini sense córrer risc de
fallida.
Així mateix, la ràtio de liquiditat també mostra la situació de liquiditat de la tresoreria
de l’empresa, però no d’una manera tan immediata com la ràtio de tresoreria. Si el valor de
la ràtio de liquiditat és molt inferior a 1, vol dir que hi ha un excés de liquiditat i l’empresa té
actius sense rendiment.
Digueu si aquestes afirmacions són vertaderes i, en cas que hi hagi alguna errada,
modifiqueu-les perquè siguin correctes.
[0,5 punts]
2.3. Definiu els termes següents:
[1 punt: 0,25 punts per cada definició]
a) Reserves.
b) Lísing.
c) Descobert en compte.
d) Rènting.
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
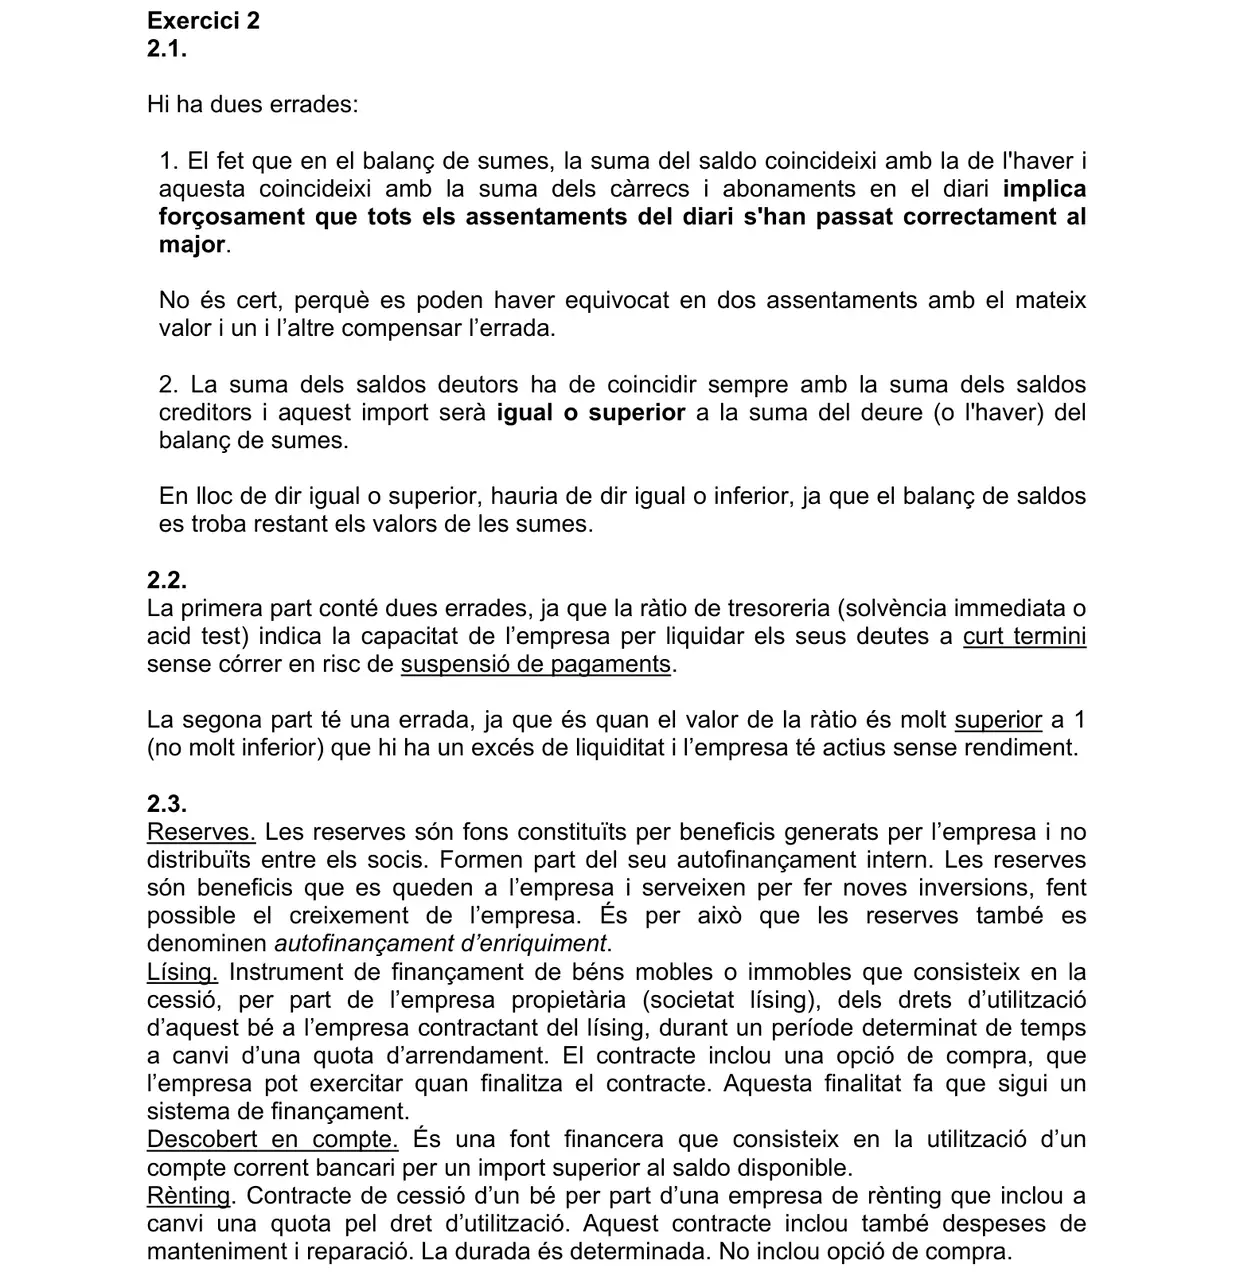
Hi ha dues errades:
1. El fet que en el balanç de sumes, la suma del saldo coincideixi amb la de l'haver i
aquesta coincideixi amb la suma dels càrrecs i abonaments en el diari implica
forçosament que tots els assentaments del diari s'han passat correctament al
major.
No és cert, perquè es poden haver equivocat en dos assentaments amb el mateix
valor i un i l’altre compensar l’errada.
2. La suma dels saldos deutors ha de coincidir sempre amb la suma dels saldos
creditors i aquest import serà igual o superior a la suma del deure (o l'haver) del
balanç de sumes.
En lloc de dir igual o superior, hauria de dir igual o inferior, ja que el balanç de saldos
es troba restant els valors de les sumes.
2.2.
La primera part conté dues errades, ja que la ràtio de tresoreria (solvència immediata o
acid test) indica la capacitat de l’empresa per liquidar els seus deutes a curt termini
sense córrer en risc de suspensió de pagaments.
La segona part té una errada, ja que és quan el valor de la ràtio és […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2017 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa