PAU Economia de l'empresa 2016 · Juny · Sèrie 3 · Exercici 5
Enunciat
Text de l'enunciat (transcripció automàtica)
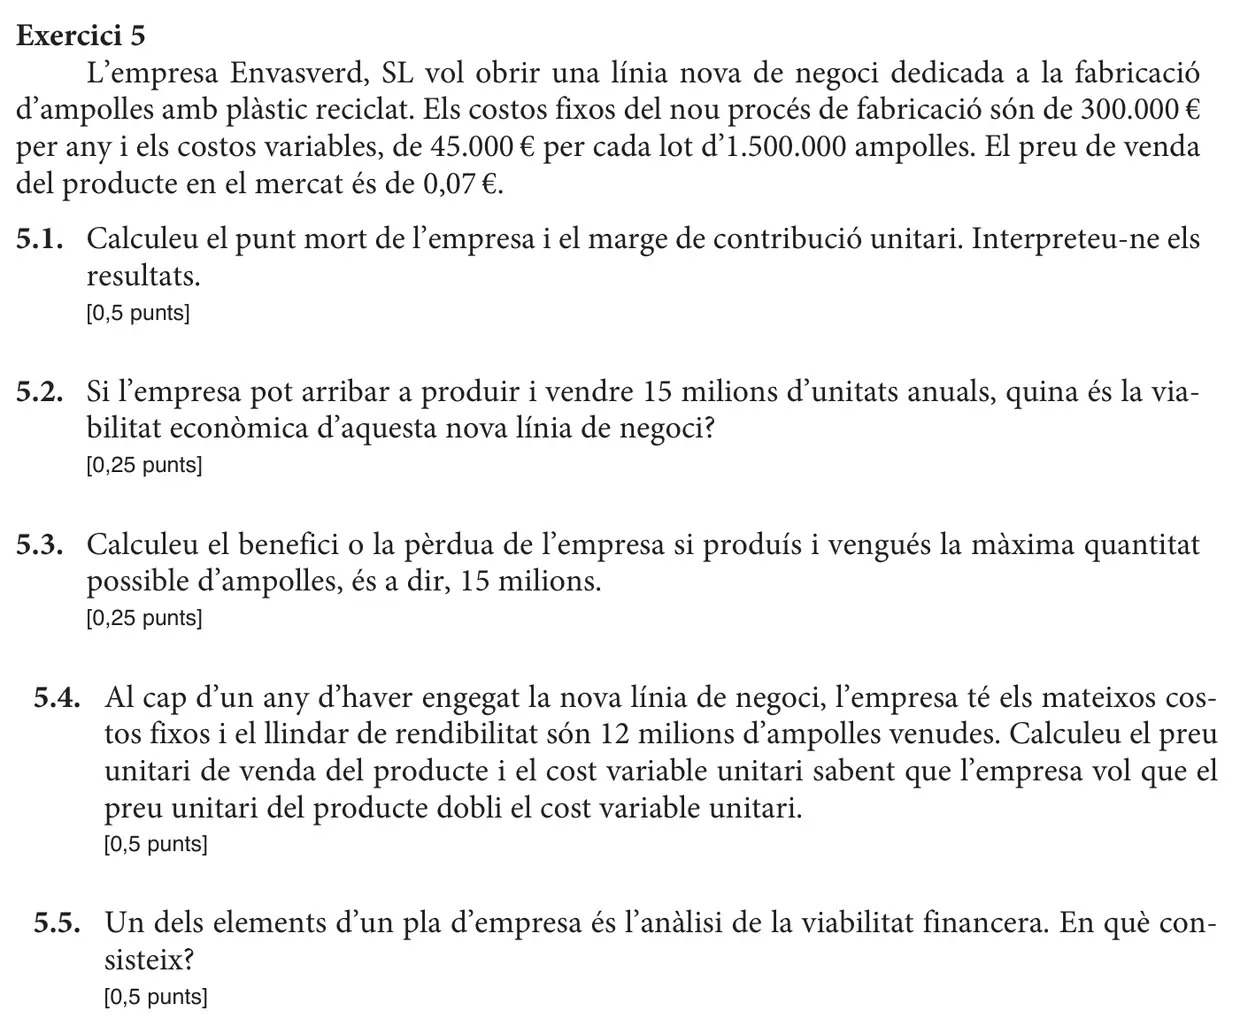
Exercici 5
L’empresa Envasverd, SL vol obrir una línia nova de negoci dedicada a la fabricació
d’ampolles amb plàstic reciclat. Els costos fixos del nou procés de fabricació són de 300.000 €
per any i els costos variables, de 45.000 € per cada lot d’1.500.000 ampolles. El preu de venda
del producte en el mercat és de 0,07 €.
5.1. Calculeu el punt mort de l’empresa i el marge de contribució unitari. Interpreteu-ne els
resultats.
[0,5 punts]
5.2. Si l’empresa pot arribar a produir i vendre 15 milions d’unitats anuals, quina és la via
bilitat econòmica d’aquesta nova línia de negoci?
[0,25 punts]
5.3. Calculeu el benefici o la pèrdua de l’empresa si produís i vengués la màxima quantitat
possible d’ampolles, és a dir, 15 milions.
[0,25 punts]
5.4. Al cap d’un any d’haver engegat la nova línia de negoci, l’empresa té els mateixos cos
tos fixos i el llindar de rendibilitat són 12 milions d’ampolles venudes. Calculeu el preu
unitari de venda del producte i el cost variable unitari sabent que l’empresa vol que el
preu unitari del producte dobli el cost variable unitari.
[0,5 punts]
5.5. Un dels elements d’un pla d’empresa és l’anàlisi de la viabilitat financera. En què con
sisteix?
[0,5 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
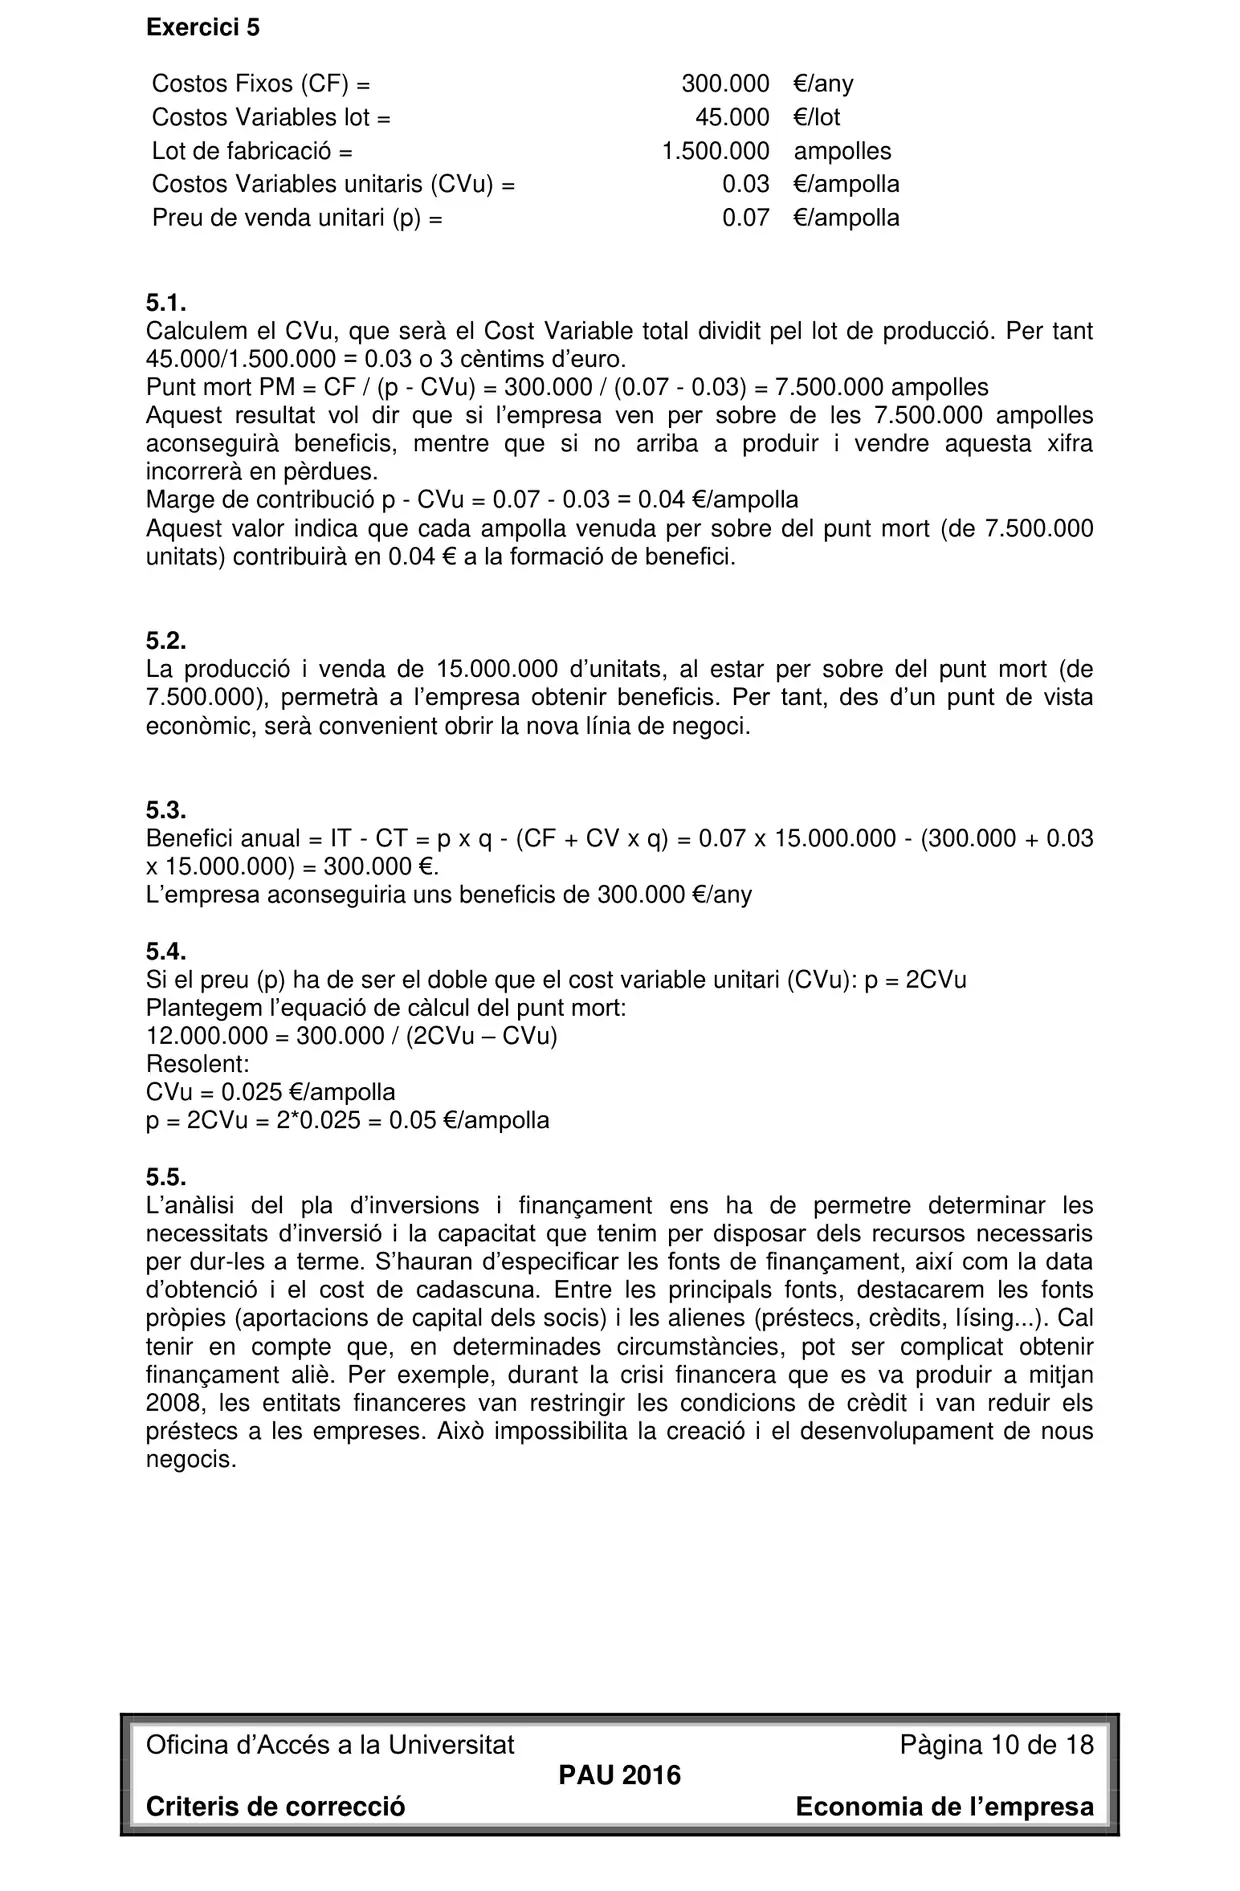
Costos Fixos (CF) = 300.000 €/any
Costos Variables lot = 45.000 €/lot
Lot de fabricació = 1.500.000 ampolles
Costos Variables unitaris (CVu) = 0.03 €/ampolla
Preu de venda unitari (p) = 0.07 €/ampolla
5.1.
Calculem el CVu, que serà el Cost Variable total dividit pel lot de producció. Per tant
45.000/1.500.000 = 0.03 o 3 cèntims d’euro.
Punt mort PM = CF / (p - CVu) = 300.000 / (0.07 - 0.03) = 7.500.000 ampolles
Aquest resultat vol dir que si l’empresa ven per sobre de les 7.500.000 ampolles
aconseguirà beneficis, mentre que si no arriba a produir i vendre aquesta xifra
incorrerà en pèrdues.
Marge de contribució p - CVu = 0.07 - 0.03 = 0.04 €/ampolla
Aquest valor indica que cada ampolla venuda per sobre del punt mort (de 7.500.000
unitats) contribuirà en 0.04 € a la formació de benefici.
5.2.
La producció i venda de 15.000.000 d’unitats, al estar per sobre del punt mort (de
7.500.000), permetrà a l’empresa obtenir beneficis. Per tant, des d’un punt de vista
econòmic, serà convenient obr […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2016 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 2 Gestió financera
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de El projecte empresarial · PAU de Economia de l'empresa