La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2016 · Juny · Sèrie 3 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
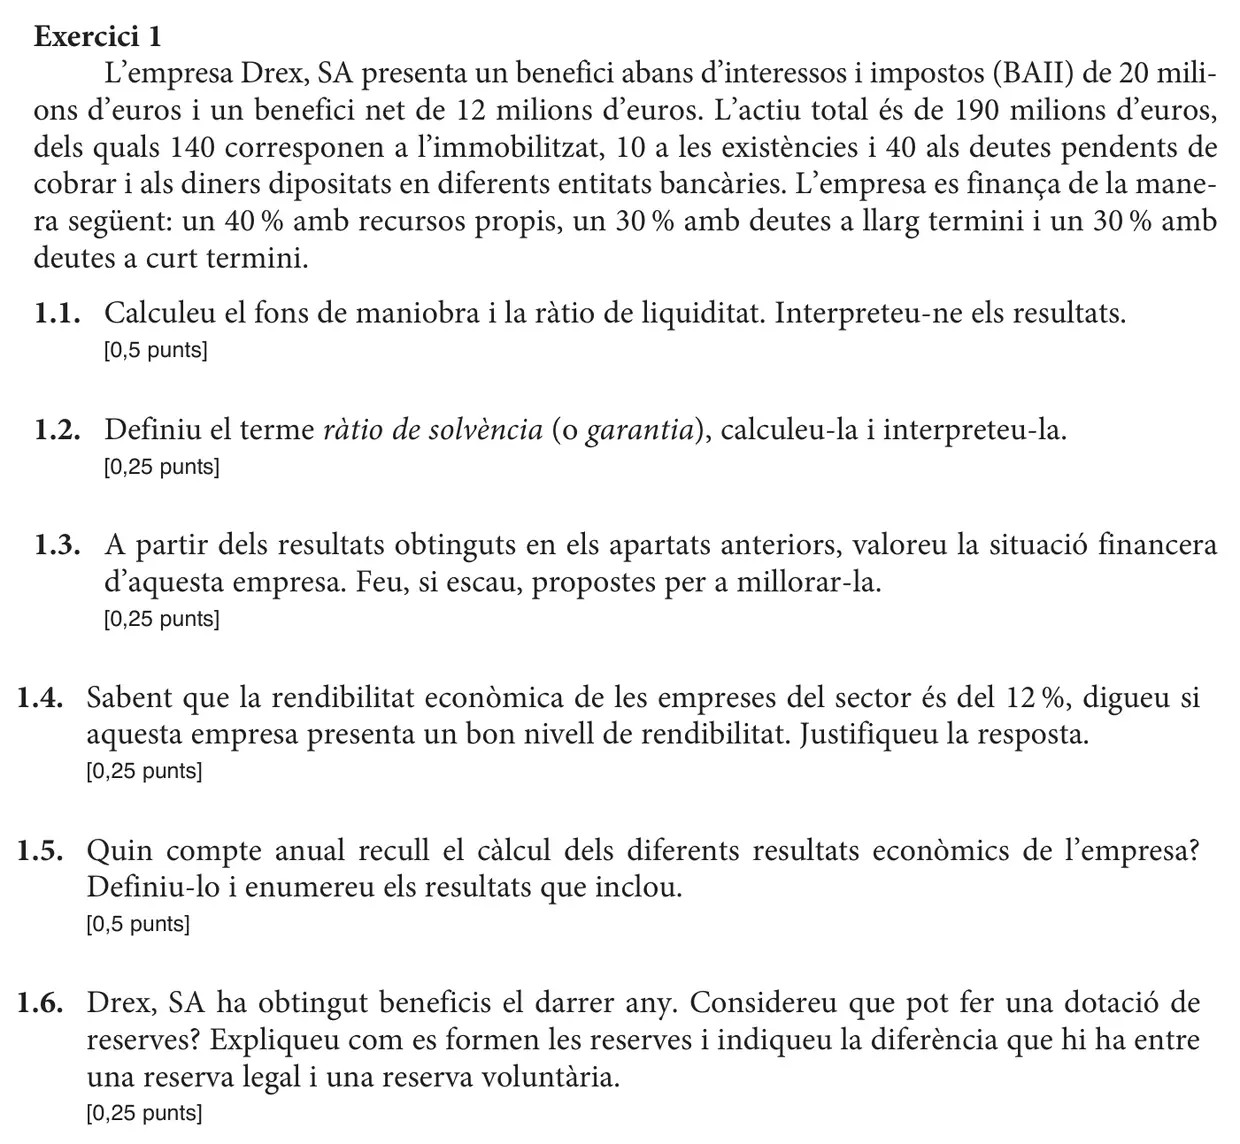
Exercici 1
L’empresa Drex, SA presenta un benefici abans d’interessos i impostos (BAII) de 20 mili
ons d’euros i un benefici net de 12 milions d’euros. L’actiu total és de 190 milions d’euros,
dels quals 140 corresponen a l’immobilitzat, 10 a les existències i 40 als deutes pendents de
cobrar i als diners dipositats en diferents entitats bancàries. L’empresa es finança de la mane
ra següent: un 40 % amb recursos propis, un 30 % amb deutes a llarg termini i un 30 % amb
deutes a curt termini.
1.1. Calculeu el fons de maniobra i la ràtio de liquiditat. Interpreteu-ne els resultats.
[0,5 punts]
1.2. Definiu el terme ràtio de solvència (o garantia), calculeu-la i interpreteu-la.
[0,25 punts]
1.3. A partir dels resultats obtinguts en els apartats anteriors, valoreu la situació financera
d’aquesta empresa. Feu, si escau, propostes per a millorar-la.
[0,25 punts]
1.4. Sabent que la rendibilitat econòmica de les empreses del sector és del 12 %, digueu si
aquesta empresa presenta un bon nivell de rendibilitat. Justifiqueu la resposta.
[0,25 punts]
1.5. Quin compte anual recull el càlcul dels diferents resultats econòmics de l’empresa?
Definiu-lo i enumereu els resultats que inclou.
[0,5 punts]
1.6. Drex, SA ha obtingut beneficis el darrer any. Considereu que pot fer una dotació de
reserves? Expliqueu com es formen les reserves i indiqueu la diferència que hi ha entre
una reserva legal i una reserva voluntària.
[0,25 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
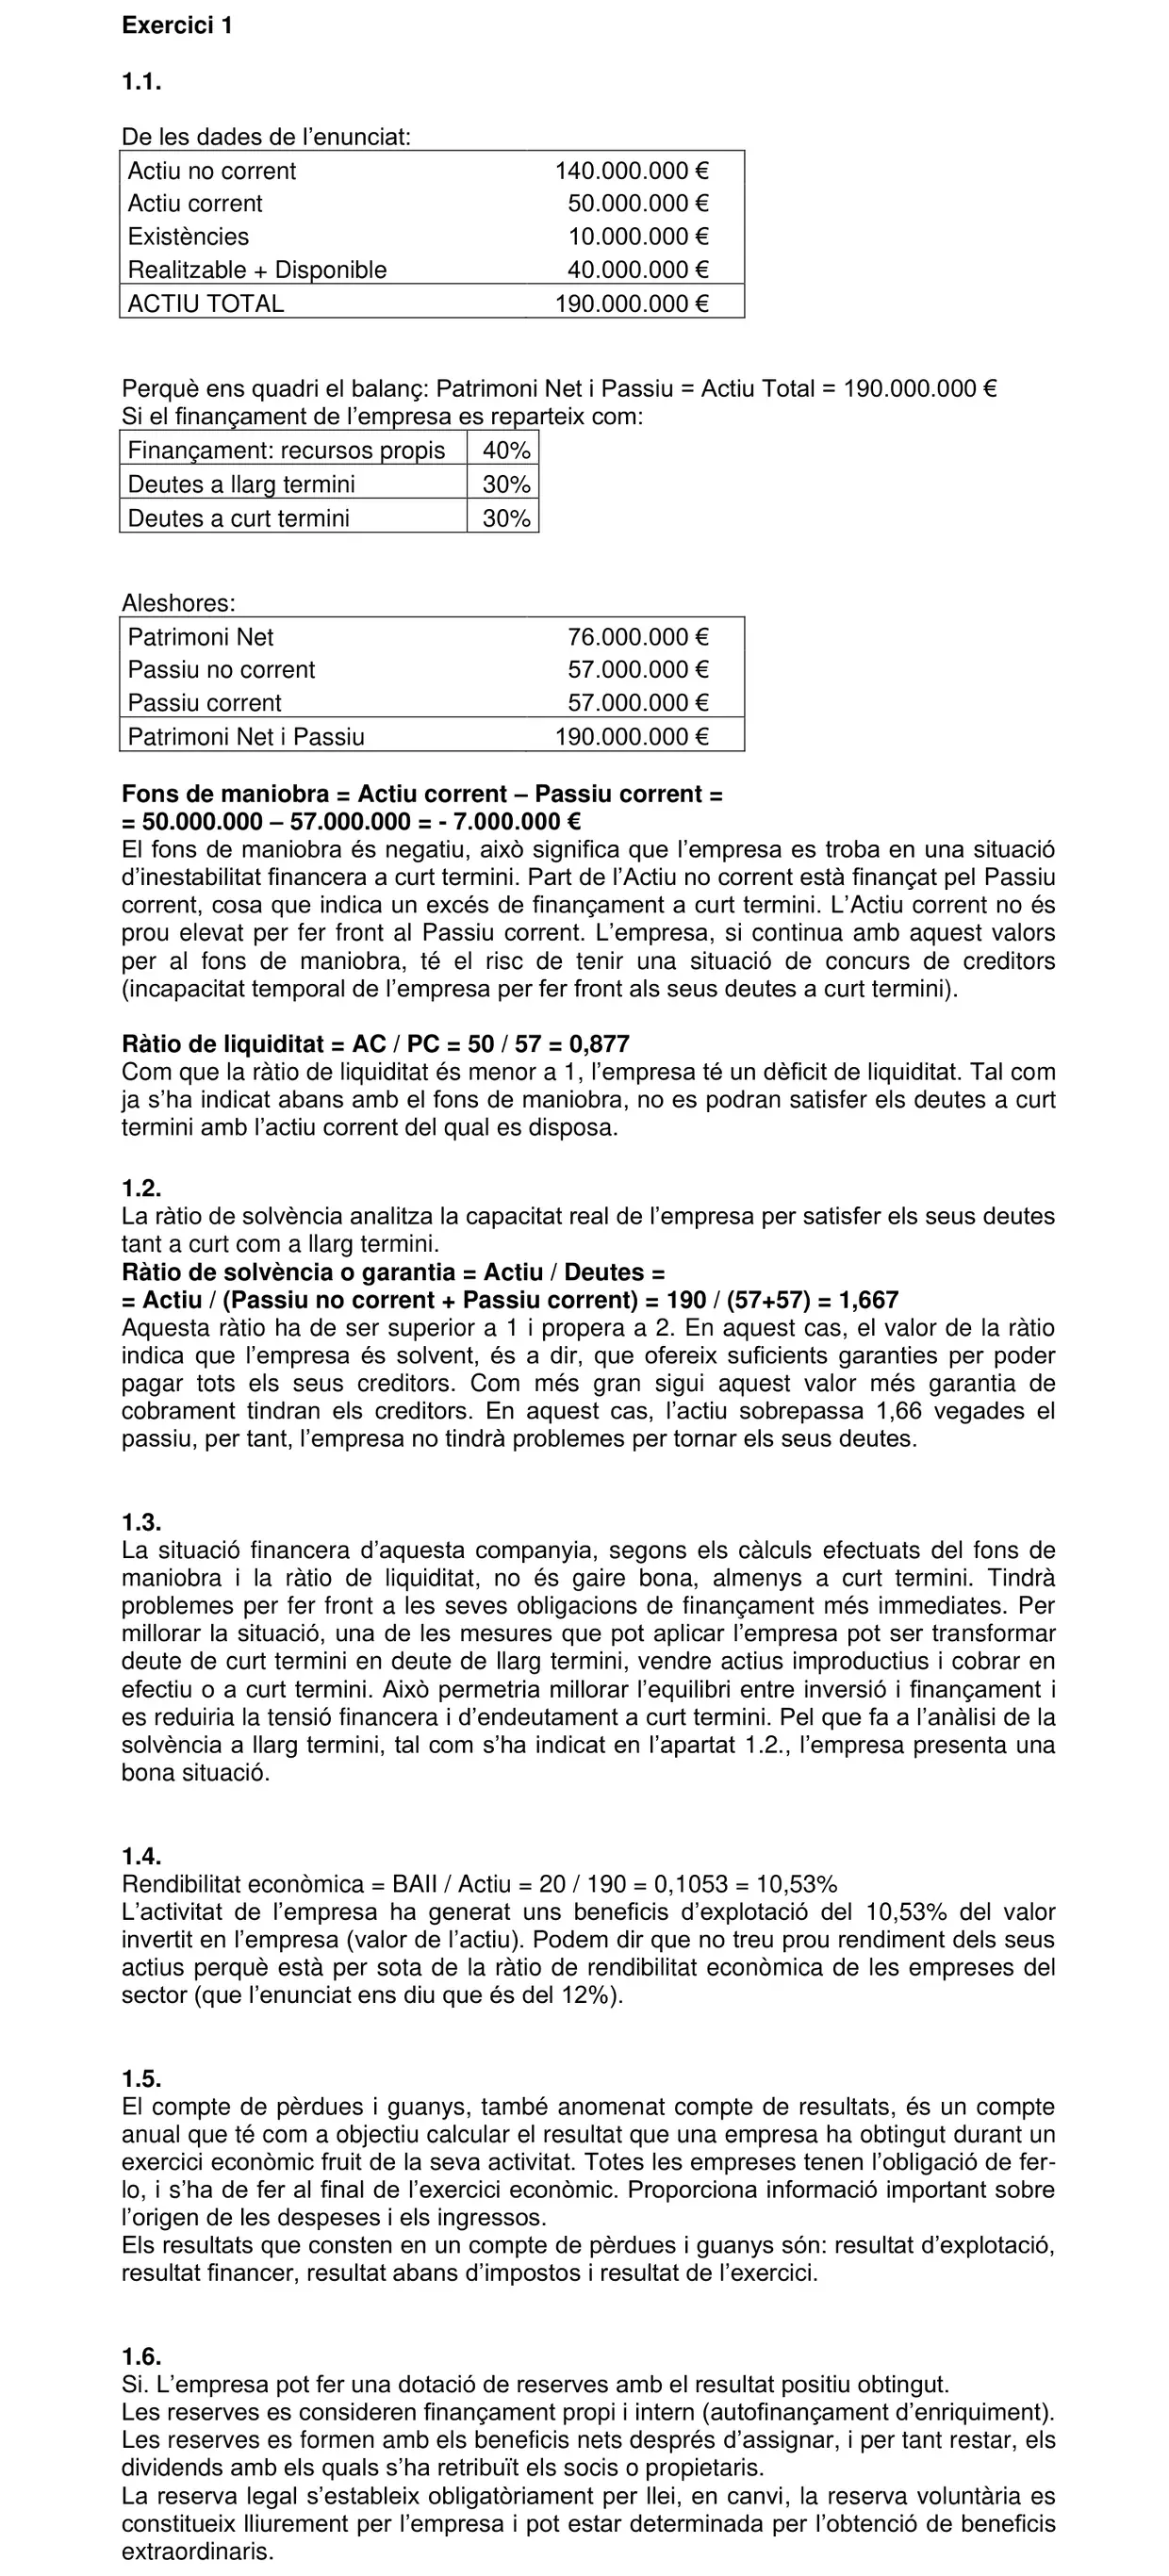
Exercici 1
1.1.
De les dades de l’enunciat:
Actiu no corrent 140.000.000 €
Actiu corrent 50.000.000 €
Existències 10.000.000 €
Realitzable + Disponible 40.000.000 €
ACTIU TOTAL 190.000.000 €
Perquè ens quadri el balanç: Patrimoni Net i Passiu = Actiu Total = 190.000.000 €
Si el finançament de l’empresa es reparteix com:
Finançament: recursos propis 40%
Deutes a llarg termini 30%
Deutes a curt termini 30%
Aleshores:
Patrimoni Net 76.000.000 €
Passiu no corrent 57.000.000 €
Passiu corrent 57.000.000 €
Patrimoni Net i Passiu 190.000.000 €
Fons de maniobra = Actiu corrent – Passiu corrent =
= 50.000.000 – 57.000.000 = - 7.000.000 €
El fons de maniobra és negatiu, això significa que l’empresa es troba en una situació
d’inestabilitat financera a curt termini. Part de l’Actiu no corrent està finançat pel Passiu
corrent, cosa que indica un excés de finançament a curt termini. L’Actiu corrent no és
prou elevat per fer front al Passiu corrent. L’empresa, si continua amb aquest valors
per al fons […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2016 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 Gestió financera
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa