La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2020 · Setembre · Sèrie 4 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
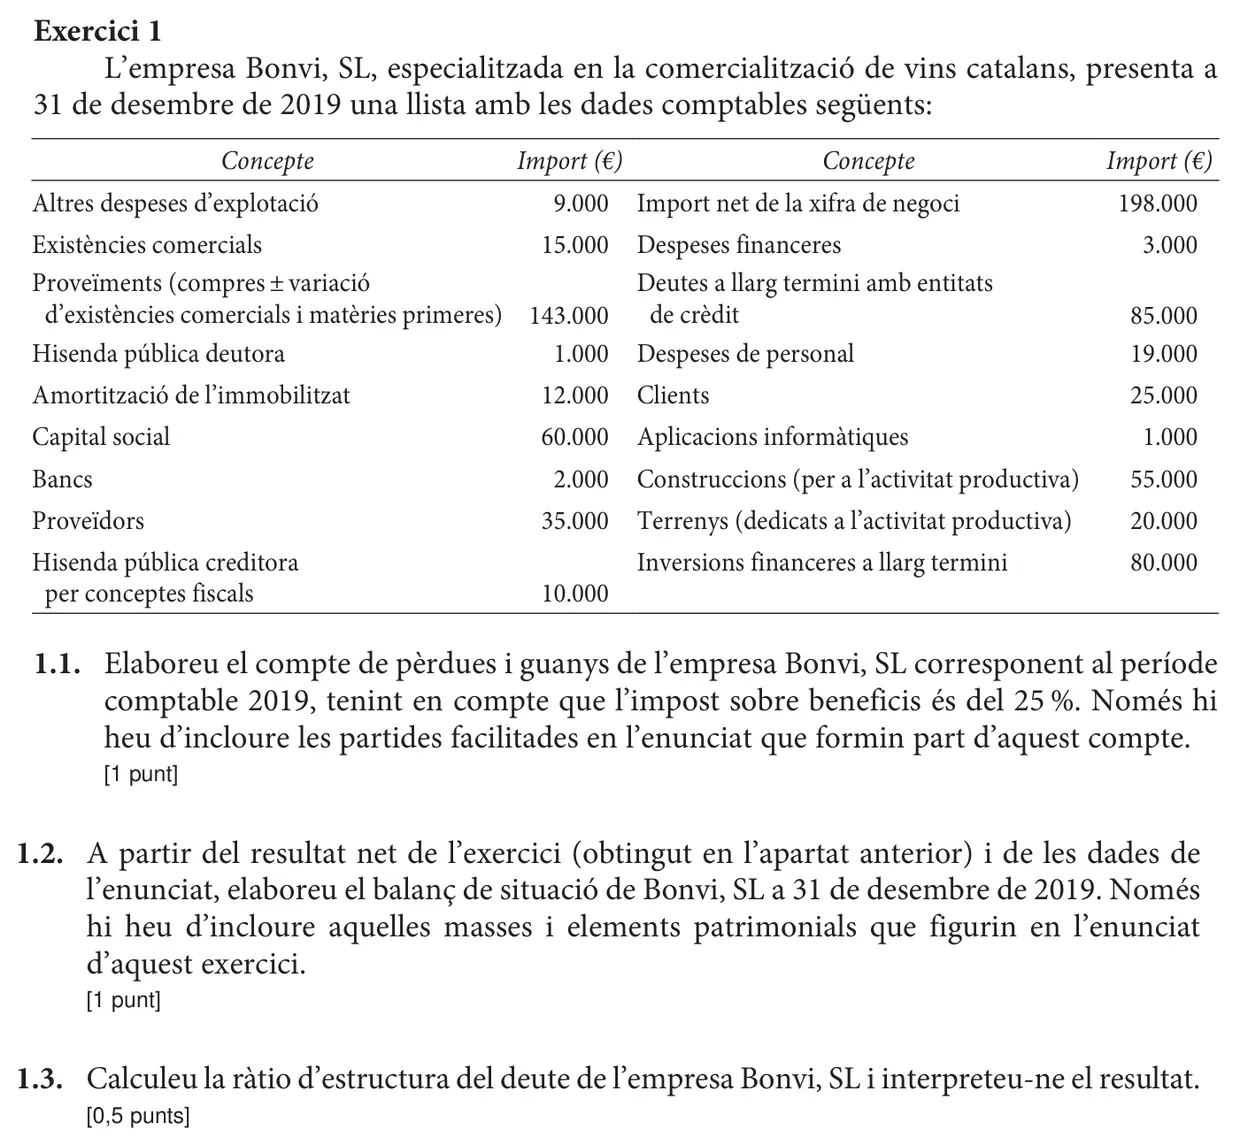
Exercici 1
L’empresa Bonvi, SL, especialitzada en la comercialització de vins catalans, presenta a
31 de desembre de 2019 una llista amb les dades comptables següents:
Concepte Import (€) Concepte Import (€)
Altres despeses d’explotació 9.000 Import net de la xifra de negoci 198.000
Existències comercials 15.000 Despeses financeres 3.000
Proveïments (compres ± variació
Deutes a llarg termini amb entitats
d’existències comercials i matèries primeres) 143.000 de crèdit 85.000
Hisenda pública deutora 1.000 Despeses de personal 19.000
Amortització de l’immobilitzat 12.000 Clients 25.000
Capital social 60.000 Aplicacions informàtiques 1.000
Bancs 2.000 Construccions (per a l’activitat productiva) 55.000
Proveïdors 35.000 Terrenys (dedicats a l’activitat productiva) 20.000
Hisenda pública creditora Inversions financeres a llarg termini 80.000
per conceptes fiscals 10.000
1.1. Elaboreu el compte de pèrdues i guanys de l’empresa Bonvi, SL corresponent al període
comptable 2019, tenint en compte que l’impost sobre beneficis és del 25 %. Només hi
heu d’incloure les partides facilitades en l’enunciat que formin part d’aquest compte.
[1 punt]
1.2. A partir del resultat net de l’exercici (obtingut en l’apartat anterior) i de les dades de
l’enunciat, elaboreu el balanç de situació de Bonvi, SL a 31 de desembre de 2019. Només
hi heu d’incloure aquelles masses i elements patrimonials que figurin en l’enunciat
d’aquest exercici.
[1 punt]
1.3. Calculeu la ràtio d’estructura del deute de l’empresa Bonvi, SL i interpreteu-ne el resultat.
[0,5 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
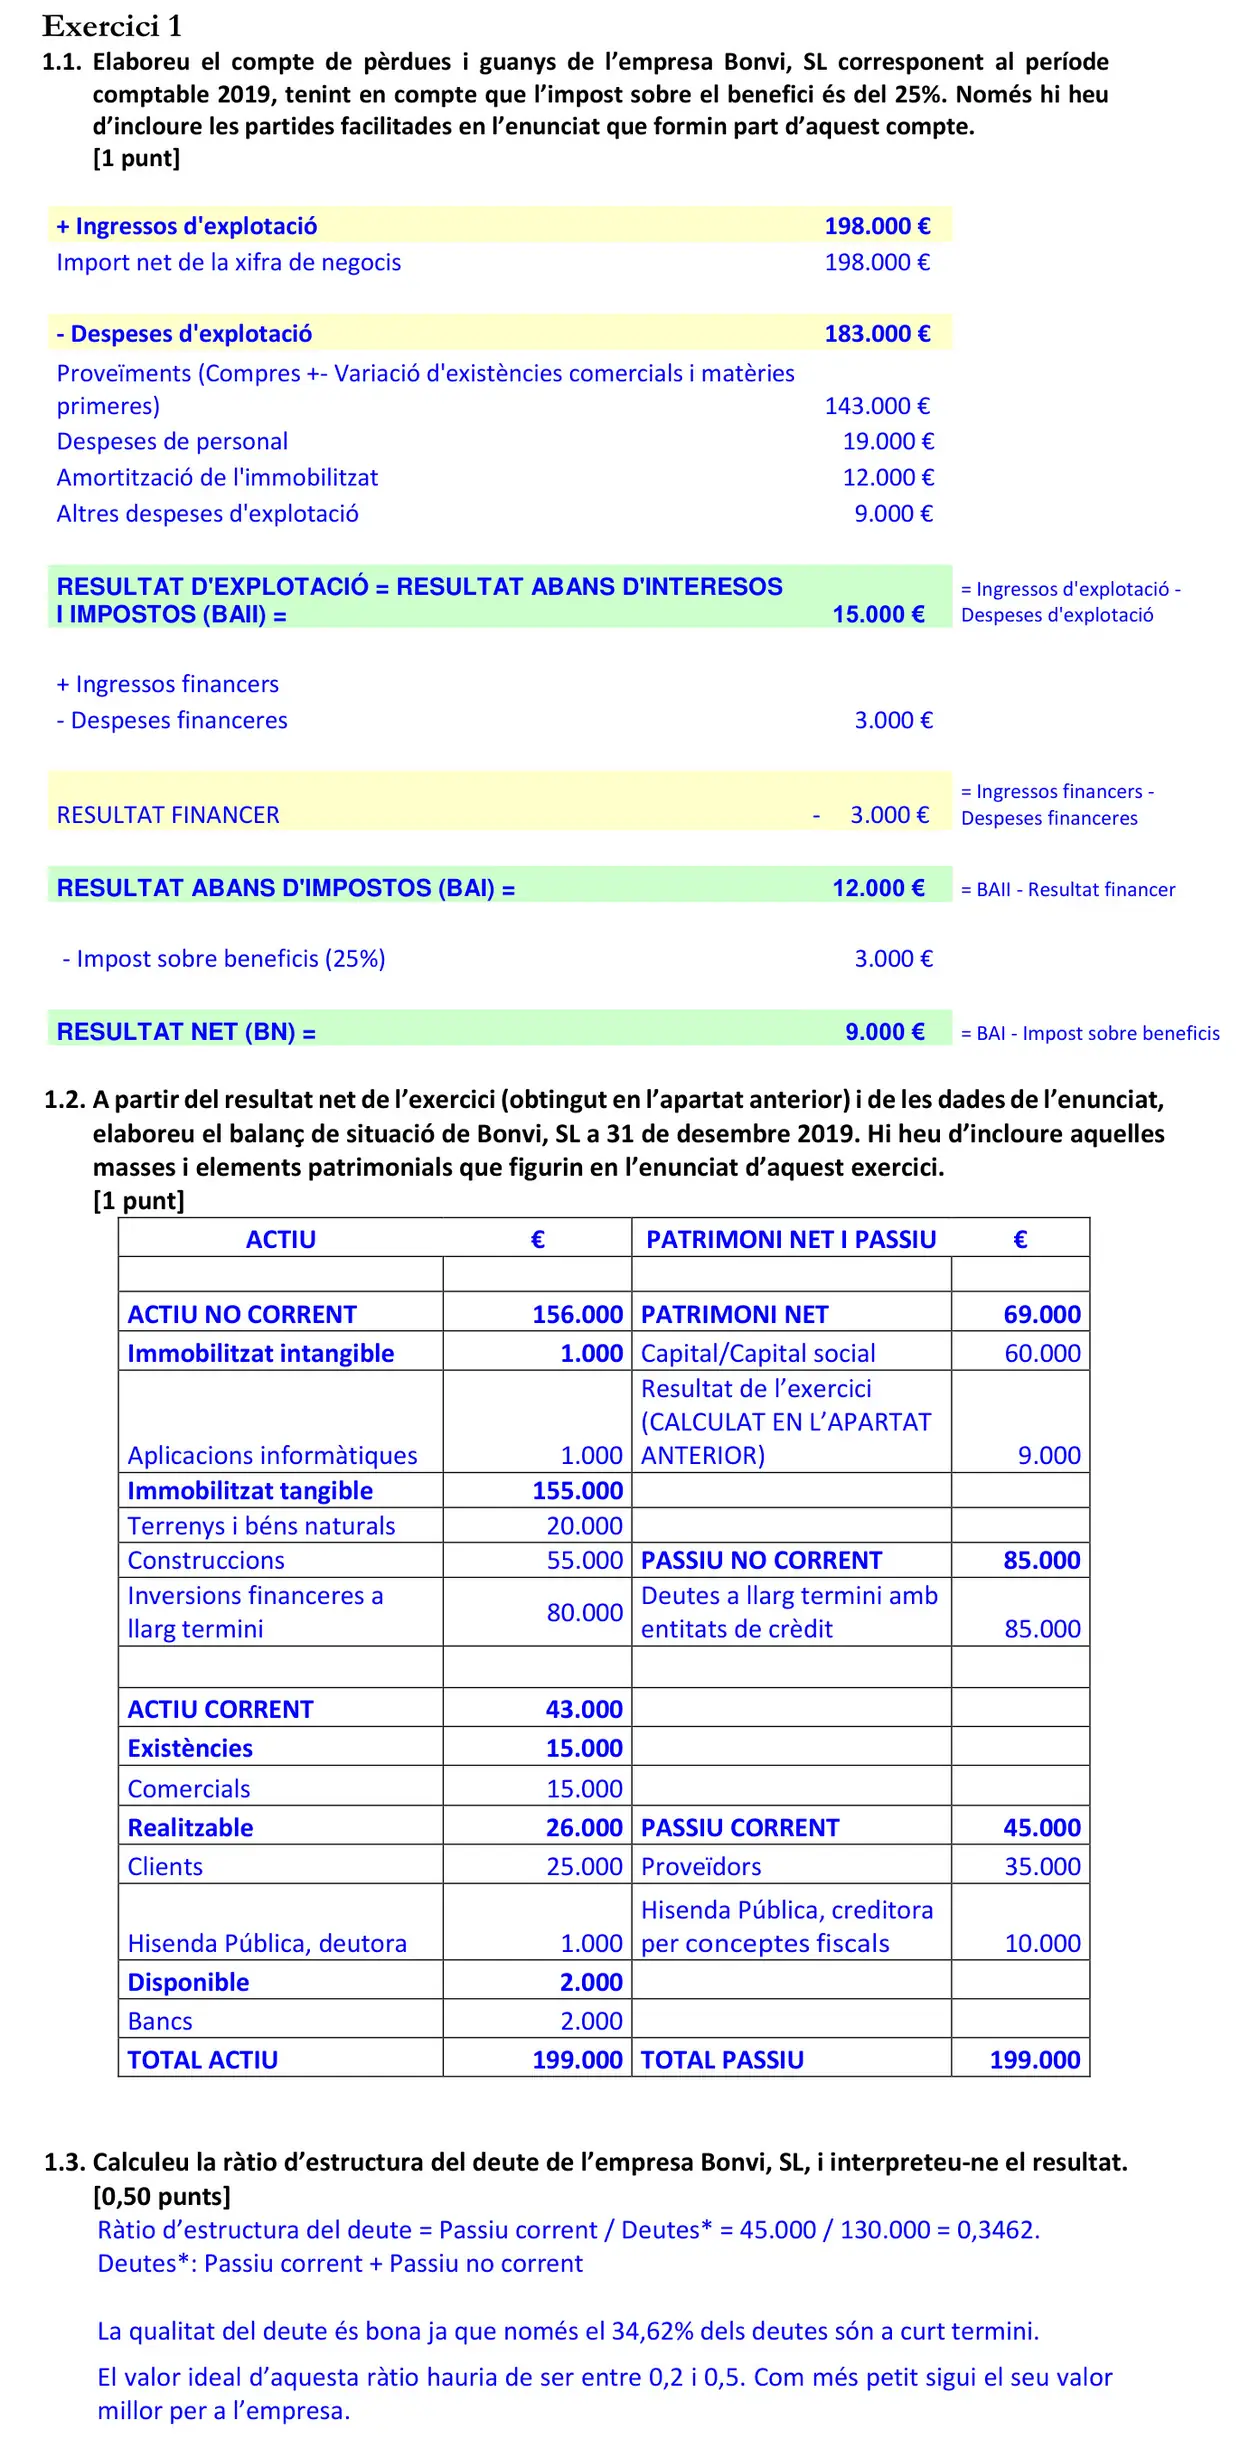
Exercici 1
1.1. Elaboreu el compte de pèrdues i guanys de l’empresa Bonvi, SL corresponent al període
comptable 2019, tenint en compte que l’impost sobre el benefici és del 25%. Només hi heu
d’incloure les partides facilitades en l’enunciat que formin part d’aquest compte.
[1 punt]
+ Ingressos d'explotació 198.000 €
Import net de la xifra de negocis 198.000 €
- Despeses d'explotació 183.000 €
Proveïments (Compres +- Variació d'existències comercials i matèries
primeres) 143.000 €
Despeses de personal 19.000 €
Amortització de l'immobilitzat 12.000 €
Altres despeses d'explotació 9.000 €
RESULTAT D'EXPLOTACIÓ = RESULTAT ABANS D'INTERESOS
= Ingressos d'explotació -
I IMPOSTOS (BAII) = 15.000 € Despeses d'explotació
+ Ingressos financers
- Despeses financeres 3.000 €
= Ingressos financers -
RESULTAT FINANCER - 3.000 € Despeses financeres
RESULTAT ABANS D'IMPOSTOS (BAI) = 12.000 € = BAII - Resultat financer
- Impost sobre beneficis (25%) 3.000 €
RESULTAT NET (BN) = 9.000 € = BAI - Impost sob […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2020 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 Gestió financera
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa