PAU Economia de l'empresa 2020 · Setembre · Sèrie 4 · Exercici 3
També hi surt: La informació econòmica i financera de l'empresa.
Enunciat
Text de l'enunciat (transcripció automàtica)
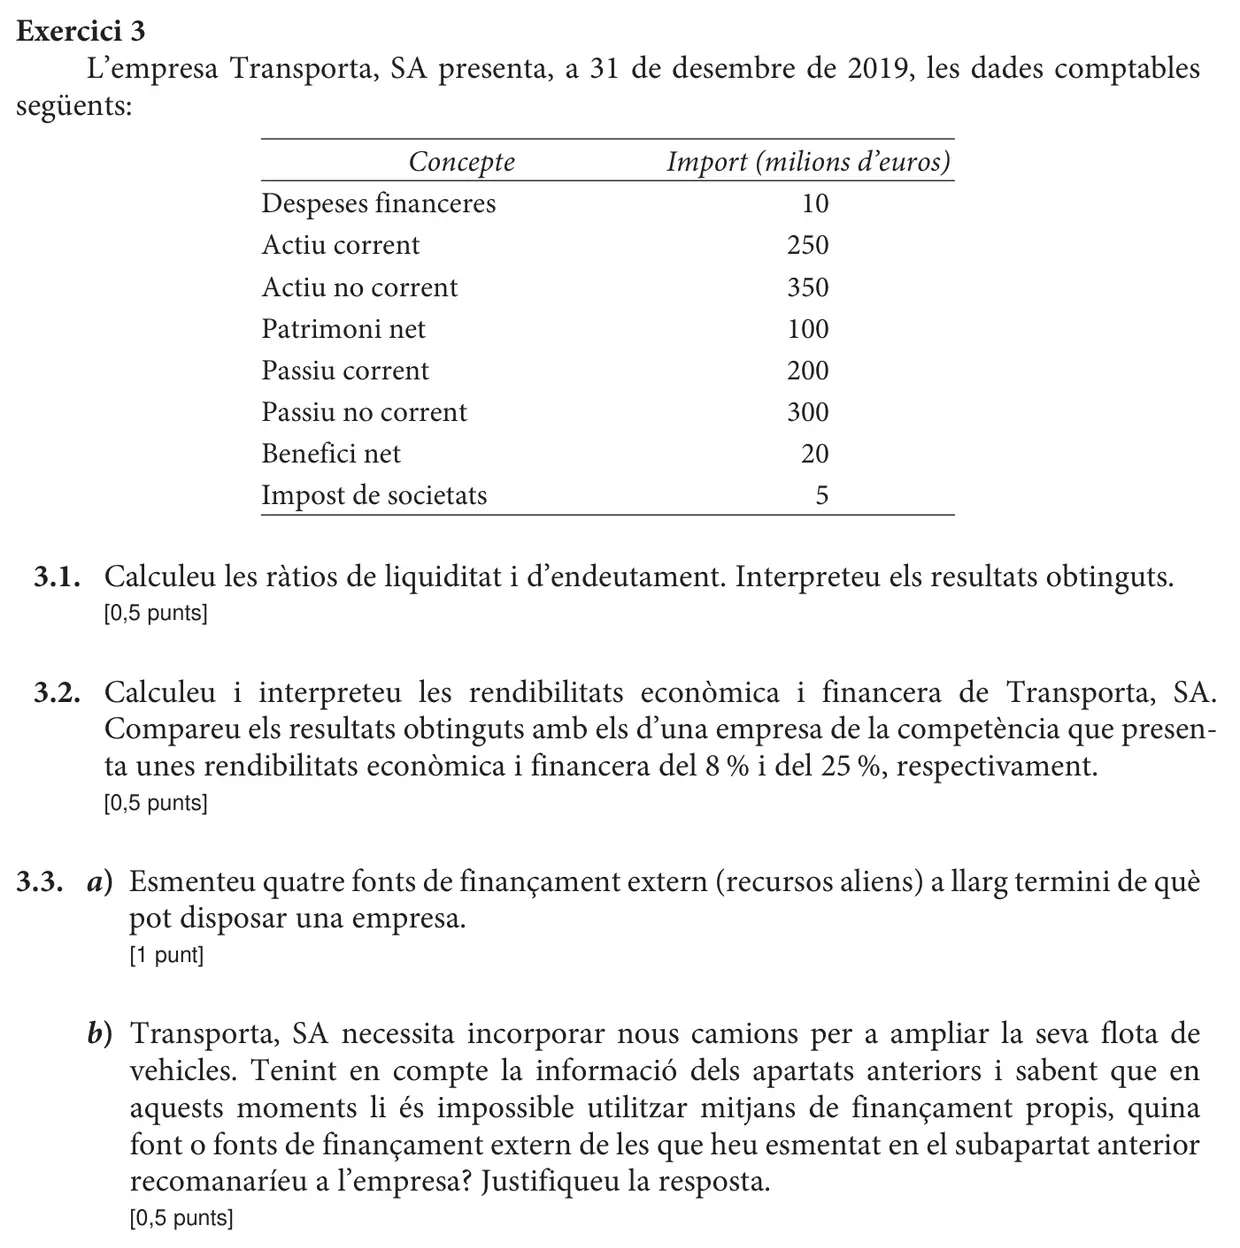
Exercici 3
L’empresa Transporta, SA presenta, a 31 de desembre de 2019, les dades comptables
següents:
Concepte Import (milions d’euros)
Despeses financeres 10
Actiu corrent 250
Actiu no corrent 350
Patrimoni net 100
Passiu corrent 200
Passiu no corrent 300
Benefici net 20
Impost de societats 5
3.1. Calculeu les ràtios de liquiditat i d’endeutament. Interpreteu els resultats obtinguts.
[0,5 punts]
3.2. Calculeu i interpreteu les rendibilitats econòmica i financera de Transporta, SA.
Compareu els resultats obtinguts amb els d’una empresa de la competència que presen
ta unes rendibilitats econòmica i financera del 8 % i del 25 %, respectivament.
[0,5 punts]
3.3. a) Esmenteu quatre fonts de finançament extern (recursos aliens) a llarg termini de què
pot disposar una empresa.
[1 punt]
b) Transporta, SA necessita incorporar nous camions per a ampliar la seva flota de
vehicles. Tenint en compte la informació dels apartats anteriors i sabent que en
aquests moments li és impossible utilitzar mitjans de finançament propis, quina
font o fonts de finançament extern de les que heu esmentat en el subapartat anterior
recomanaríeu a l’empresa? Justifiqueu la resposta.
[0,5 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
Exercici 3
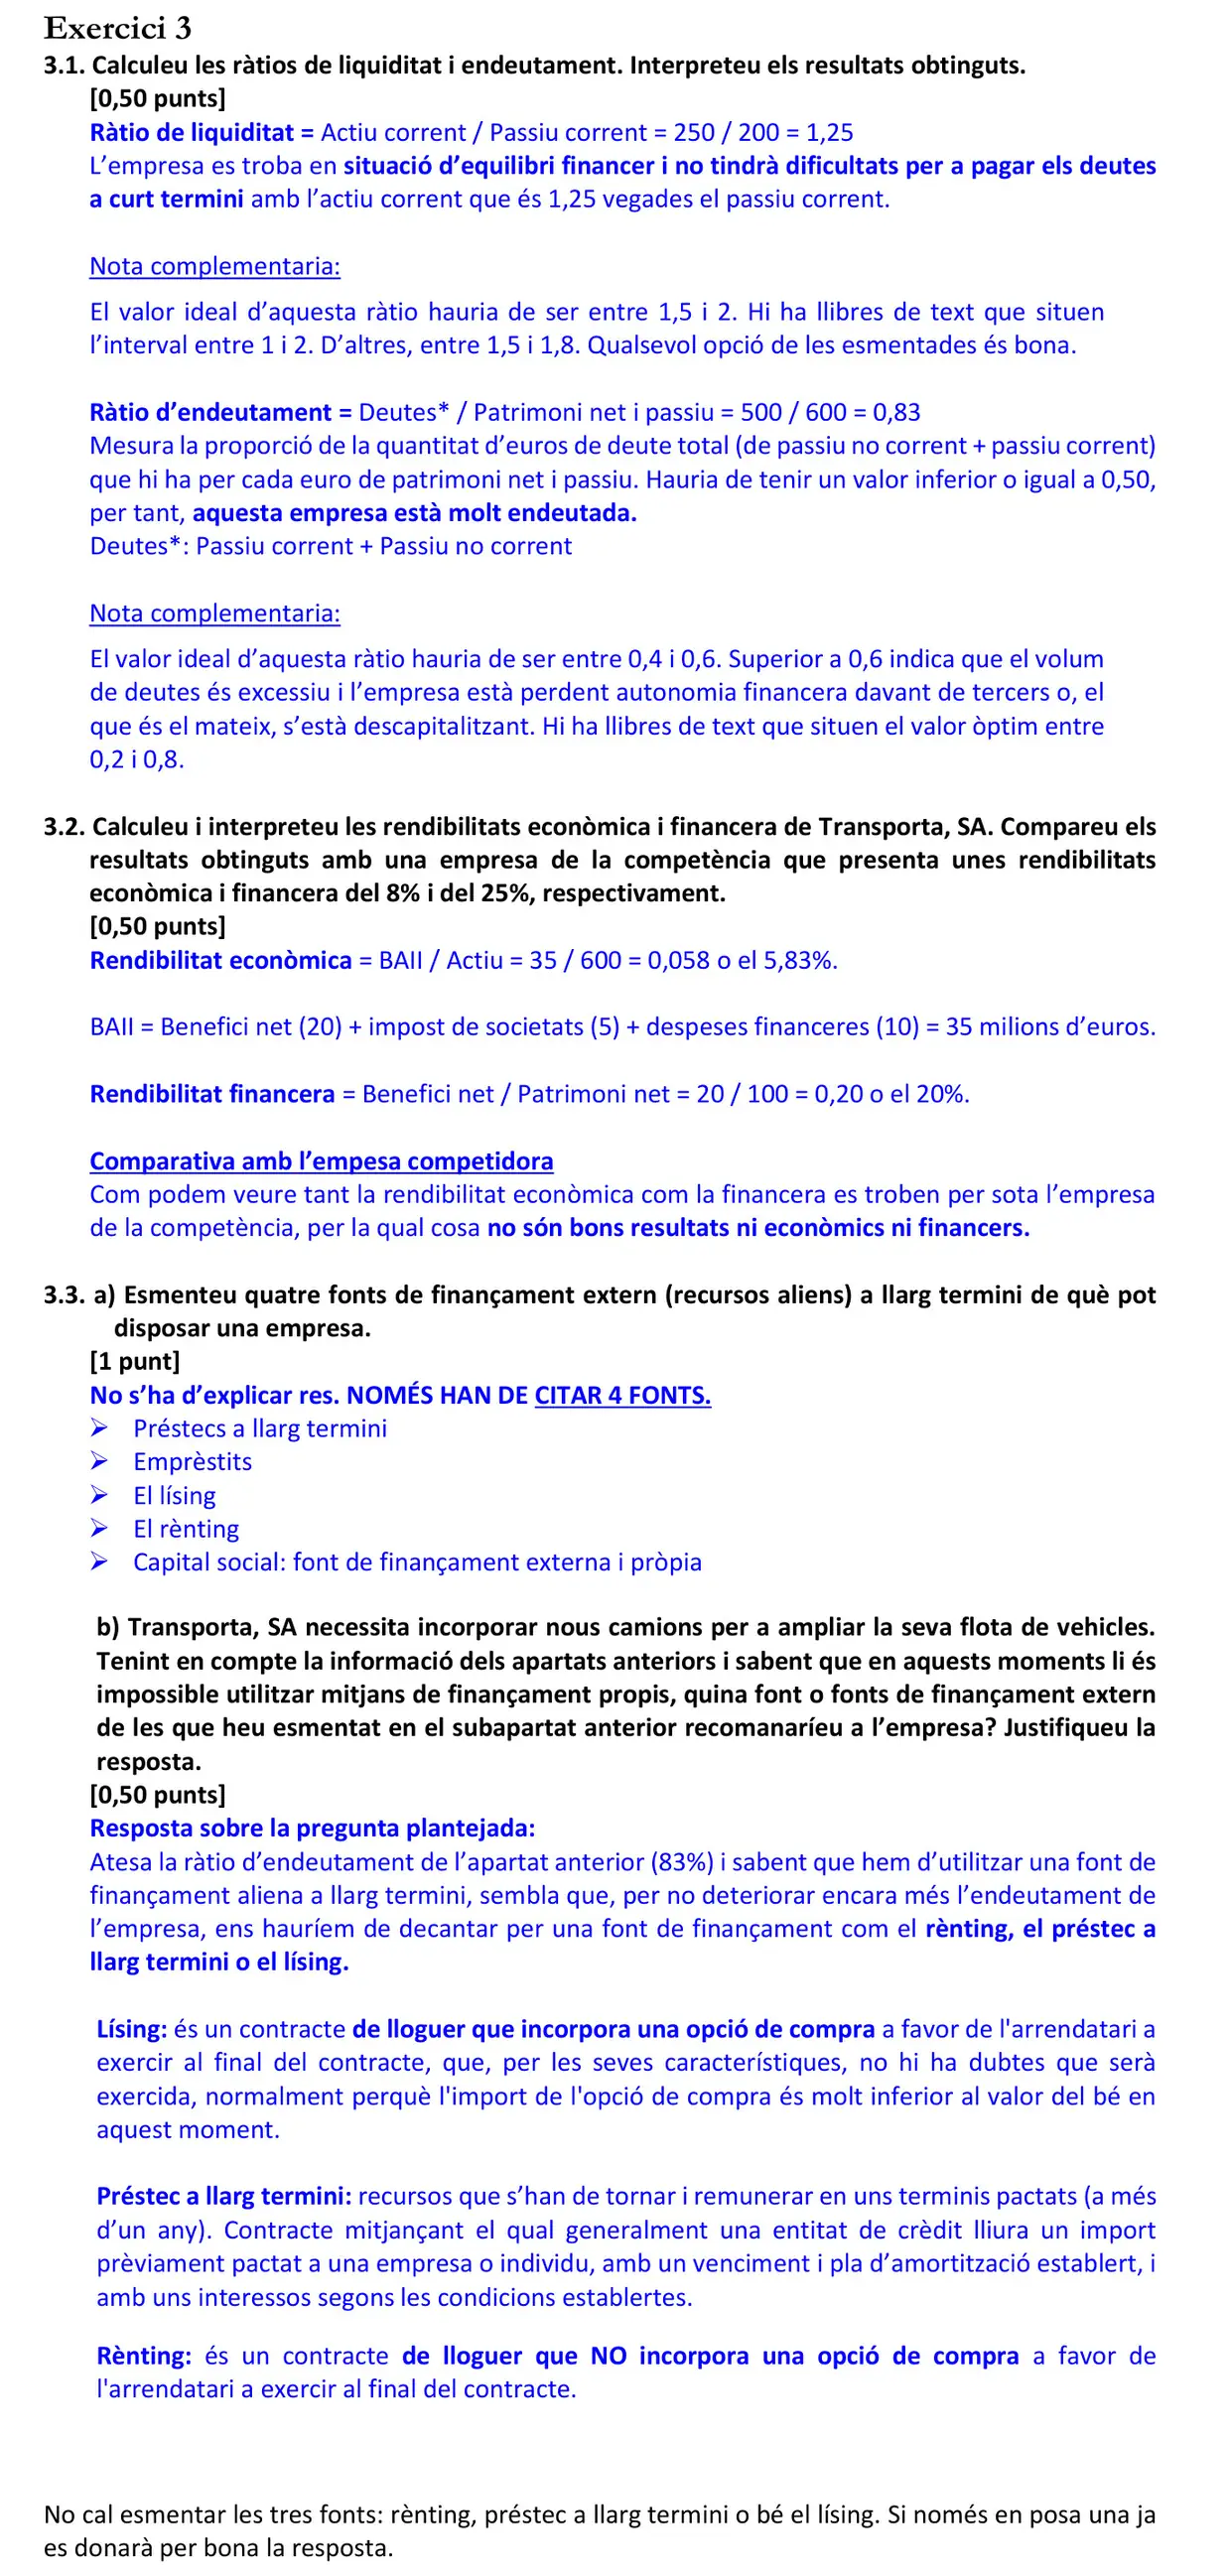
3.1. Calculeu les ràtios de liquiditat i endeutament. Interpreteu els resultats obtinguts.
[0,50 punts]
Ràtio de liquiditat = Actiu corrent / Passiu corrent = 250 / 200 = 1,25
L’empresa es troba en situació d’equilibri financer i no tindrà dificultats per a pagar els deutes
a curt termini amb l’actiu corrent que és 1,25 vegades el passiu corrent.
Nota complementaria:
El valor ideal d’aquesta ràtio hauria de ser entre 1,5 i 2. Hi ha llibres de text que situen
l’interval entre 1 i 2. D’altres, entre 1,5 i 1,8. Qualsevol opció de les esmentades és bona.
Ràtio d’endeutament = Deutes* / Patrimoni net i passiu = 500 / 600 = 0,83
Mesura la proporció de la quantitat d’euros de deute total (de passiu no corrent + passiu corrent)
que hi ha per cada euro de patrimoni net i passiu. Hauria de tenir un valor inferior o igual a 0,50,
per tant, aquesta empresa està molt endeutada.
Deutes*: Passiu corrent + Passiu no corrent
Nota complementaria:
El valor ideal d’aquesta ràtio hauria de ser e […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2020 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 2 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa