La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2003 · Juny · Sèrie 2 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
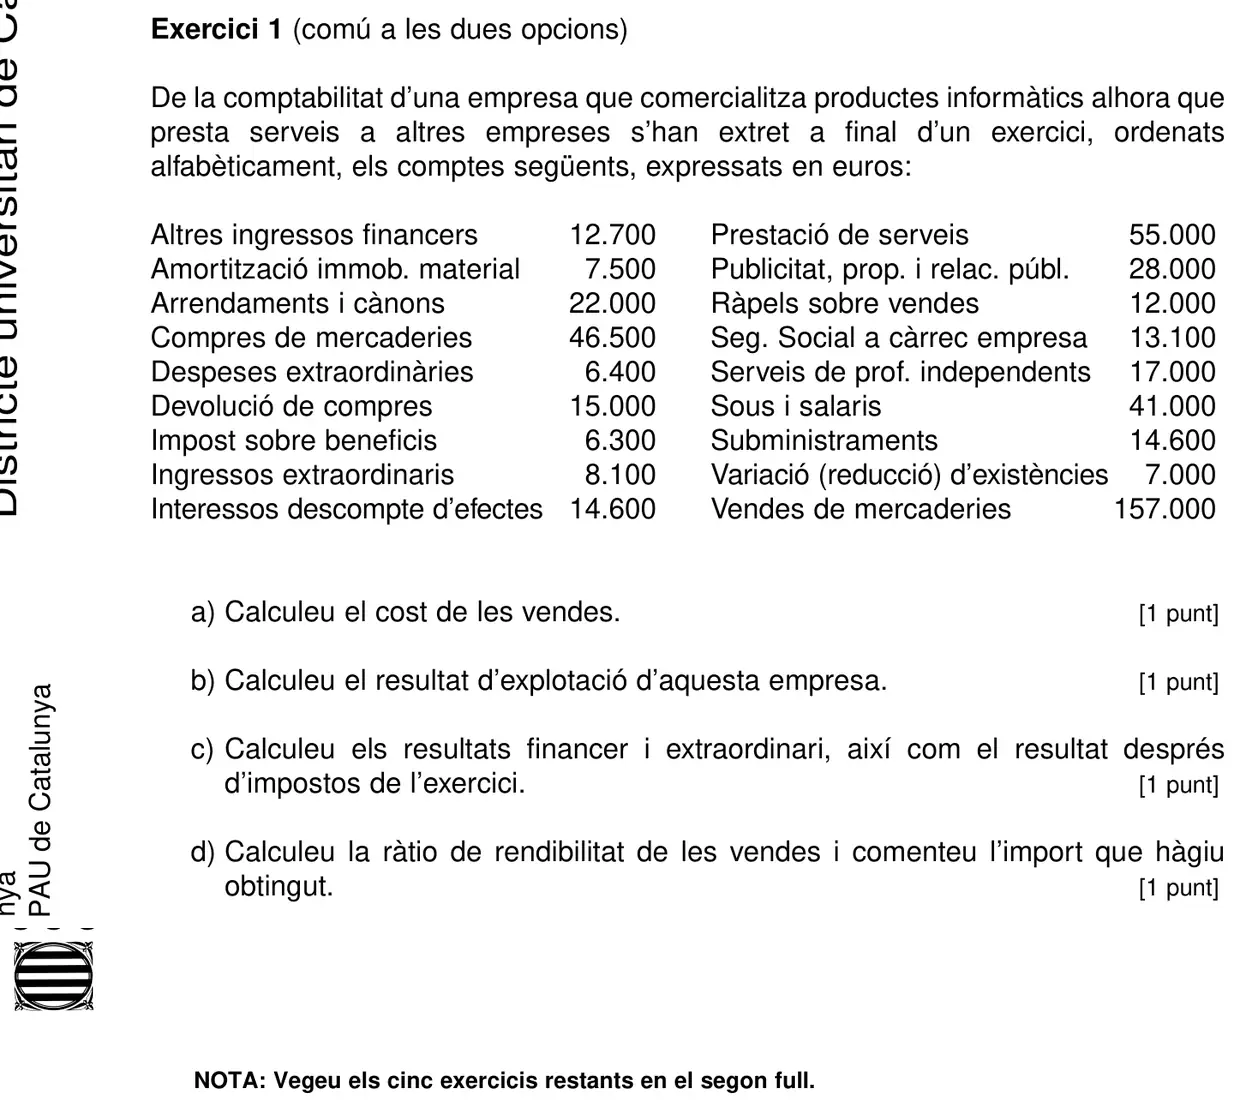
Exercici 1 (comú a les dues opcions)
De la comptabilitat d’una empresa que comercialitza productes informàtics alhora que
presta serveis a altres empreses s’han extret a final d’un exercici, ordenats
alfabèticament, els comptes següents, expressats en euros:
Altres ingressos financers 12.700 Prestació de serveis 55.000
Amortització immob. material 7.500 Publicitat, prop. i relac. públ. 28.000
Arrendaments i cànons 22.000 Ràpels sobre vendes 12.000
Compres de mercaderies 46.500 Seg. Social a càrrec empresa 13.100
Despeses extraordinàries 6.400 Serveis de prof. independents 17.000
Devolució de compres 15.000 Sous i salaris 41.000
Impost sobre beneficis 6.300 Subministraments 14.600
Ingressos extraordinaris 8.100 Variació (reducció) d’existències 7.000
Interessos descompte d’efectes 14.600 Vendes de mercaderies 157.000
a) Calculeu el cost de les vendes. [1 punt]
b) Calculeu el resultat d’explotació d’aquesta empresa. [1 punt]
c) Calculeu els resultats financer i extraordinari, així com el resultat després
d’impostos de l’exercici. [1 punt]
d) Calculeu la ràtio de rendibilitat de les vendes i comenteu l’import que hàgiu
obtingut. [1 punt]
NOTA: Vegeu els cinc exercicis restants en el segon full.
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
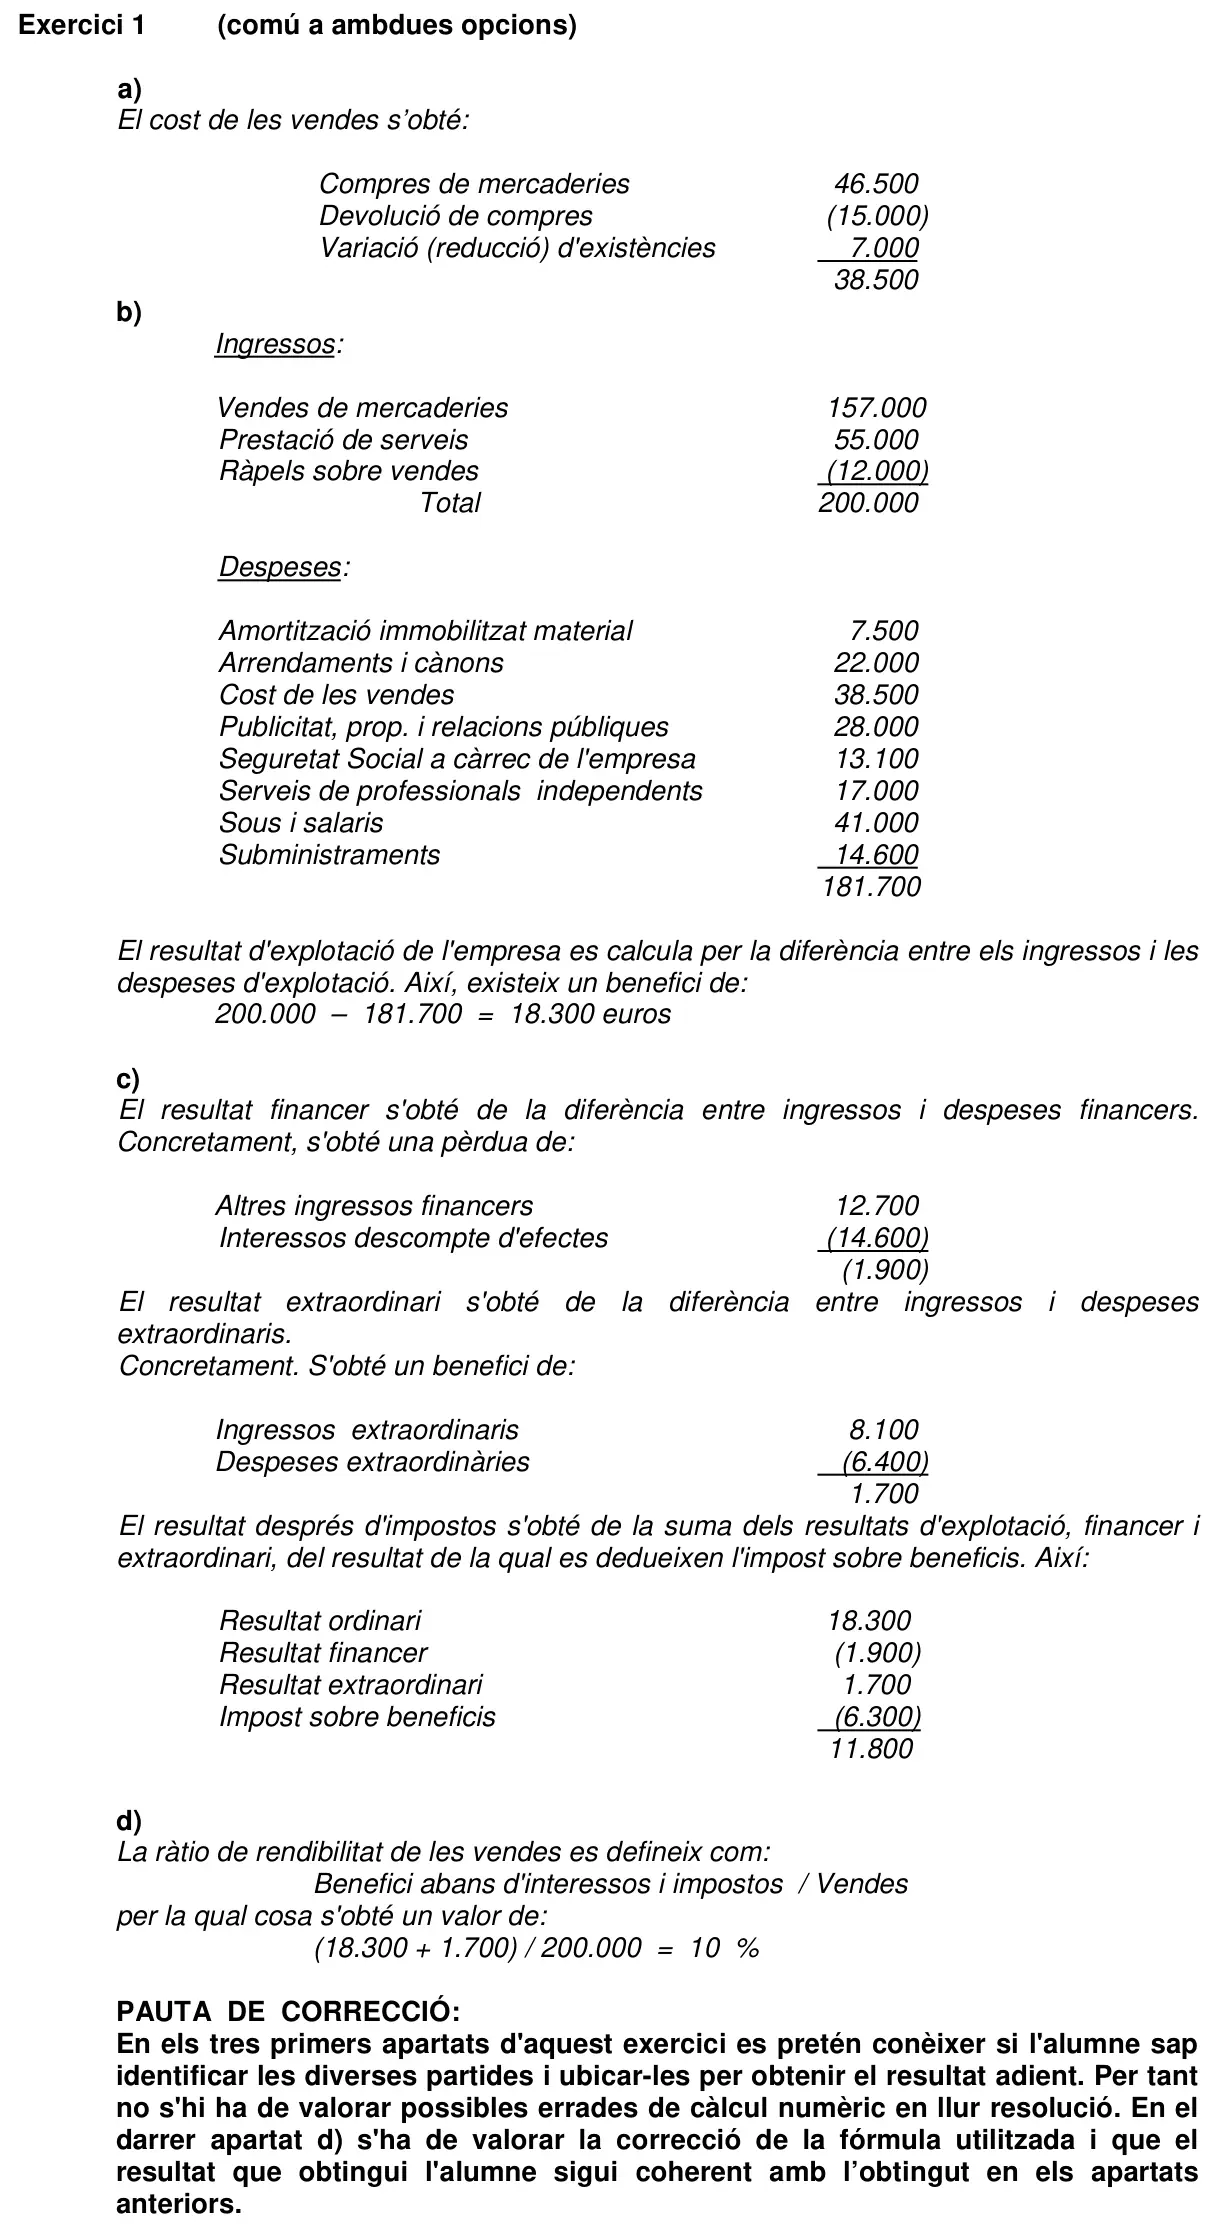
Exercici 1 (comú a ambdues opcions)
a)
El cost de les vendes s’obté:
Compres de mercaderies 46.500
Devolució de compres (15.000)
Variació (reducció) d'existències 7.000
38.500
b)
Ingressos:
Vendes de mercaderies 157.000
Prestació de serveis 55.000
Ràpels sobre vendes (12.000)
Total 200.000
Despeses:
Amortització immobilitzat material 7.500
Arrendaments i cànons 22.000
Cost de les vendes 38.500
Publicitat, prop. i relacions públiques 28.000
Seguretat Social a càrrec de l'empresa 13.100
Serveis de professionals independents 17.000
Sous i salaris 41.000
Subministraments 14.600
181.700
El resultat d'explotació de l'empresa es calcula per la diferència entre els ingressos i les
despeses d'explotació. Així, existeix un benefici de:
200.000 – 181.700 = 18.300 euros
c)
El resultat financer s'obté de la diferència entre ingressos i despeses financers.
Concretament, s'obté una pèrdua de:
Altres ingressos financers 12.700
Interessos descompte d'efectes (14.600)
(1.900)
El resultat extraordinari s […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2003 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 (Opció A) El projecte empresarial
- Exercici 2 (Opció B) El projecte empresarial
- Exercici 3 (Opció A) El projecte empresarial
- Exercici 3 (Opció B) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció B) El projecte empresarial
- Exercici 5 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 5 (Opció B) Direcció estratègica i creixement empresarial
- Exercici 6 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 6 (Opció B) Gestió financera
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa