La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2003 · Juny · Sèrie 5 · Exercici 2 (Opció A)
Enunciat
Text de l'enunciat (transcripció automàtica)
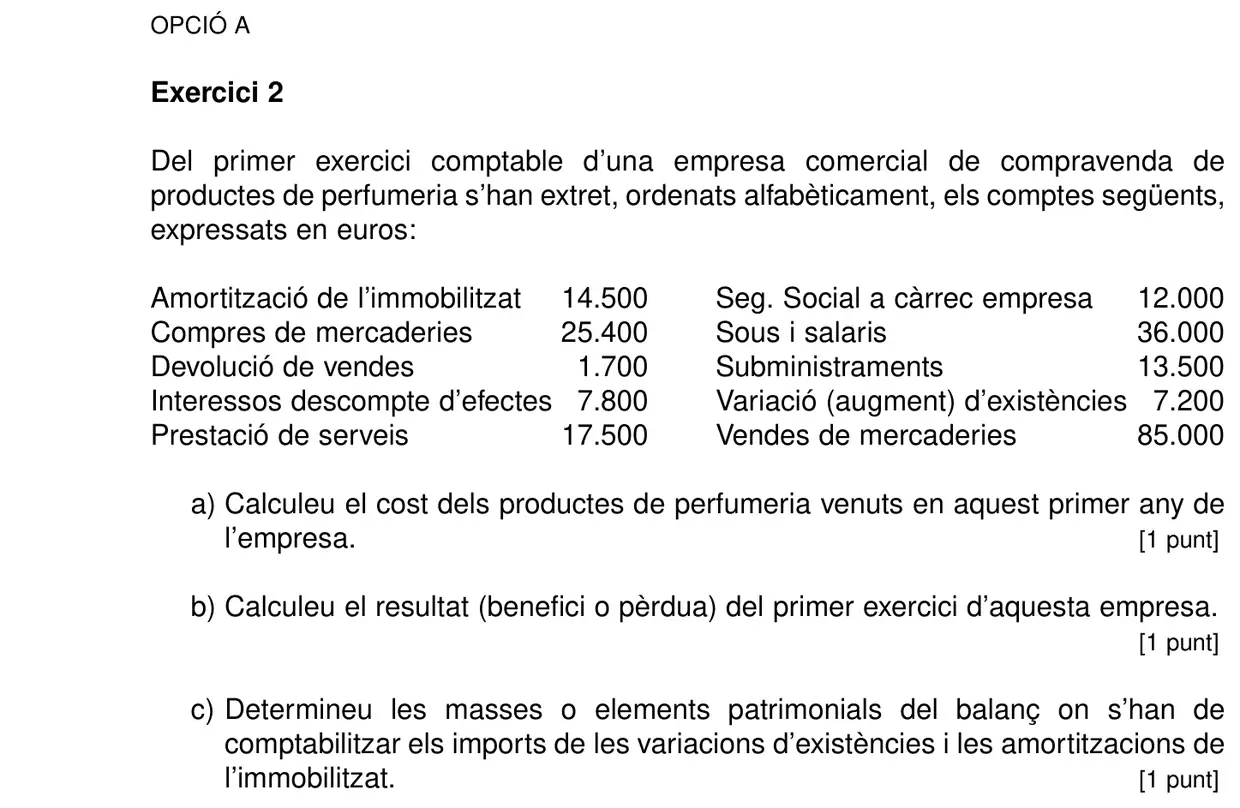
OPCIÓ A
Exercici 2
Del primer exercici comptable d’una empresa comercial de compravenda de
productes de perfumeria s’han extret, ordenats alfabèticament, els comptes següents,
expressats en euros:
Amortització de l’immobilitzat 14.500 Seg. Social a càrrec empresa 12.000
Compres de mercaderies 25.400 Sous i salaris 36.000
Devolució de vendes 1.700 Subministraments 13.500
Interessos descompte d’efectes 7.800 Variació (augment) d’existències 7.200
Prestació de serveis 17.500 Vendes de mercaderies 85.000
a) Calculeu el cost dels productes de perfumeria venuts en aquest primer any de
l’empresa. [1 punt]
b) Calculeu el resultat (benefici o pèrdua) del primer exercici d’aquesta empresa.
[1 punt]
c) Determineu les masses o elements patrimonials del balanç on s’han de
comptabilitzar els imports de les variacions d’existències i les amortitzacions de
l’immobilitzat. [1 punt]
Criteris oficials de correcció
La pauta oficial d'aquesta convocatòria no inclou els criteris d'aquest exercici (sovint passa amb les redaccions de llengües estrangeres o les pautes antigues).
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2003 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 Direcció estratègica i creixement empresarial
- Exercici 2 (Opció B) La informació econòmica i financera de l'empresa
- Exercici 3 (Opció A) El projecte empresarial
- Exercici 3 (Opció B) Gestió financera
- Exercici 4 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció B) Direcció estratègica i creixement empresarial
- Exercici 5 (Opció A) La informació econòmica i financera de l'empresa
- Exercici 5 (Opció B) Direcció estratègica i creixement empresarial
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa