PAU Economia de l'empresa 2019 · Juny · Sèrie 4 · Exercici 1
També hi surt: La informació econòmica i financera de l'empresa.
Enunciat
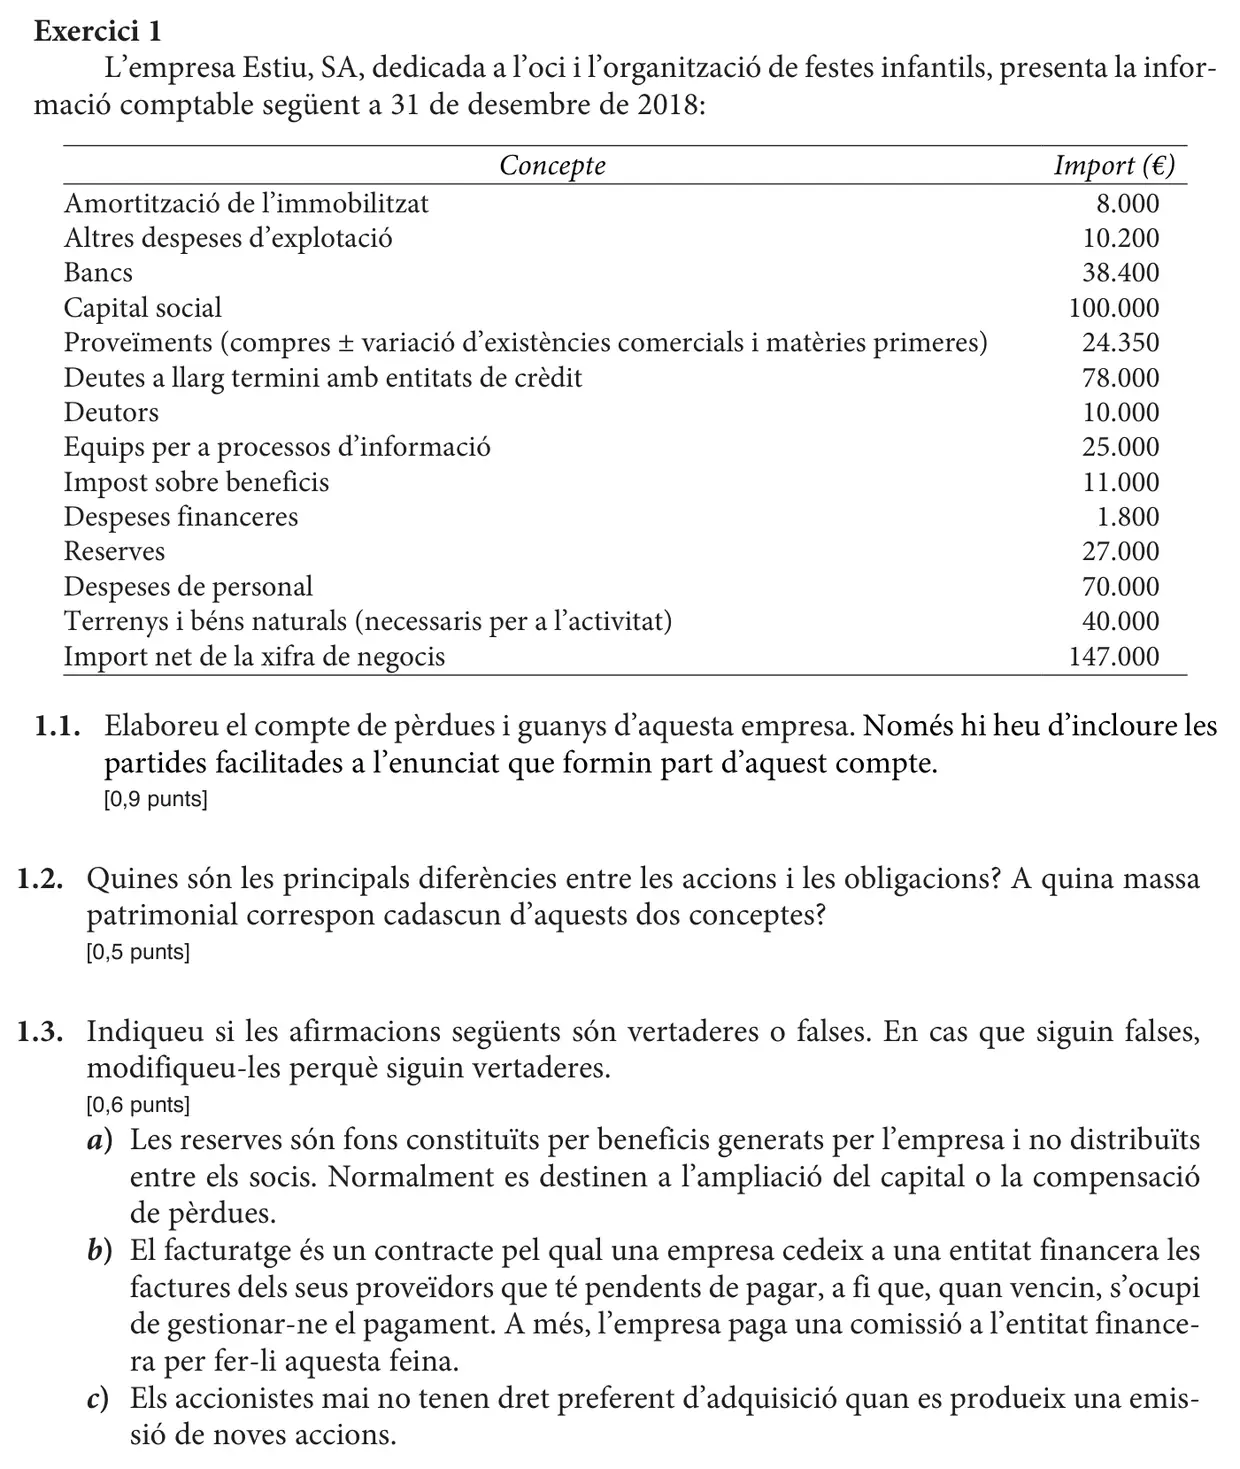
Text de l'enunciat (transcripció automàtica)
Exercici 1
L’empresa Estiu, SA, dedicada a l’oci i l’organització de festes infantils, presenta la infor
mació comptable següent a 31 de desembre de 2018:
Concepte Import (€)
Amortització de l’immobilitzat 8.000
Altres despeses d’explotació 10.200
Bancs 38.400
Capital social 100.000
Proveïments (compres ± variació d’existències comercials i matèries primeres) 24.350
Deutes a llarg termini amb entitats de crèdit 78.000
Deutors 10.000
Equips per a processos d’informació 25.000
Impost sobre beneficis 11.000
Despeses financeres 1.800
Reserves 27.000
Despeses de personal 70.000
Terrenys i béns naturals (necessaris per a l’activitat) 40.000
Import net de la xifra de negocis 147.000
1.1. Elaboreu el compte de pèrdues i guanys d’aquesta empresa. Només hi heu d’incloure les
partides facilitades a l’enunciat que formin part d’aquest compte.
[0,9 punts]
1.2. Quines són les principals diferències entre les accions i les obligacions? A quina massa
patrimonial correspon cadascun d’aquests dos conceptes?
[0,5 punts]
1.3. Indiqueu si les afirmacions següents són vertaderes o falses. En cas que siguin falses,
modifiqueu-les perquè siguin vertaderes.
[0,6 punts]
a) Les reserves són fons constituïts per beneficis generats per l’empresa i no distribuïts
entre els socis. Normalment es destinen a l’ampliació del capital o la compensació
de pèrdues.
b) El facturatge és un contracte pel qual una empresa cedeix a una entitat financera les
factures dels seus proveïdors que té pendents de pagar, a fi que, quan vencin, s’ocupi
de gestionar-ne el pagament. A més, l’empresa paga una comissió a l’entitat finance
ra per fer-li aquesta feina.
c) Els accionistes mai no tenen dret preferent d’adquisició quan es produeix una emis
sió de noves accions.
Criteris oficials de correcció
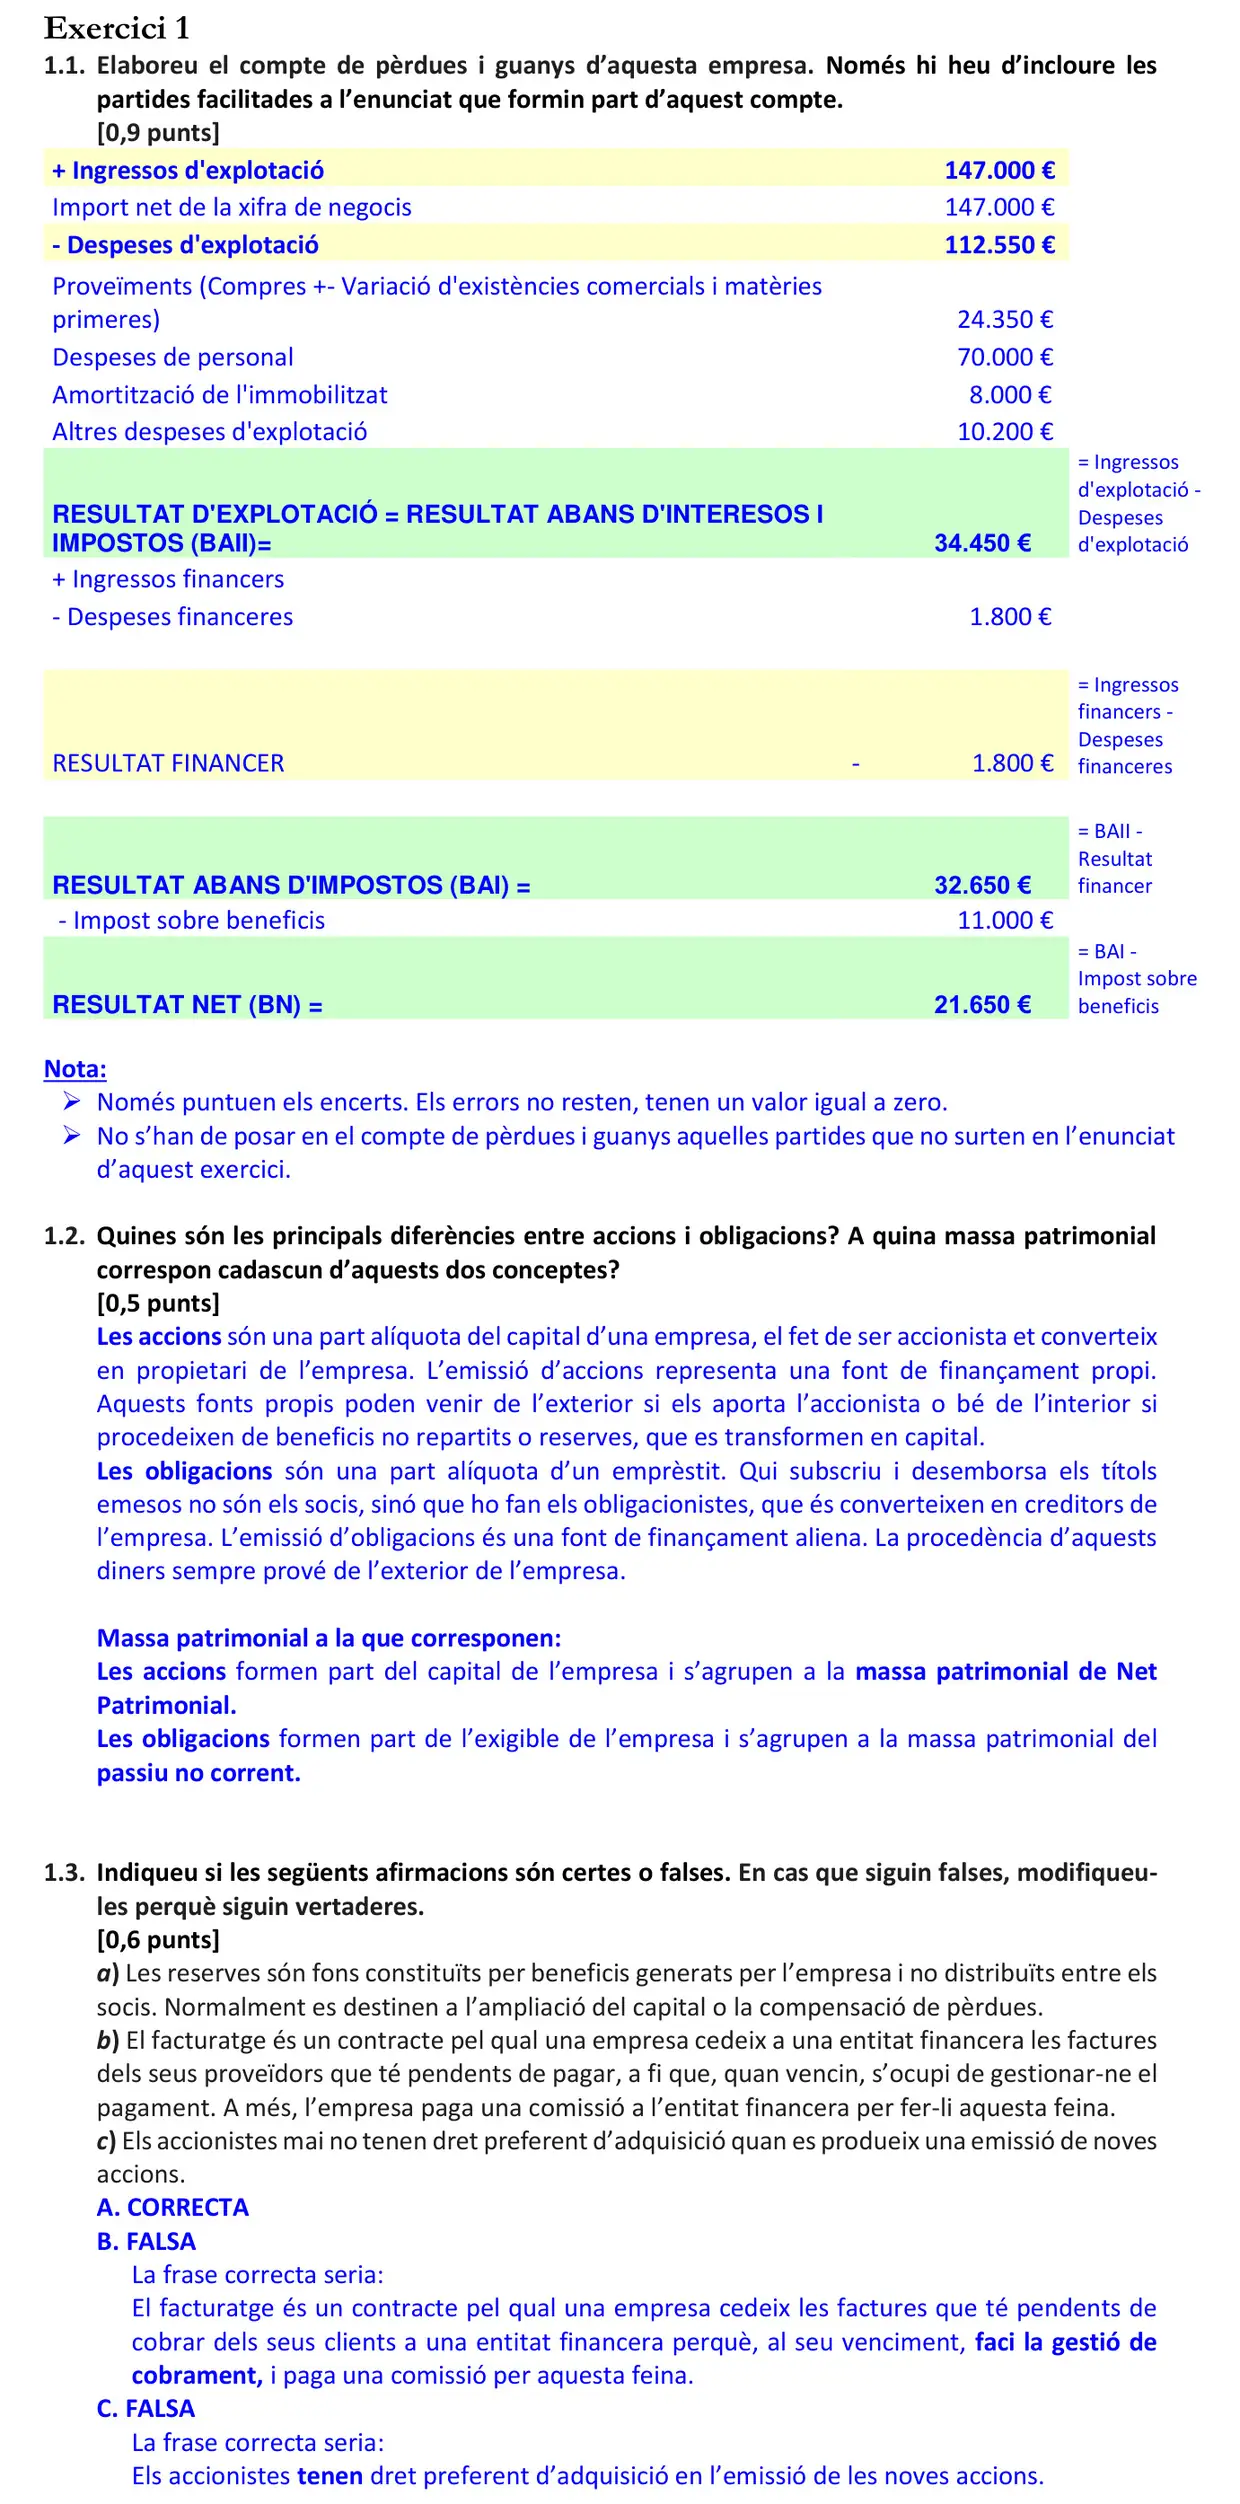
Text dels criteris (transcripció automàtica)
Exercici 1
1.1. Elaboreu el compte de pèrdues i guanys d’aquesta empresa. Només hi heu d’incloure les
partides facilitades a l’enunciat que formin part d’aquest compte.
[0,9 punts]
+ Ingressos d'explotació 147.000 €
Import net de la xifra de negocis 147.000 €
- Despeses d'explotació 112.550 €
Proveïments (Compres +- Variació d'existències comercials i matèries
primeres) 24.350 €
Despeses de personal 70.000 €
Amortització de l'immobilitzat 8.000 €
Altres despeses d'explotació 10.200 €
= Ingressos
d'explotació -
RESULTAT D'EXPLOTACIÓ = RESULTAT ABANS D'INTERESOS I
Despeses
IMPOSTOS (BAII)= 34.450 € d'explotació
+ Ingressos financers
- Despeses financeres 1.800 €
= Ingressos
financers -
Despeses
RESULTAT FINANCER - 1.800 € financeres
= BAII -
Resultat
RESULTAT ABANS D'IMPOSTOS (BAI) = 32.650 € financer
- Impost sobre beneficis 11.000 €
= BAI -
Impost sobre
RESULTAT NET (BN) = 21.650 € beneficis
Nota:
Només puntuen els encerts. Els errors no resten, tenen un valor igual a zero.
No s’han […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2019 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 Gestió financera
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa