La informació econòmica i financera de l'empresa
PAU Funcionament de l'empresa i disseny de models de negoci 2026 · Setembre · Sèrie 2 · Exercici 2
Enunciat
Text de l'enunciat (transcripció automàtica)
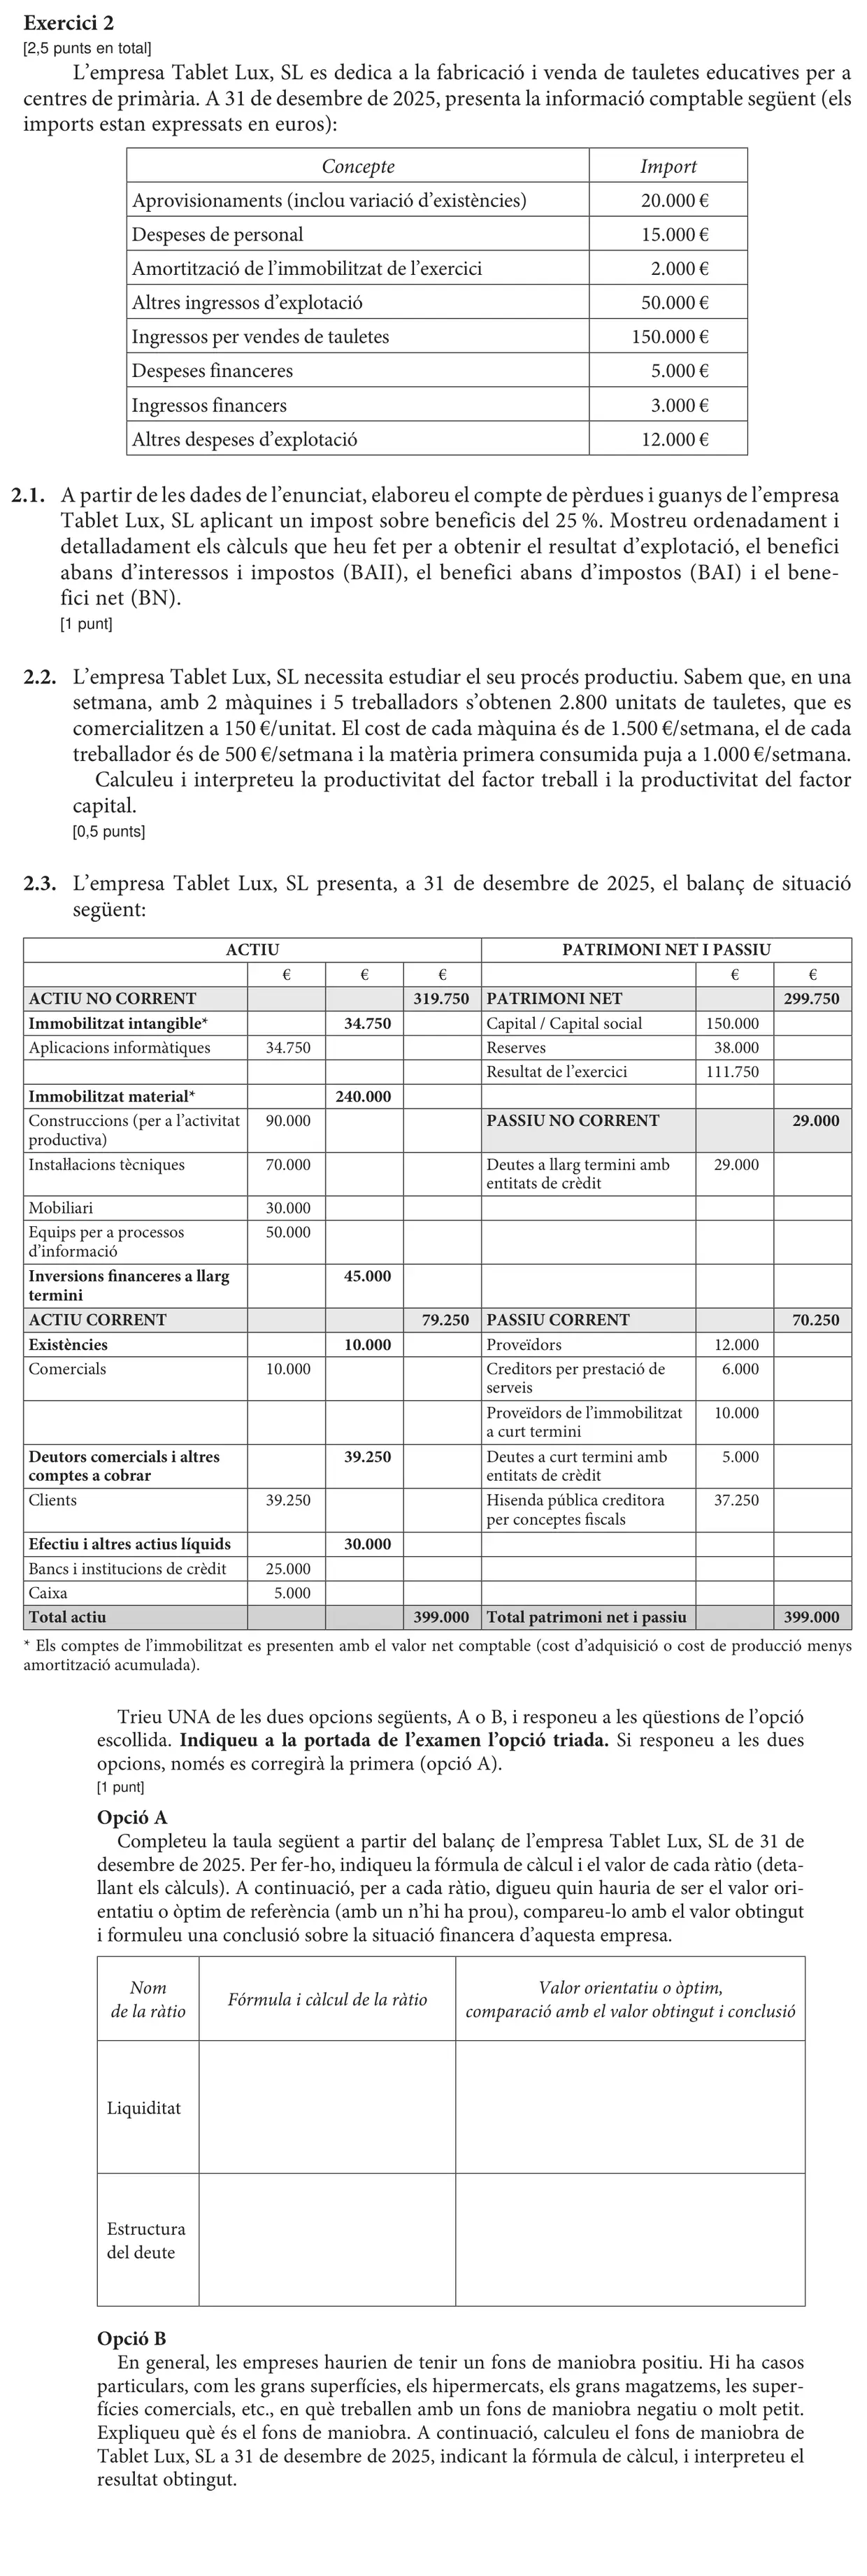
Exercici 2
[2,5 punts en total]
L’empresa Tablet Lux, SL es dedica a la fabricació i venda de tauletes educatives per a
centres de primària. A 31 de desembre de 2025, presenta la informació comptable següent (els
imports estan expressats en euros):
Concepte Import
Aprovisionaments (inclou variació d’existències) 20.000 €
Despeses de personal 15.000 €
Amortització de l’immobilitzat de l’exercici 2.000 €
Altres ingressos d’explotació 50.000 €
Ingressos per vendes de tauletes 150.000 €
Despeses financeres 5.000 €
Ingressos financers 3.000 €
Altres despeses d’explotació 12.000 €
2.1. A partir de les dades de l’enunciat, elaboreu el compte de pèrdues i guanys de l’empresa
Tablet Lux, SL aplicant un impost sobre beneficis del 25 %. Mostreu ordenadament i
detalladament els càlculs que heu fet per a obtenir el resultat d’explotació, el benefici
abans d’interessos i impostos (BAII), el benefici abans d’impostos (BAI) i el bene-
fici net (BN).
[1 punt]
2.2. L’empresa Tablet Lux, SL necessita estudiar el seu procés productiu. Sabem que, en una
setmana, amb 2 màquines i 5 treballadors s’obtenen 2.800 unitats de tauletes, que es
comercialitzen a 150 €/unitat. El cost de cada màquina és de 1.500 €/setmana, el de cada
treballador és de 500 €/setmana i la matèria primera consumida puja a 1.000 €/setmana.
Calculeu i interpreteu la productivitat del factor treball i la productivitat del factor
capital.
[0,5 punts]
2.3. L’empresa Tablet Lux, SL presenta, a 31 de desembre de 2025, el balanç de situació
següent:
ACTIU PATRIMONI NET I PASSIU
€ € € € €
ACTIU NO CORRENT 319.750 PATRIMONI NET 299.750
Immobilitzat intangible* 34.750 Capital / Capital social 150.000
Aplicacions informàtiques 34.750 Reserves 38.000
Resultat de l’exercici 111.750
Immobilitzat material* 240.000
Construccions (per a l’activitat 90.000 PASSIU NO CORRENT 29.000
productiva)
Instaŀlacions tècniques 70.000 Deutes a llarg termini amb 29.000
entitats de crèdit
Mobiliari 30.000
Equips per a processos 50.000
d’informació
Inversions financeres a llarg 45.000
termini
ACTIU CORRENT 79.250 PASSIU CORRENT 70.250
Existències 10.000 Proveïdors 12.000
Comercials 10.000 Creditors per prestació de 6.000
serveis
Proveïdors de l’immobilitzat 10.000
a curt termini
Deutors comercials i altres 39.250 Deutes a curt termini amb 5.000
comptes a cobrar entitats de crèdit
Clients 39.250 Hisenda pública creditora 37.250
per conceptes fiscals
Efectiu i altres actius líquids 30.000
Bancs i institucions de crèdit 25.000
Caixa 5.000
Total actiu 399.000 Total patrimoni net i passiu 399.000
* Els comptes de l’immobilitzat es presenten amb el valor net comptable (cost d’adquisició o cost de producció menys
amortització acumulada).
Nom Valor orientatiu o òptim,
Fórmula i càlcul de la ràtio
de la ràtio comparació amb el valor obtingut i conclusió
Liquiditat
Estructura
del deute
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
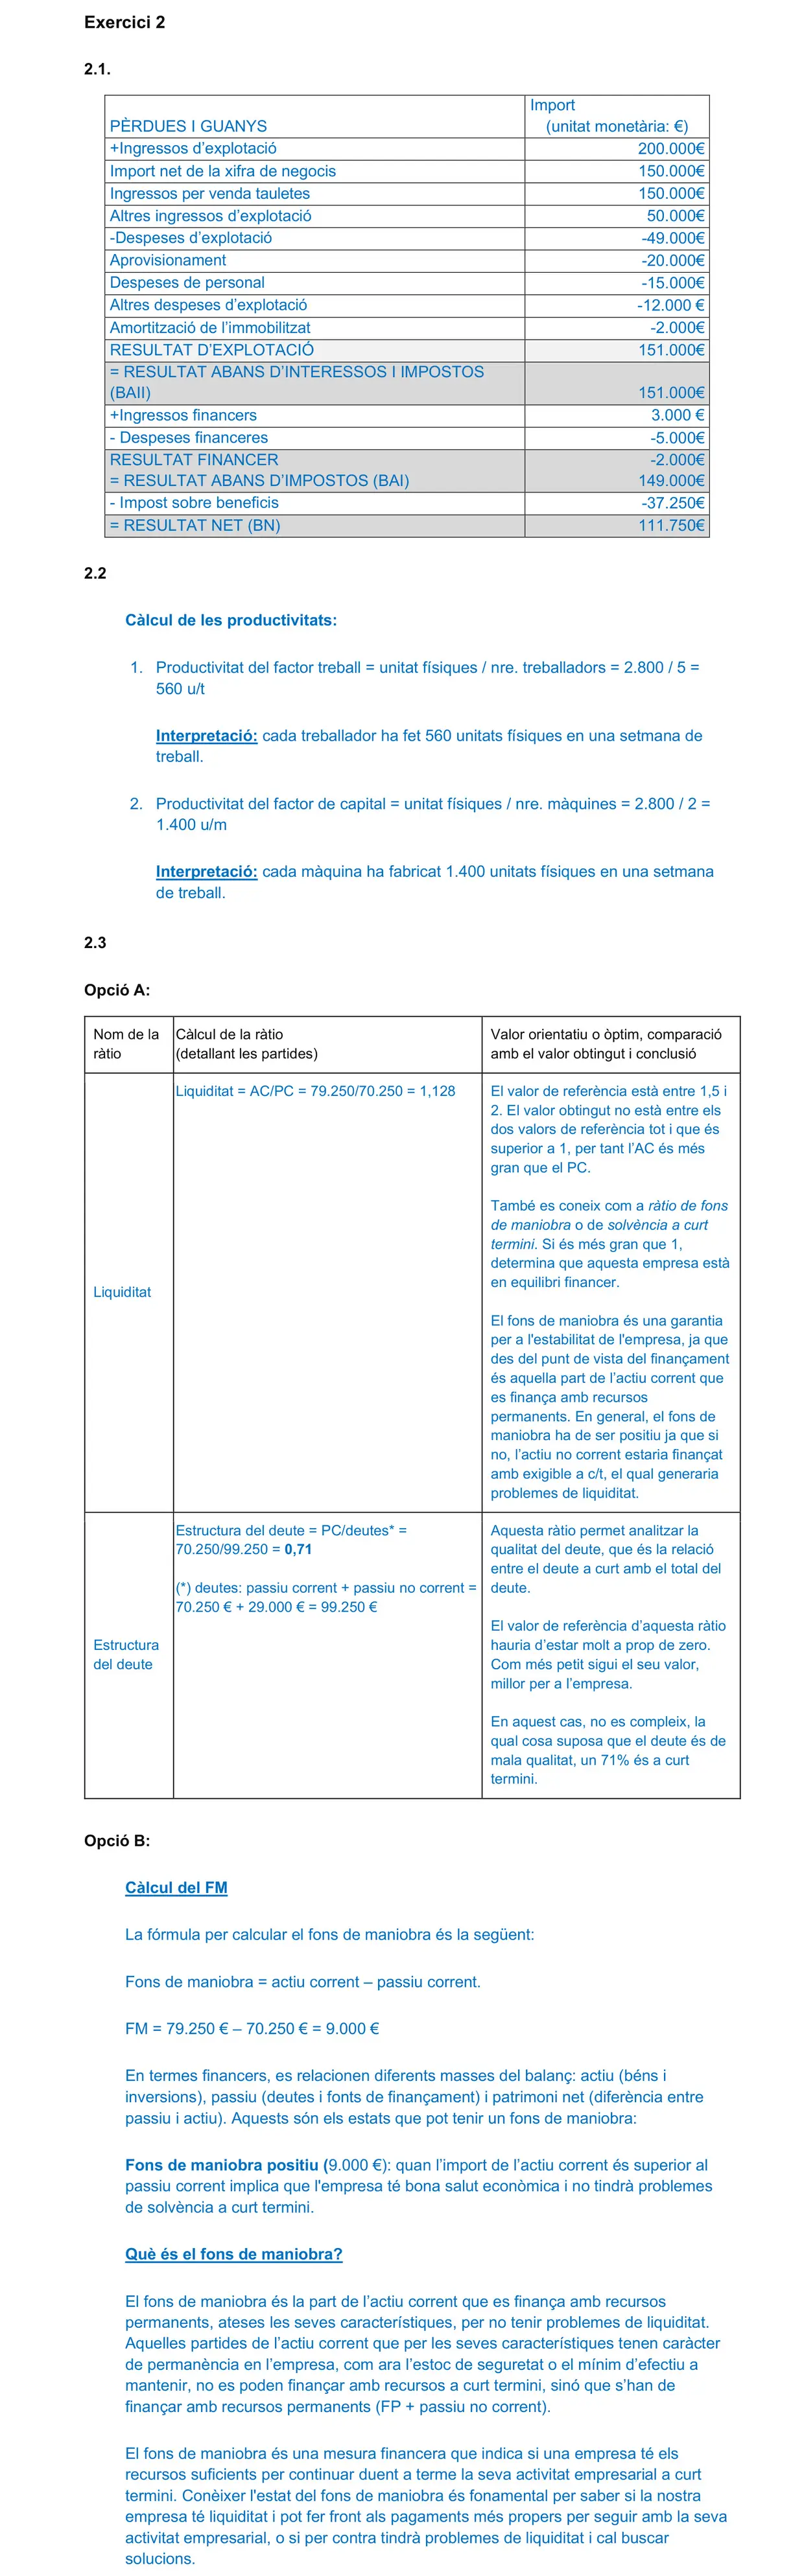
Exercici 2
2.1.
Import
PÈRDUES I GUANYS (unitat monetària: €)
+Ingressos d’explotació 200.000€
Import net de la xifra de negocis 150.000€
Ingressos per venda tauletes 150.000€
Altres ingressos d’explotació 50.000€
-Despeses d’explotació -49.000€
Aprovisionament -20.000€
Despeses de personal -15.000€
Altres despeses d’explotació -12.000 €
Amortització de l’immobilitzat -2.000€
RESULTAT D’EXPLOTACIÓ 151.000€
= RESULTAT ABANS D’INTERESSOS I IMPOSTOS
(BAII) 151.000€
+Ingressos financers 3.000 €
- Despeses financeres -5.000€
RESULTAT FINANCER -2.000€
= RESULTAT ABANS D’IMPOSTOS (BAI) 149.000€
- Impost sobre beneficis -37.250€
= RESULTAT NET (BN) 111.750€
2.2
Càlcul de les productivitats:
1. Productivitat del factor treball = unitat físiques / nre. treballadors = 2.800 / 5 =
560 u/t
Interpretació: cada treballador ha fet 560 unitats físiques en una setmana de
treball.
2. Productivitat del factor de capital = unitat físiques / nre. màquines = 2.800 / 2 =
1.400 u/m
Interpretació: cada màquina […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2026 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 El projecte empresarial
- Exercici 3 El projecte empresarial
- Exercici 4 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Funcionament de l'empresa i disseny de models de negoci