La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2022 · Juny · Sèrie 2 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
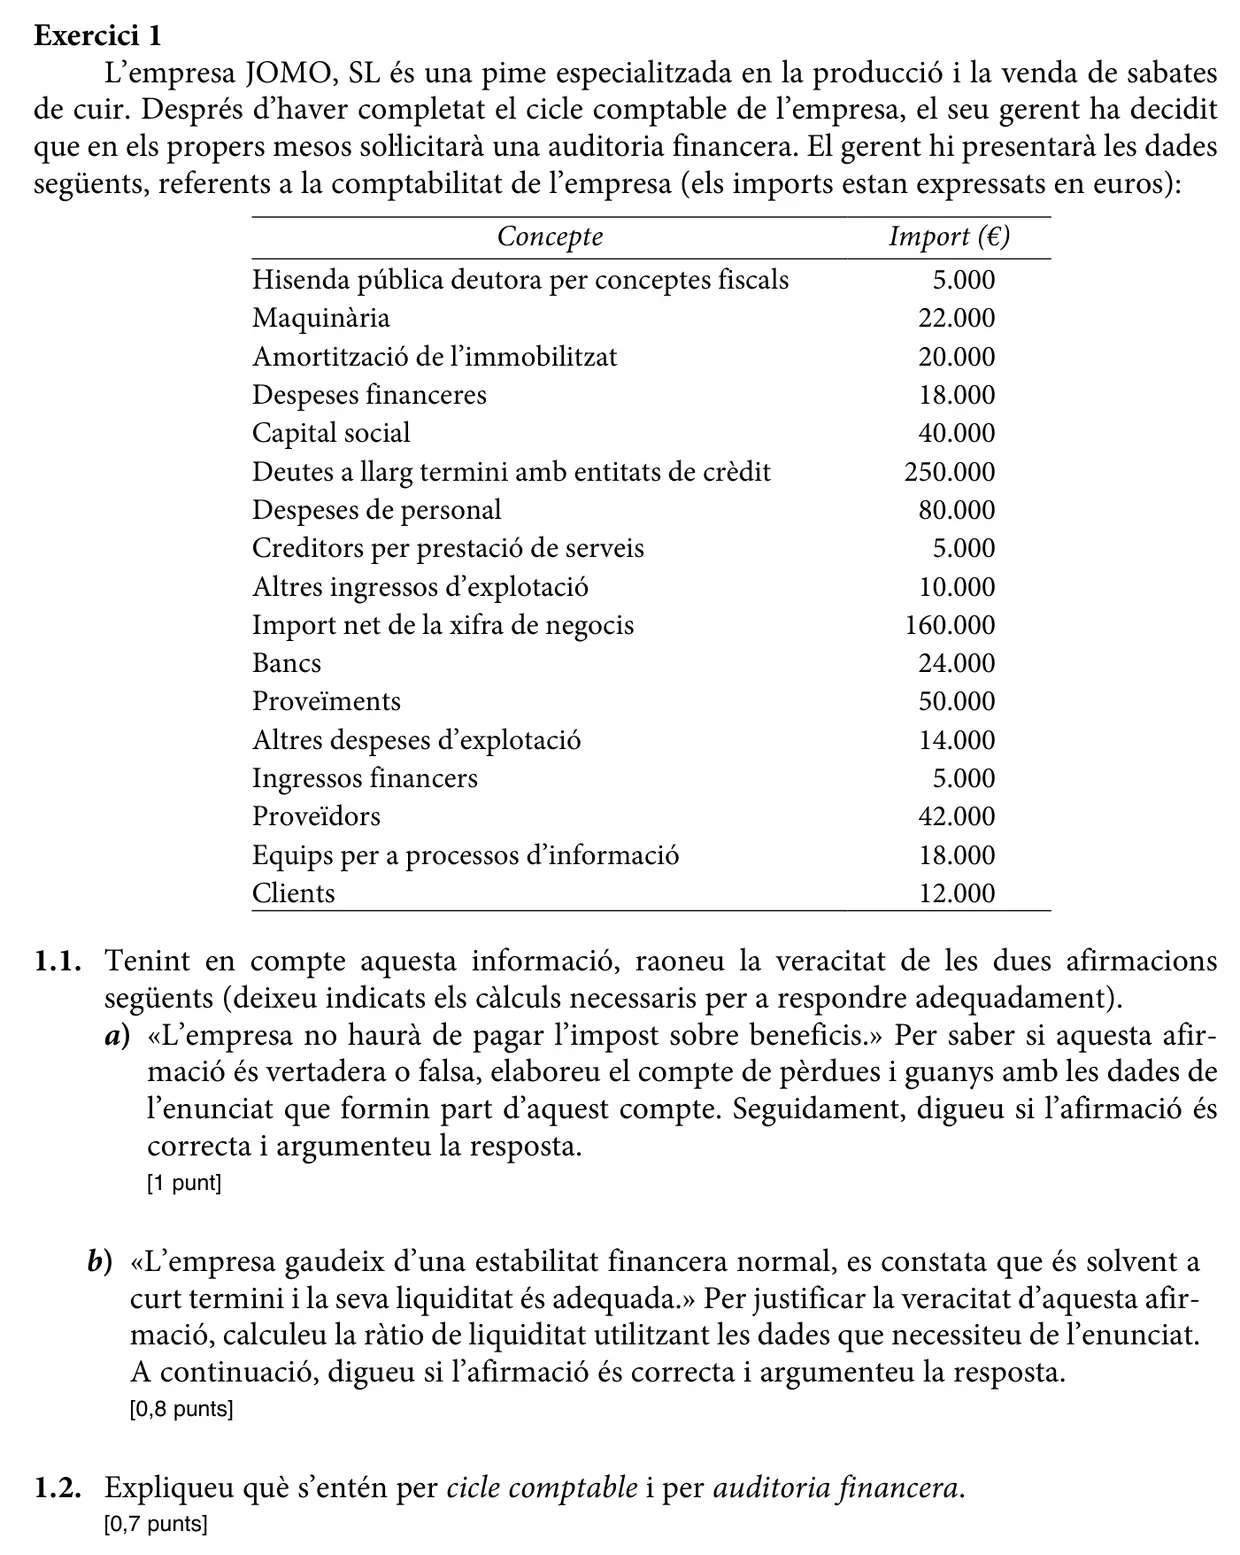
Exercici 1
L’empresa JOMO, SL és una pime especialitzada en la producció i la venda de sabates
de cuir. Després d’haver completat el cicle comptable de l’empresa, el seu gerent ha decidit
que en els propers mesos soŀlicitarà una auditoria financera. El gerent hi presentarà les dades
següents, referents a la comptabilitat de l’empresa (els imports estan expressats en euros):
Concepte Import (€)
Hisenda pública deutora per conceptes fiscals 5.000
Maquinària 22.000
Amortització de l’immobilitzat 20.000
Despeses financeres 18.000
Capital social 40.000
Deutes a llarg termini amb entitats de crèdit 250.000
Despeses de personal 80.000
Creditors per prestació de serveis 5.000
Altres ingressos d’explotació 10.000
Import net de la xifra de negocis 160.000
Bancs 24.000
Proveïments 50.000
Altres despeses d’explotació 14.000
Ingressos financers 5.000
Proveïdors 42.000
Equips per a processos d’informació 18.000
Clients 12.000
1.1. Tenint en compte aquesta informació, raoneu la veracitat de les dues afirmacions
següents (deixeu indicats els càlculs necessaris per a respondre adequadament).
a) «L’empresa no haurà de pagar l’impost sobre beneficis.» Per saber si aquesta afir
mació és vertadera o falsa, elaboreu el compte de pèrdues i guanys amb les dades de
l’enunciat que formin part d’aquest compte. Seguidament, digueu si l’afirmació és
correcta i argumenteu la resposta.
[1 punt]
b) «L’empresa gaudeix d’una estabilitat financera normal, es constata que és solvent a
curt termini i la seva liquiditat és adequada.» Per justificar la veracitat d’aquesta afir
mació, calculeu la ràtio de liquiditat utilitzant les dades que necessiteu de l’enunciat.
A continuació, digueu si l’afirmació és correcta i argumenteu la resposta.
[0,8 punts]
1.2. Expliqueu què s’entén per cicle comptable i per auditoria financera.
[0,7 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
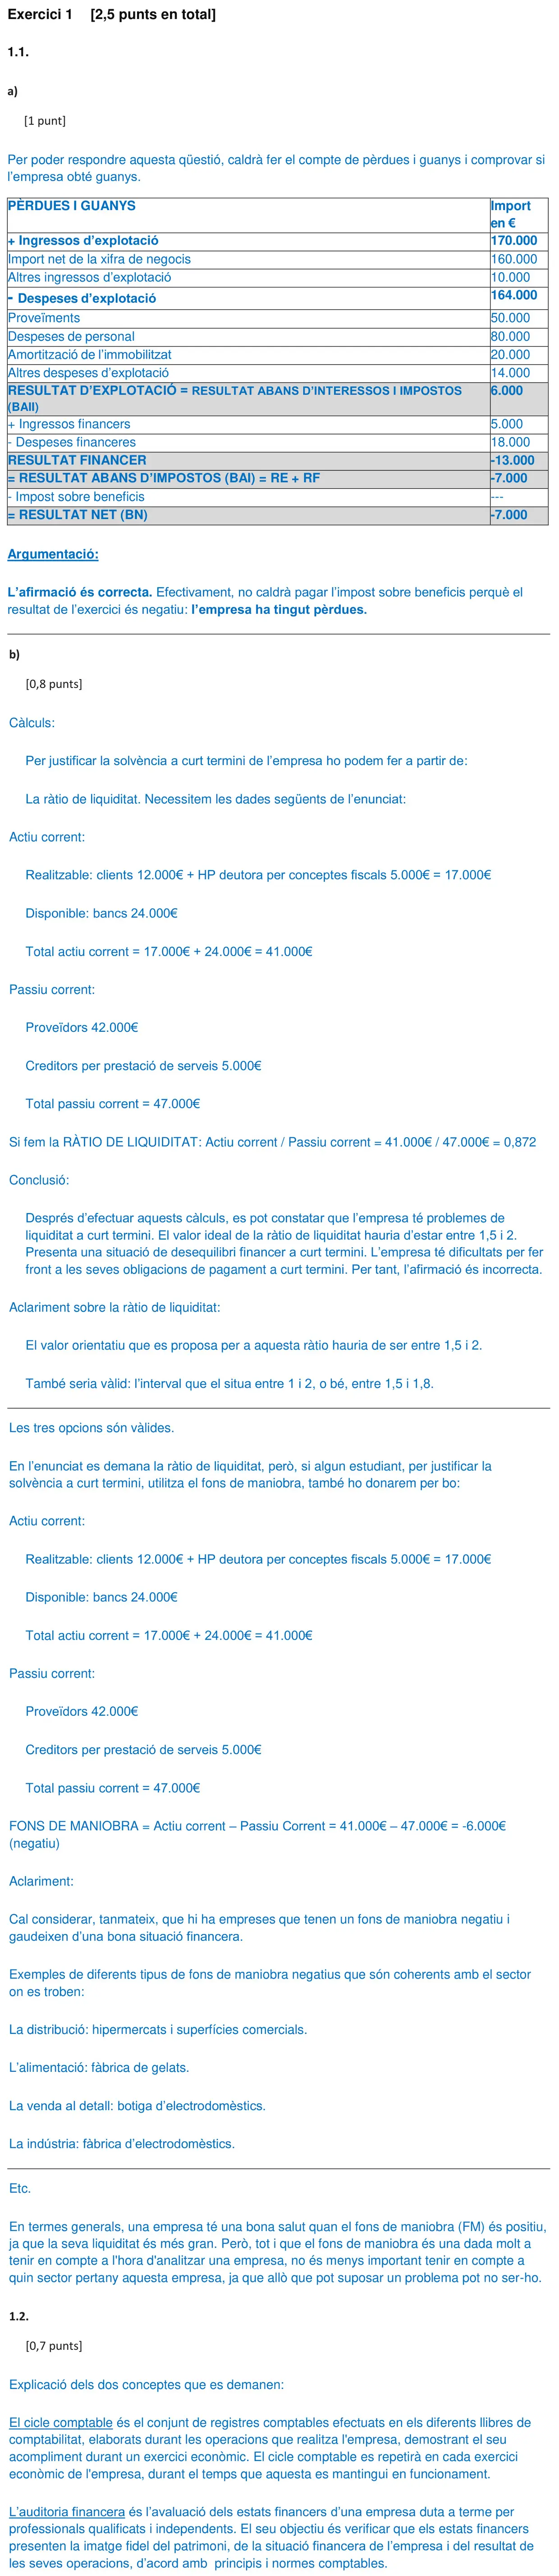
Exercici 1 [2,5 punts en total]
1.1.
a)
[1 punt]
Per poder respondre aquesta qüestió, caldrà fer el compte de pèrdues i guanys i comprovar si
l’empresa obté guanys.
PÈRDUES I GUANYS Import
en €
+ Ingressos d’explotació 170.000
Import net de la xifra de negocis 160.000
Altres ingressos d’explotació 10.000
- Despeses d’explotació 164.000
Proveïments 50.000
Despeses de personal 80.000
Amortització de l’immobilitzat 20.000
Altres despeses d’explotació 14.000
RESULTAT D’EXPLOTACIÓ = RESULTAT ABANS D’INTERESSOS I IMPOSTOS 6.000
(BAII)
+ Ingressos financers 5.000
- Despeses financeres 18.000
RESULTAT FINANCER -13.000
= RESULTAT ABANS D’IMPOSTOS (BAI) = RE + RF -7.000
- Impost sobre beneficis ---
= RESULTAT NET (BN) -7.000
Argumentació:
L’afirmació és correcta. Efectivament, no caldrà pagar l’impost sobre beneficis perquè el
resultat de l’exercici és negatiu: l’empresa ha tingut pèrdues.
b)
[0,8 punts]
Càlculs:
Per justificar la solvència a curt termini de l’empresa ho podem fer a partir de:
L […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2022 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 Gestió financera
- Exercici 3 La informació econòmica i financera de l'empresa
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa