La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2017 · Setembre · Sèrie 2 · Exercici 2
També hi surt: Gestió financera.
Enunciat
Text de l'enunciat (transcripció automàtica)
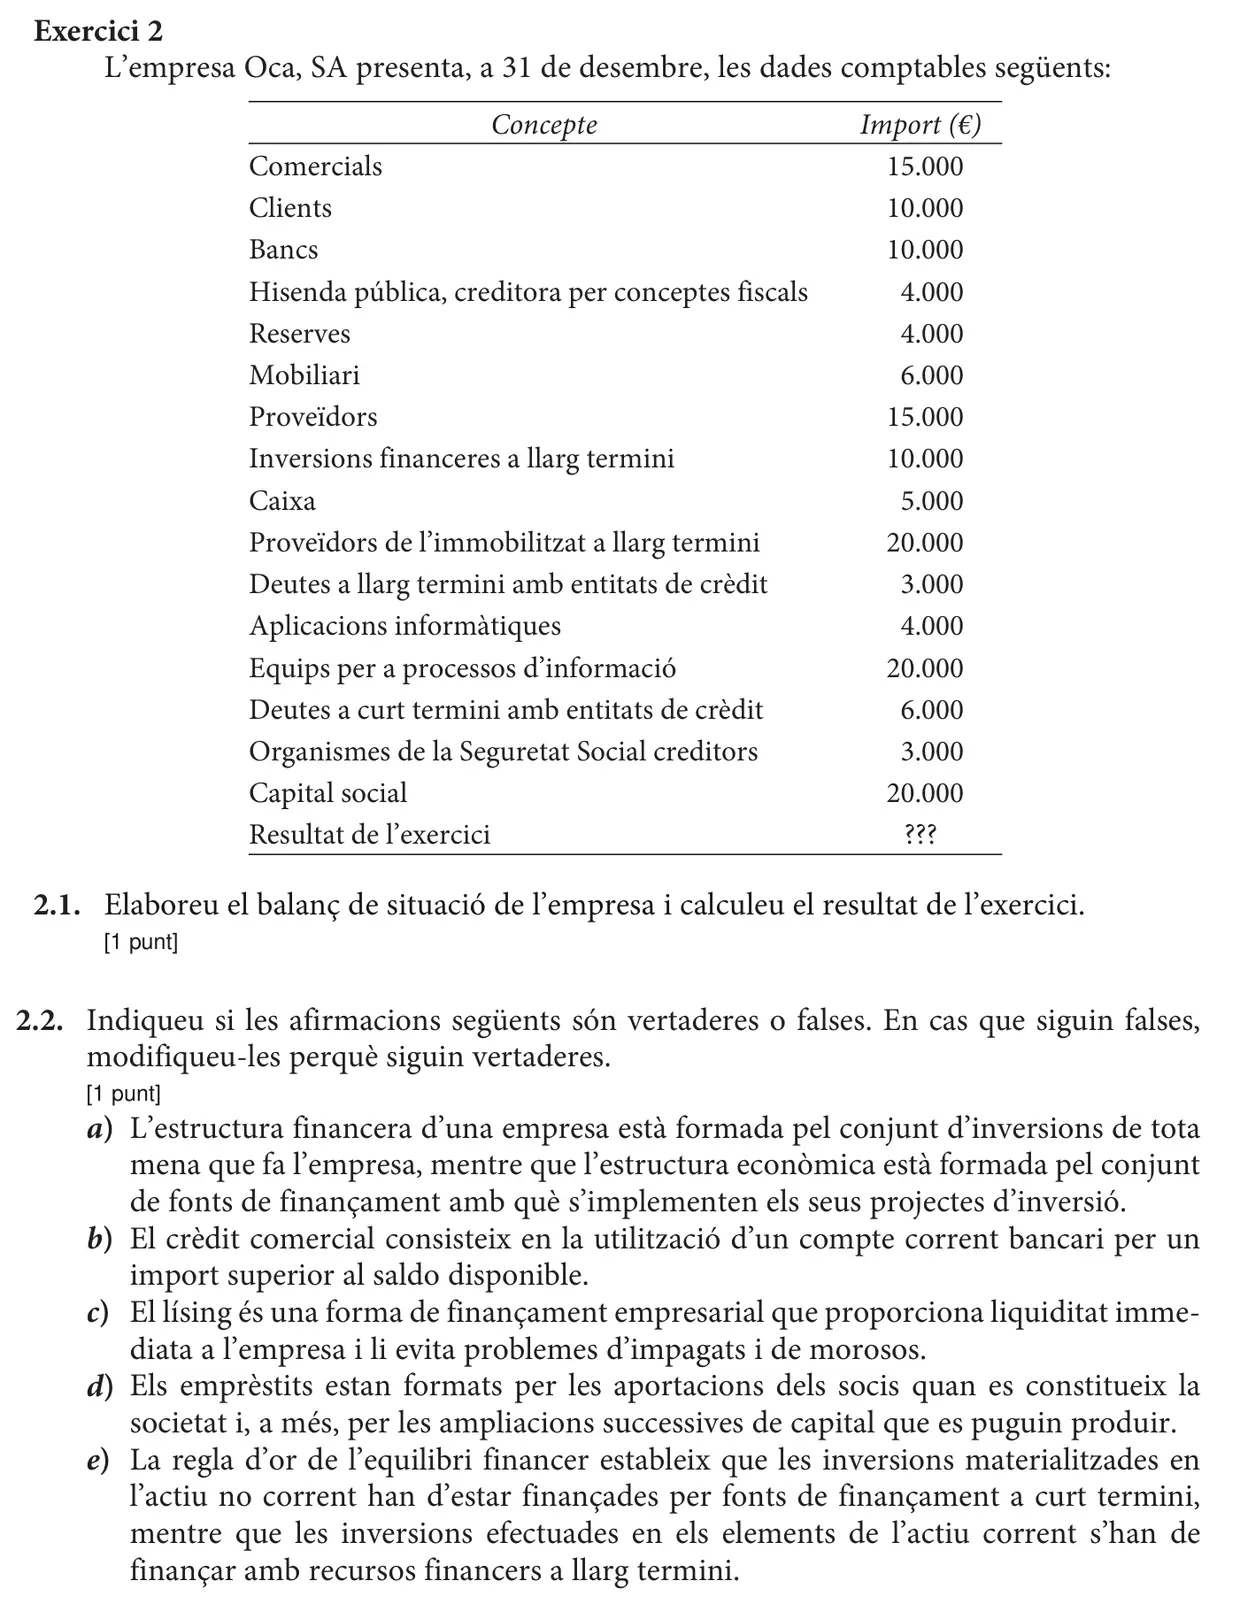
Exercici 2
L’empresa Oca, SA presenta, a 31 de desembre, les dades comptables següents:
Concepte Import (€)
Comercials 15.000
Clients 10.000
Bancs 10.000
Hisenda pública, creditora per conceptes fiscals 4.000
Reserves 4.000
Mobiliari 6.000
Proveïdors 15.000
Inversions financeres a llarg termini 10.000
Caixa 5.000
Proveïdors de l’immobilitzat a llarg termini 20.000
Deutes a llarg termini amb entitats de crèdit 3.000
Aplicacions informàtiques 4.000
Equips per a processos d’informació 20.000
Deutes a curt termini amb entitats de crèdit 6.000
Organismes de la Seguretat Social creditors 3.000
Capital social 20.000
Resultat de l’exercici ???
2.1. Elaboreu el balanç de situació de l’empresa i calculeu el resultat de l’exercici.
[1 punt]
2.2. Indiqueu si les afirmacions següents són vertaderes o falses. En cas que siguin falses,
modifiqueu-les perquè siguin vertaderes.
[1 punt]
a) L’estructura financera d’una empresa està formada pel conjunt d’inversions de tota
mena que fa l’empresa, mentre que l’estructura econòmica està formada pel conjunt
de fonts de finançament amb què s’implementen els seus projectes d’inversió.
b) El crèdit comercial consisteix en la utilització d’un compte corrent bancari per un
import superior al saldo disponible.
c) El lísing és una forma de finançament empresarial que proporciona liquiditat imme
diata a l’empresa i li evita problemes d’impagats i de morosos.
d) Els emprèstits estan formats per les aportacions dels socis quan es constitueix la
societat i, a més, per les ampliacions successives de capital que es puguin produir.
e) La regla d’or de l’equilibri financer estableix que les inversions materialitzades en
l’actiu no corrent han d’estar finançades per fonts de finançament a curt termini,
mentre que les inversions efectuades en els elements de l’actiu corrent s’han de
finançar amb recursos financers a llarg termini.
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
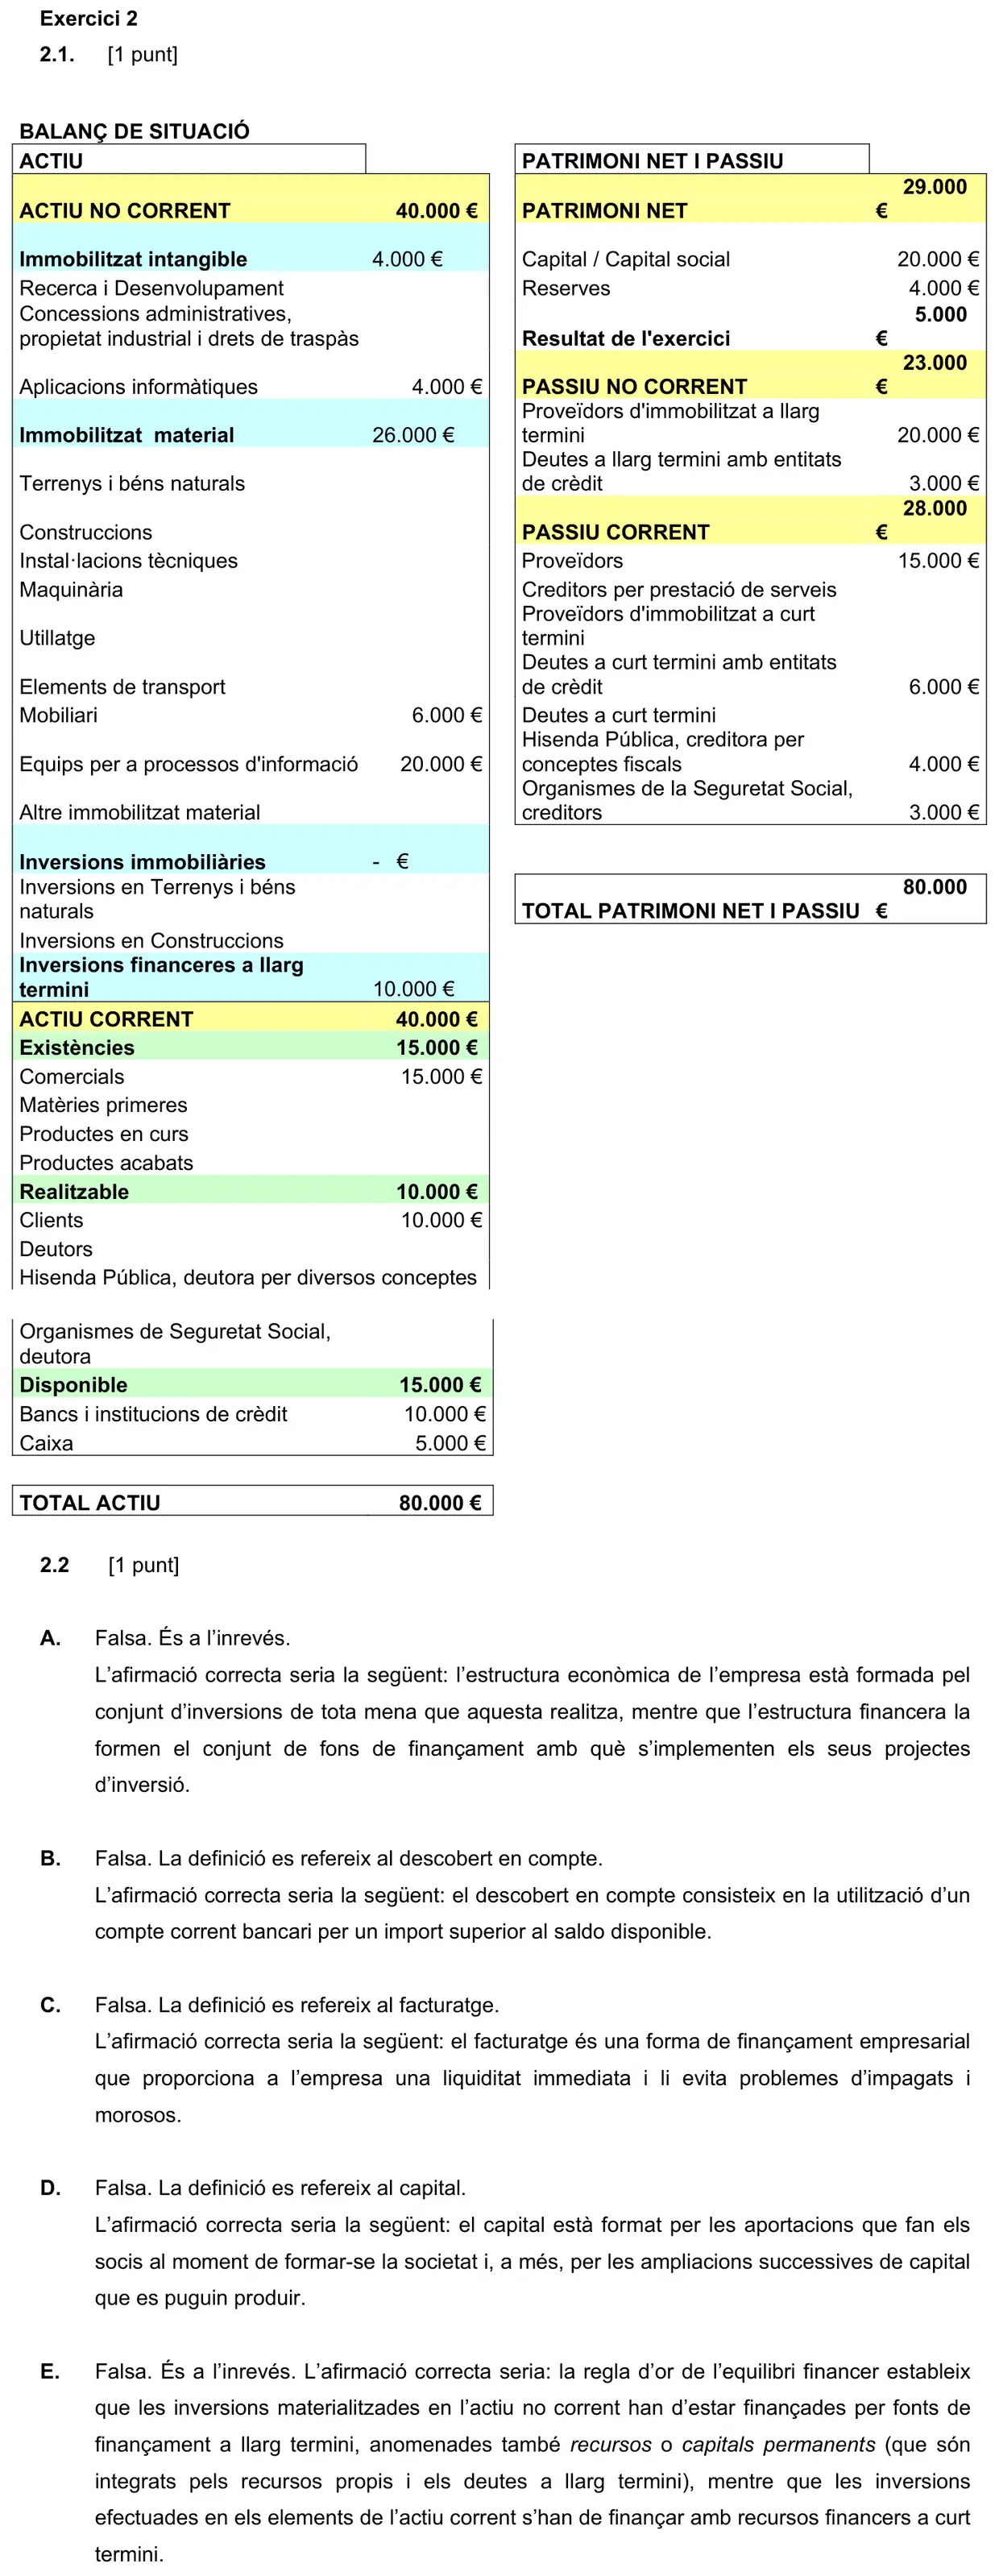
2.1. [1 punt]
BALANÇ DE SITUACIÓ
ACTIU PATRIMONI NET I PASSIU
29.000
ACTIU NO CORRENT 40.000 € PATRIMONI NET €
Immobilitzat intangible 4.000 € Capital / Capital social 20.000 €
Recerca i Desenvolupament Reserves 4.000 €
Concessions administratives, 5.000
propietat industrial i drets de traspàs Resultat de l'exercici €
23.000
Aplicacions informàtiques 4.000 € PASSIU NO CORRENT €
Proveïdors d'immobilitzat a llarg
Immobilitzat material 26.000 € termini 20.000 €
Deutes a llarg termini amb entitats
Terrenys i béns naturals de crèdit 3.000 €
28.000
Construccions PASSIU CORRENT €
Instal·lacions tècniques Proveïdors 15.000 €
Maquinària Creditors per prestació de serveis
Proveïdors d'immobilitzat a curt
Utillatge termini
Deutes a curt termini amb entitats
Elements de transport de crèdit 6.000 €
Mobiliari 6.000 € Deutes a curt termini
Hisenda Pública, creditora per
Equips per a processos d'informació 20.000 € conceptes fiscals 4.000 €
Organismes de la Seguretat Social,
Altre immobilitzat materia […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2017 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa