La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2014 · Setembre · Sèrie 5 · Exercici 2
Enunciat
Text de l'enunciat (transcripció automàtica)
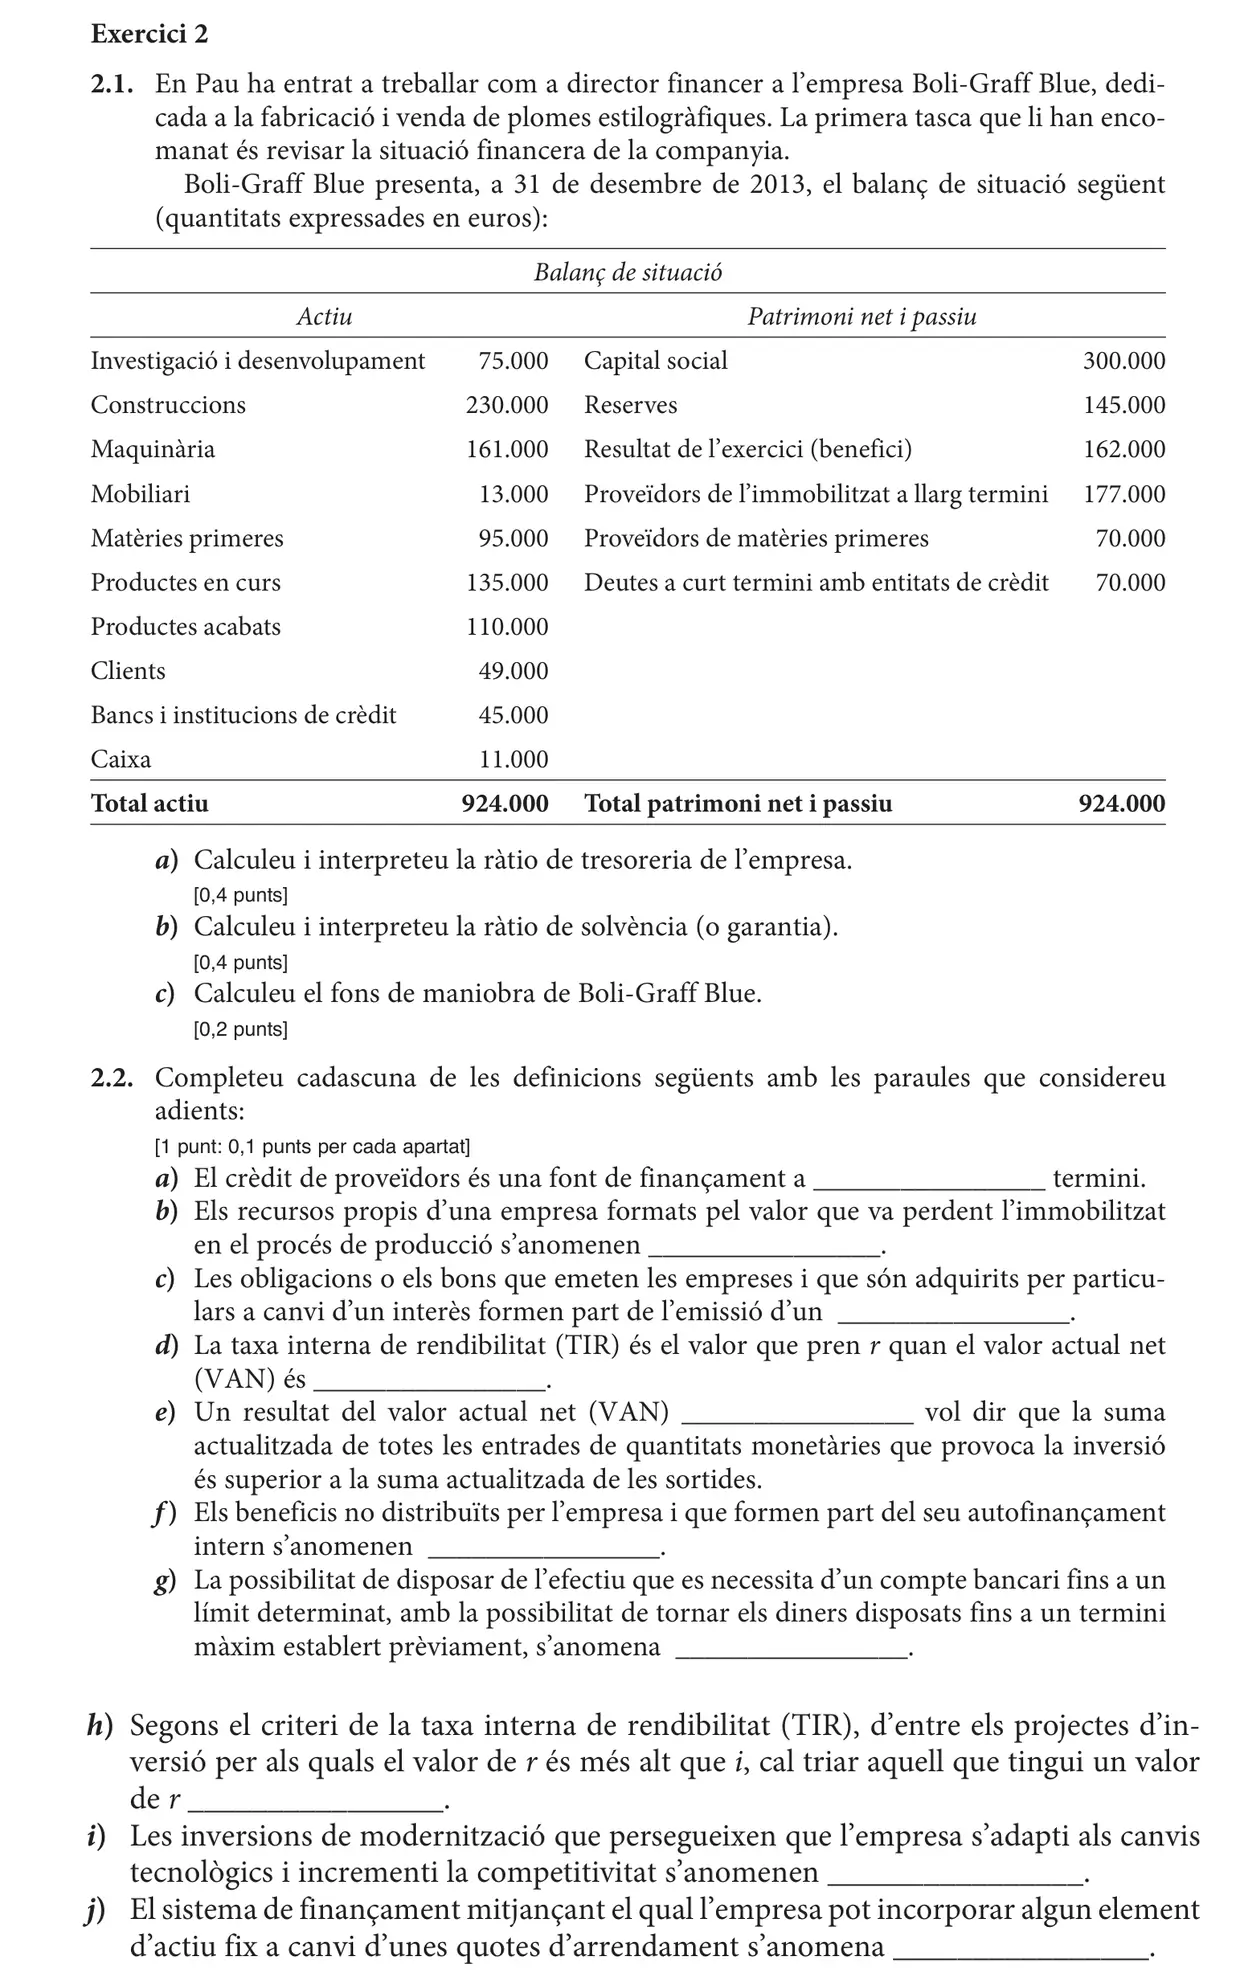
2.1. En Pau ha entrat a treballar com a director financer a l’empresa Boli-Graff Blue, dedi
cada a la fabricació i venda de plomes estilogràfiques. La primera tasca que li han enco
manat és revisar la situació financera de la companyia.
Boli-Graff Blue presenta, a 31 de desembre de 2013, el balanç de situació següent
(quantitats expressades en euros):
Balanç de situació
Actiu Patrimoni net i passiu
Investigació i desenvolupament 75.000 Capital social 300.000
Construccions 230.000 Reserves 145.000
Maquinària 161.000 Resultat de l’exercici (benefici) 162.000
Mobiliari 13.000 Proveïdors de l’immobilitzat a llarg termini 177.000
Matèries primeres 95.000 Proveïdors de matèries primeres 70.000
Productes en curs 135.000 Deutes a curt termini amb entitats de crèdit 70.000
Productes acabats 110.000
Clients 49.000
Bancs i institucions de crèdit 45.000
Caixa 11.000
Total actiu 924.000 Total patrimoni net i passiu 924.000
a) Calculeu i interpreteu la ràtio de tresoreria de l’empresa.
[0,4 punts]
b) Calculeu i interpreteu la ràtio de solvència (o garantia).
[0,4 punts]
c) Calculeu el fons de maniobra de Boli-Graff Blue.
[0,2 punts]
2.2. Completeu cadascuna de les definicions següents amb les paraules que considereu
adients:
[1 punt: 0,1 punts per cada apartat]
a) El crèdit de proveïdors és una font de finançament a ________________ termini.
b) Els recursos propis d’una empresa formats pel valor que va perdent l’immobilitzat
en el procés de producció s’anomenen ________________.
c) Les obligacions o els bons que emeten les empreses i que són adquirits per particu
lars a canvi d’un interès formen part de l’emissió d’un ________________.
d) La taxa interna de rendibilitat (TIR) és el valor que pren r quan el valor actual net
(VAN) és ________________.
e) Un resultat del valor actual net (VAN) ________________ vol dir que la suma
actualitzada de totes les entrades de quantitats monetàries que provoca la inversió
és superior a la suma actualitzada de les sortides.
f ) Els beneficis no distribuïts per l’empresa i que formen part del seu autofinançament
intern s’anomenen ________________.
g) La possibilitat de disposar de l’efectiu que es necessita d’un compte bancari fins a un
límit determinat, amb la possibilitat de tornar els diners disposats fins a un termini
màxim establert prèviament, s’anomena ________________.
h) Segons el criteri de la taxa interna de rendibilitat (TIR), d’entre els projectes d’in
versió per als quals el valor de r és més alt que i, cal triar aquell que tingui un valor
de r ________________.
i) Les inversions de modernització que persegueixen que l’empresa s’adapti als canvis
tecnològics i incrementi la competitivitat s’anomenen ________________.
j) El sistema de finançament mitjançant el qual l’empresa pot incorporar algun element
d’actiu fix a canvi d’unes quotes d’arrendament s’anomena ________________.
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
Exercici 2
2.1.
a)
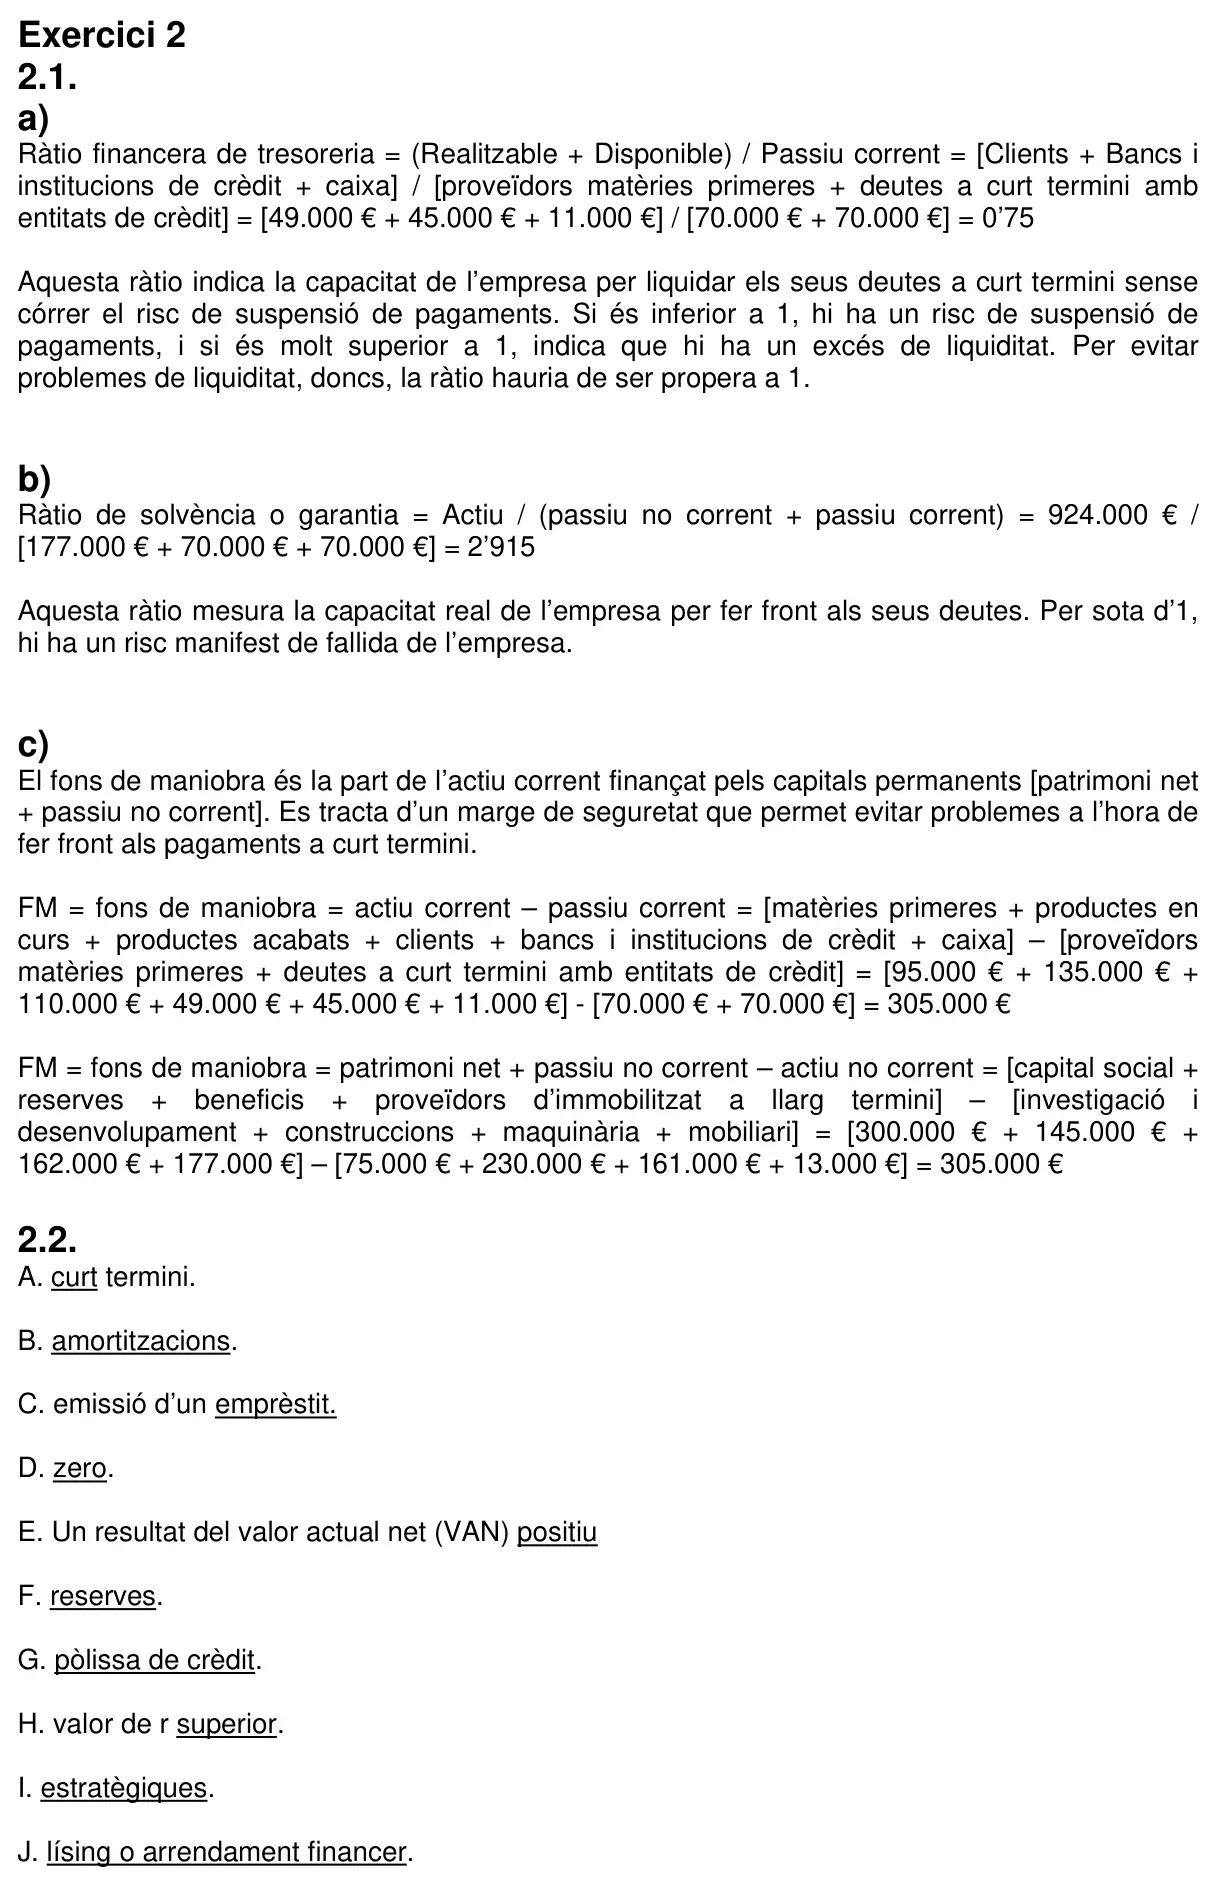
Ràtio financera de tresoreria = (Realitzable + Disponible) / Passiu corrent = [Clients + Bancs i
institucions de crèdit + caixa] / [proveïdors matèries primeres + deutes a curt termini amb
entitats de crèdit] = [49.000 € + 45.000 € + 11.000 €] / [70.000 € + 70.000 €] = 0’75
Aquesta ràtio indica la capacitat de l’empresa per liquidar els seus deutes a curt termini sense
córrer el risc de suspensió de pagaments. Si és inferior a 1, hi ha un risc de suspensió de
pagaments, i si és molt superior a 1, indica que hi ha un excés de liquiditat. Per evitar
problemes de liquiditat, doncs, la ràtio hauria de ser propera a 1.
b)
Ràtio de solvència o garantia = Actiu / (passiu no corrent + passiu corrent) = 924.000 € /
[177.000 € + 70.000 € + 70.000 €] = 2’915
Aquesta ràtio mesura la capacitat real de l’empresa per fer front als seus deutes. Per sota d’1,
hi ha un risc manifest de fallida de l’empresa.
c)
El fons de maniobra és la part de l’actiu corrent finançat pels capitals pe […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2014 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa