La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2008 · Juny · Sèrie 2 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
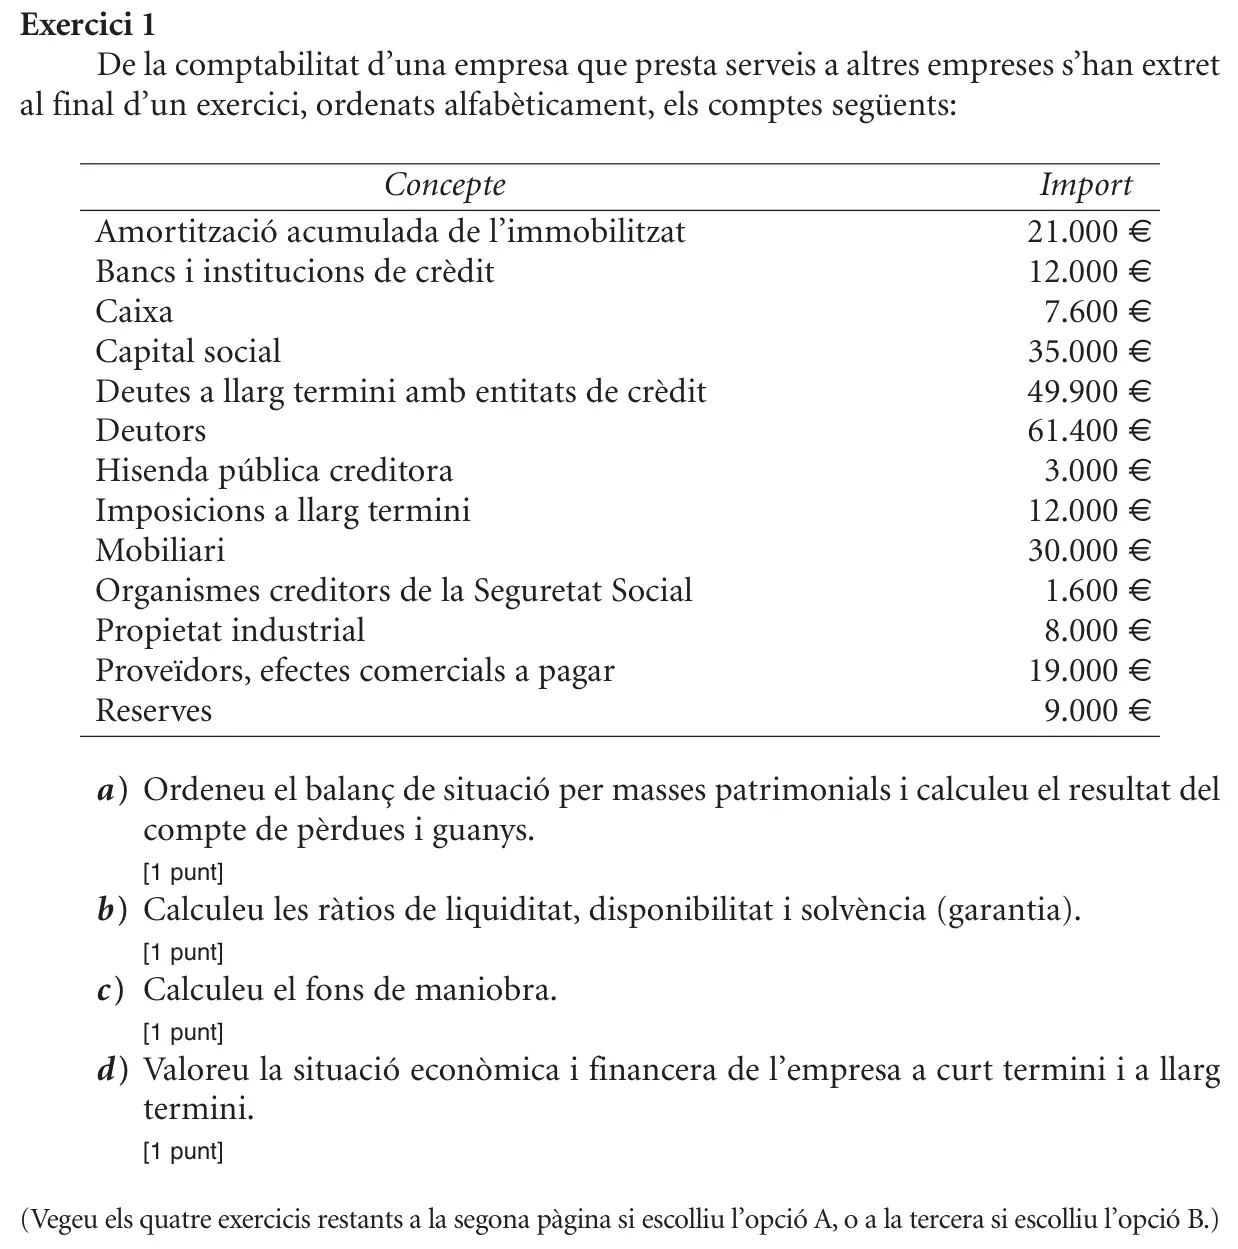
Exercici 1
De la comptabilitat d’una empresa que presta serveis a altres empreses s’han extret
al final d’un exercici, ordenats alfabèticament, els comptes següents:
Concepte Import
Amortització acumulada de l’immobilitzat 21.000 €
12.000 €
Bancs i institucions de crèdit
7.600 €
Caixa
Capital social 35.000 €
49.900 €
Deutes a llarg termini amb entitats de crèdit
Deutors 61.400 €
3.000 €
Hisenda pública creditora
12.000 €
Imposicions a llarg termini
Mobiliari 30.000 €
1.600 €
Organismes creditors de la Seguretat Social
8.000 €
Propietat industrial
Proveïdors, efectes comercials a pagar 19.000 €
9.000 €
Reserves
a) Ordeneu el balanç de situació per masses patrimonials i calculeu el resultat del
compte de pèrdues i guanys.
[1 punt]
b) Calculeu les ràtios de liquiditat, disponibilitat i solvència (garantia).
[1 punt]
c) Calculeu el fons de maniobra.
[1 punt]
d) Valoreu la situació econòmica i financera de l’empresa a curt termini i a llarg
termini.
[1 punt]
(Vegeu els quatre exercicis restants a la segona pàgina si escolliu l’opció A, o a la tercera si escolliu l’opció B.)
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
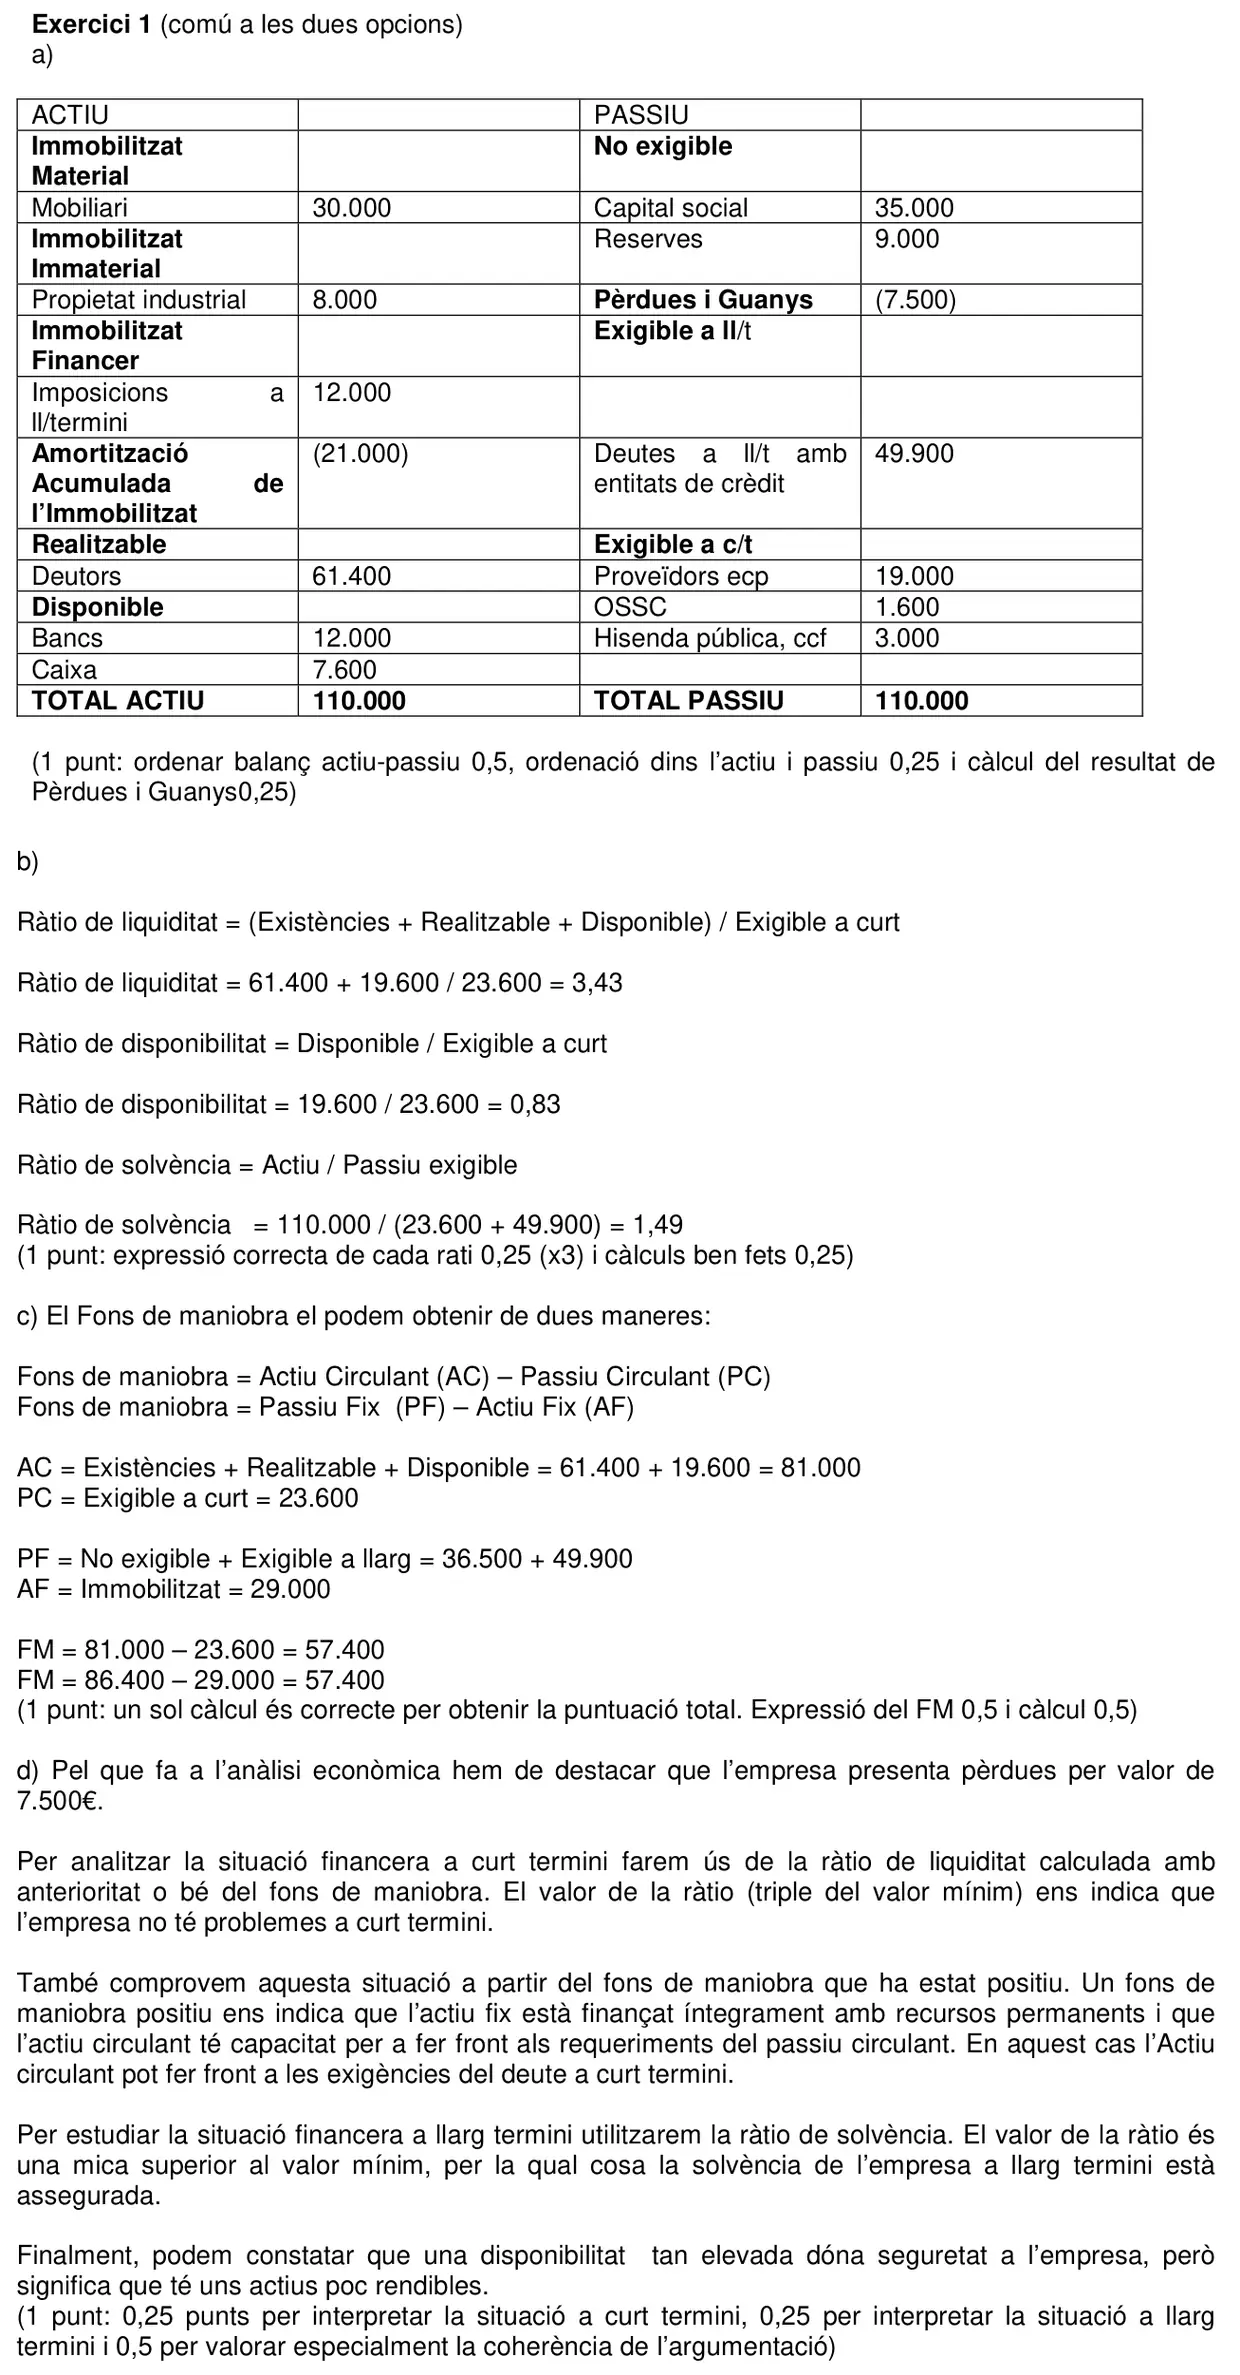
Exercici 1 (comú a les dues opcions)
a)
ACTIU PASSIU
Immobilitzat No exigible
Material
Mobiliari 30.000 Capital social 35.000
Immobilitzat Reserves 9.000
Immaterial
Propietat industrial 8.000 Pèrdues i Guanys (7.500)
Immobilitzat Exigible a ll/t
Financer
Imposicions a 12.000
ll/termini
Amortització (21.000) Deutes a ll/t amb 49.900
Acumulada de entitats de crèdit
l’Immobilitzat
Realitzable Exigible a c/t
Deutors 61.400 Proveïdors ecp 19.000
Disponible OSSC 1.600
Bancs 12.000 Hisenda pública, ccf 3.000
Caixa 7.600
TOTAL ACTIU 110.000 TOTAL PASSIU 110.000
(1 punt: ordenar balanç actiu-passiu 0,5, ordenació dins l’actiu i passiu 0,25 i càlcul del resultat de
Pèrdues i Guanys0,25)
b)
Ràtio de liquiditat = (Existències + Realitzable + Disponible) / Exigible a curt
Ràtio de liquiditat = 61.400 + 19.600 / 23.600 = 3,43
Ràtio de disponibilitat = Disponible / Exigible a curt
Ràtio de disponibilitat = 19.600 / 23.600 = 0,83
Ràtio de solvència = Actiu / Passiu exigible
Ràtio de solvència = 110.00 […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2008 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 (Opció A) Gestió financera
- Exercici 2 (Opció B) Gestió financera
- Exercici 3 (Opció A) Gestió financera
- Exercici 3 (Opció B) Preguntes tipus test
- Exercici 4 (Opció A) El projecte empresarial
- Exercici 4 (Opció B) El projecte empresarial
- Exercici 5 (Opció A) El projecte empresarial
- Exercici 5 (Opció B) El projecte empresarial
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa