La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2023 · Juny · Sèrie 1 · Exercici 1
Enunciat
Text de l'enunciat (transcripció automàtica)
Exercici 1
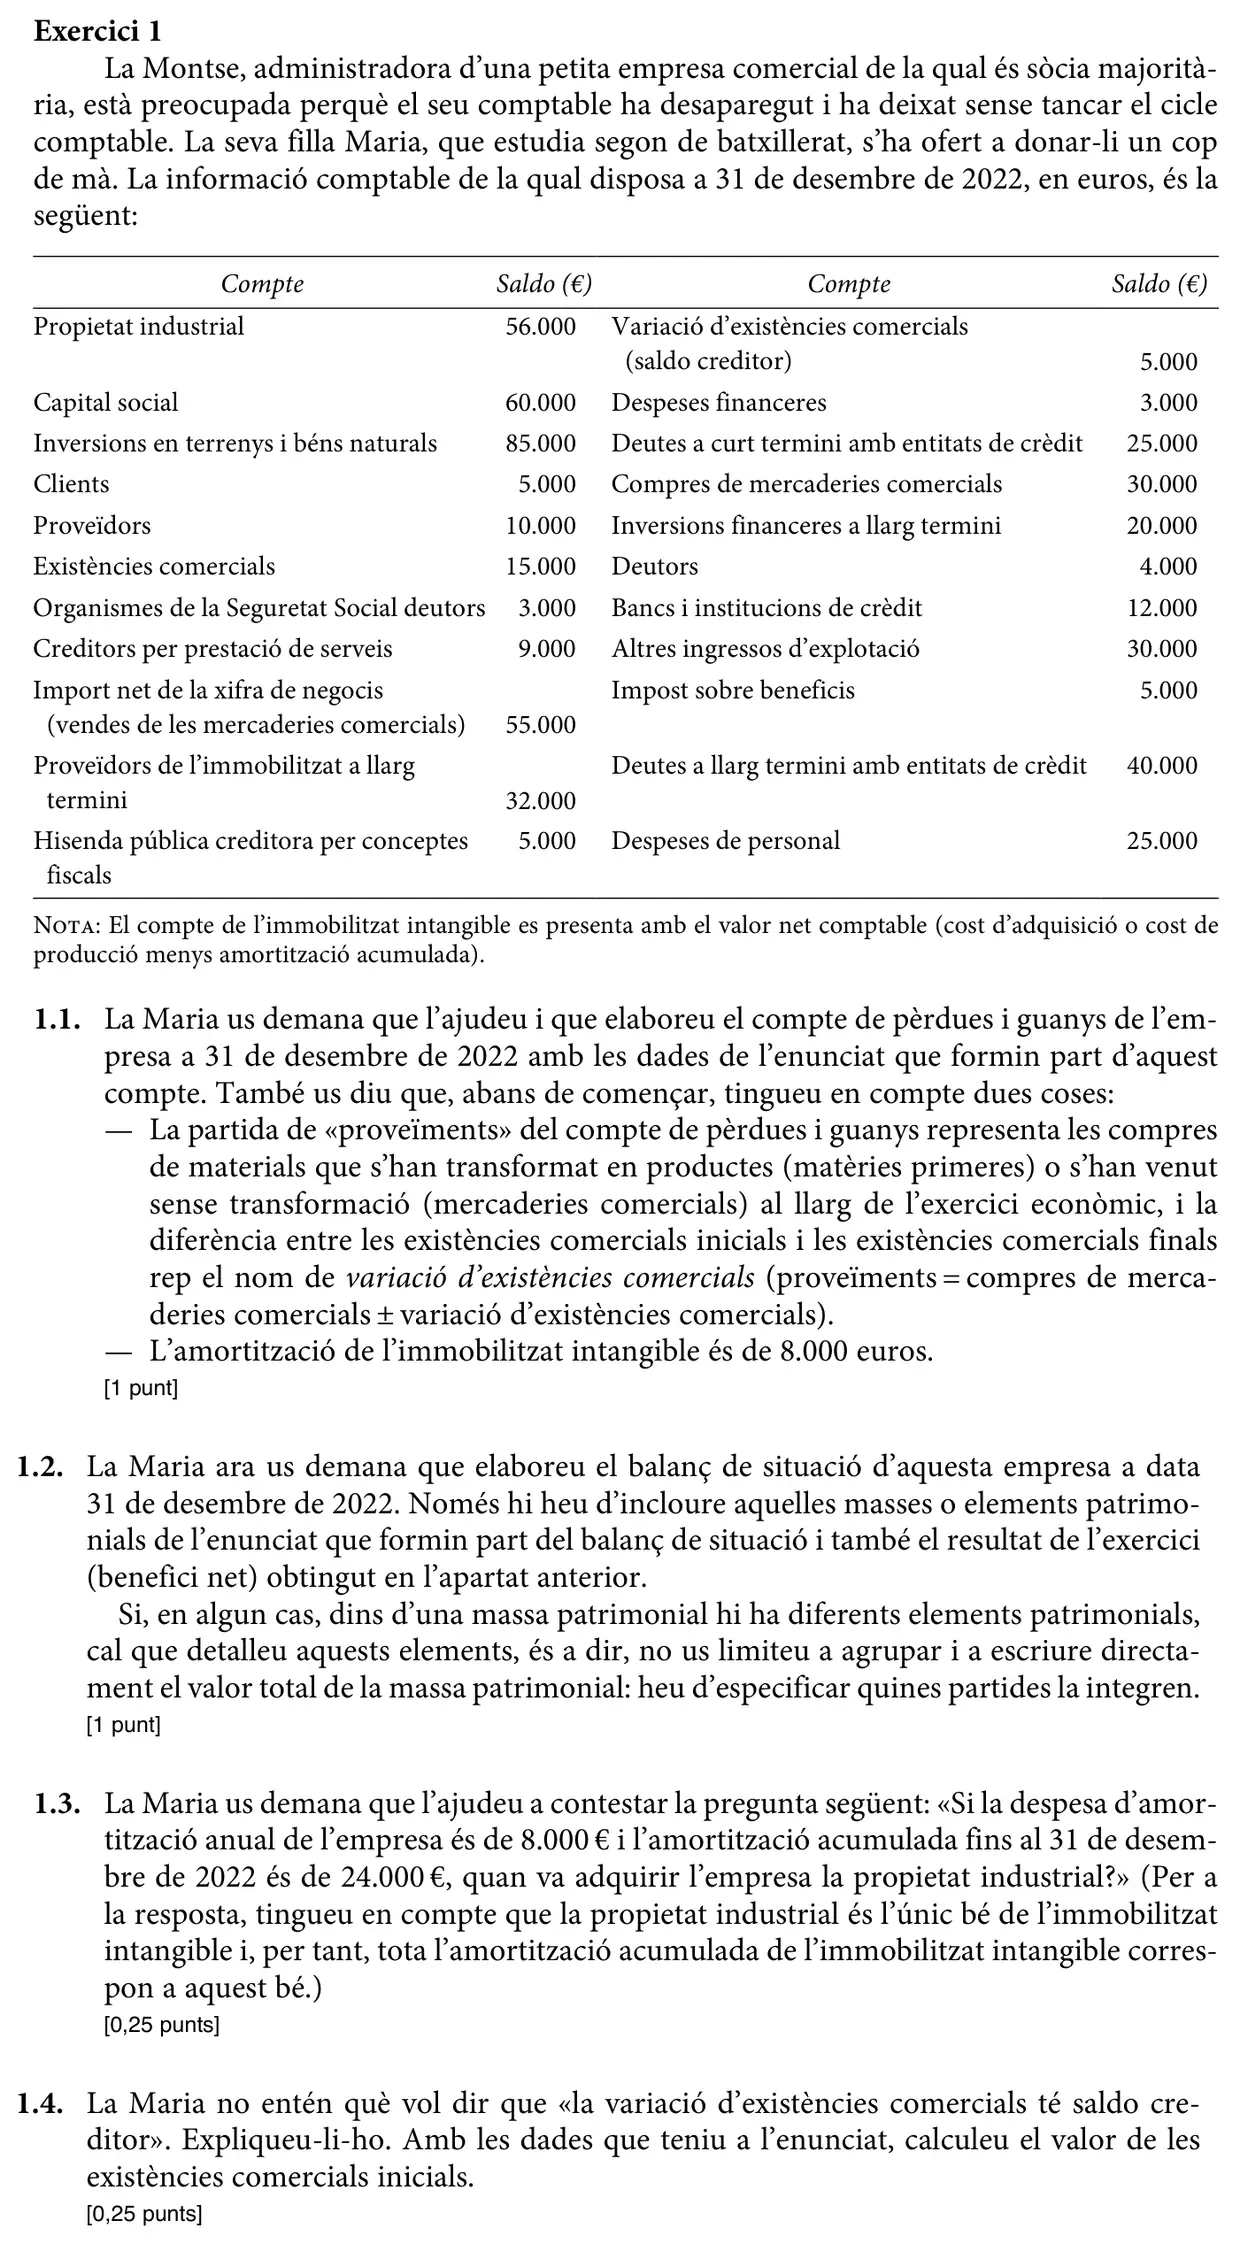
La Montse, administradora d’una petita empresa comercial de la qual és sòcia majorità-
ria, està preocupada perquè el seu comptable ha desaparegut i ha deixat sense tancar el cicle
comptable. La seva filla Maria, que estudia segon de batxillerat, s’ha ofert a donar-li un cop
de mà. La informació comptable de la qual disposa a 31 de desembre de 2022, en euros, és la
següent:
Compte Saldo (€) Compte Saldo (€)
Propietat industrial 56.000 Variació d’existències comercials
(saldo creditor) 5.000
Capital social 60.000 Despeses financeres 3.000
Inversions en terrenys i béns naturals 85.000 Deutes a curt termini amb entitats de crèdit 25.000
Clients 5.000 Compres de mercaderies comercials 30.000
Proveïdors 10.000 Inversions financeres a llarg termini 20.000
Existències comercials 15.000 Deutors 4.000
Organismes de la Seguretat Social deutors 3.000 Bancs i institucions de crèdit 12.000
Creditors per prestació de serveis 9.000 Altres ingressos d’explotació 30.000
Import net de la xifra de negocis Impost sobre beneficis 5.000
(vendes de les mercaderies comercials) 55.000
Proveïdors de l’immobilitzat a llarg Deutes a llarg termini amb entitats de crèdit 40.000
termini 32.000
Hisenda pública creditora per conceptes 5.000 Despeses de personal 25.000
fiscals
Nota: El compte de l’immobilitzat intangible es presenta amb el valor net comptable (cost d’adquisició o cost de
producció menys amortització acumulada).
1.1. La Maria us demana que l’ajudeu i que elaboreu el compte de pèrdues i guanys de l’em-
presa a 31 de desembre de 2022 amb les dades de l’enunciat que formin part d’aquest
compte. També us diu que, abans de començar, tingueu en compte dues coses:
— La partida de «proveïments» del compte de pèrdues i guanys representa les compres
de materials que s’han transformat en productes (matèries primeres) o s’han venut
sense transformació (mercaderies comercials) al llarg de l’exercici econòmic, i la
diferència entre les existències comercials inicials i les existències comercials finals
rep el nom de variació d’existències comercials (proveïments = compres de merca-
deries comercials ± variació d’existències comercials).
— L’amortització de l’immobilitzat intangible és de 8.000 euros.
[1 punt]
1.2. La Maria ara us demana que elaboreu el balanç de situació d’aquesta empresa a data
31 de desembre de 2022. Només hi heu d’incloure aquelles masses o elements patrimo-
nials de l’enunciat que formin part del balanç de situació i també el resultat de l’exercici
(benefici net) obtingut en l’apartat anterior.
Si, en algun cas, dins d’una massa patrimonial hi ha diferents elements patrimonials,
cal que detalleu aquests elements, és a dir, no us limiteu a agrupar i a escriure directa-
ment el valor total de la massa patrimonial: heu d’especificar quines partides la integren.
[1 punt]
1.3. La Maria us demana que l’ajudeu a contestar la pregunta següent: «Si la despesa d’amor-
tització anual de l’empresa és de 8.000 € i l’amortització acumulada fins al 31 de desem-
bre de 2022 és de 24.000 €, quan va adquirir l’empresa la propietat industrial?» (Per a
la resposta, tingueu en compte que la propietat industrial és l’únic bé de l’immobilitzat
intangible i, per tant, tota l’amortització acumulada de l’immobilitzat intangible corres-
pon a aquest bé.)
[0,25 punts]
1.4. La Maria no entén què vol dir que «la variació d’existències comercials té saldo cre-
ditor». Expliqueu-li-ho. Amb les dades que teniu a l’enunciat, calculeu el valor de les
existències comercials inicials.
[0,25 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
Exercici 1
[2,5 punts]
1.1.
[1 punt]
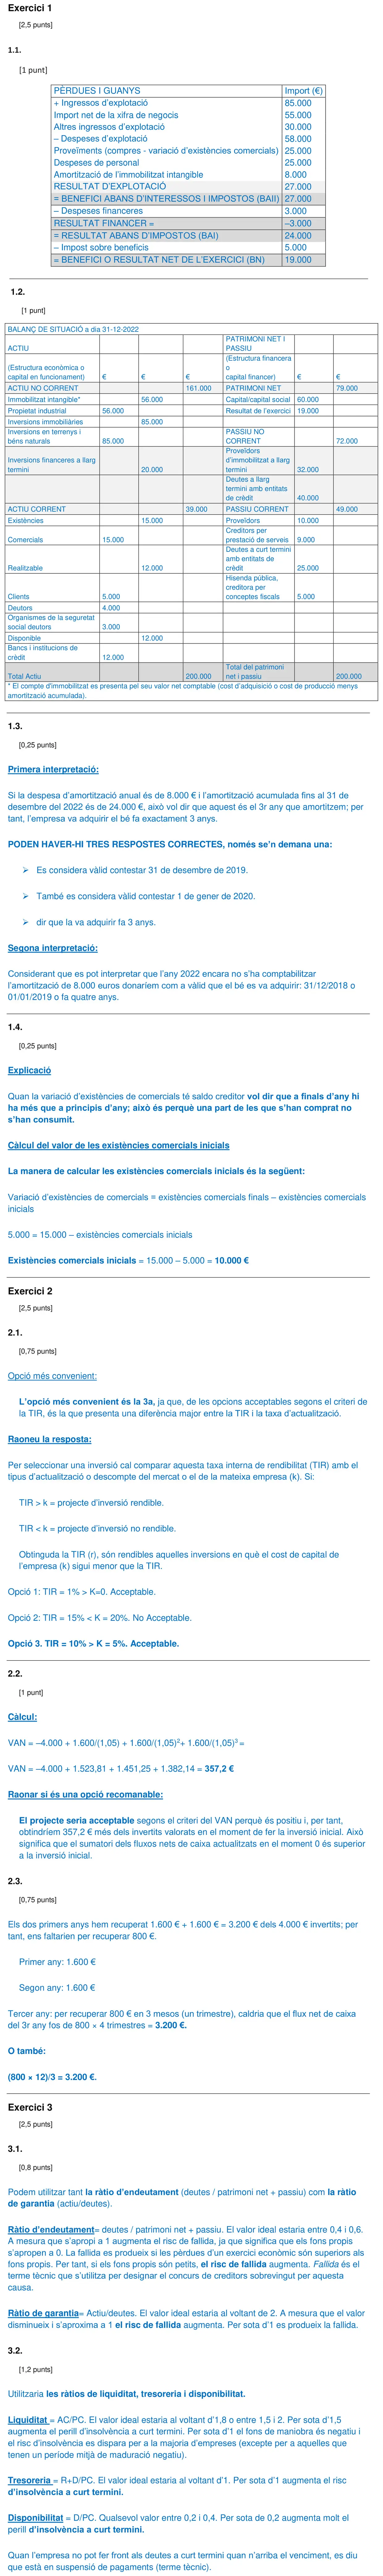
PÈRDUES I GUANYS Import (€)
+ Ingressos d’explotació 85.000
Import net de la xifra de negocis 55.000
Altres ingressos d’explotació 30.000
– Despeses d’explotació 58.000
Proveïments (compres - variació d’existències comercials) 25.000
Despeses de personal 25.000
Amortització de l’immobilitzat intangible 8.000
RESULTAT D’EXPLOTACIÓ 27.000
= BENEFICI ABANS D’INTERESSOS I IMPOSTOS (BAII) 27.000
– Despeses financeres 3.000
RESULTAT FINANCER = –3.000
= RESULTAT ABANS D’IMPOSTOS (BAI) 24.000
– Impost sobre beneficis 5.000
= BENEFICI O RESULTAT NET DE L’EXERCICI (BN) 19.000
1.2.
[1 punt]
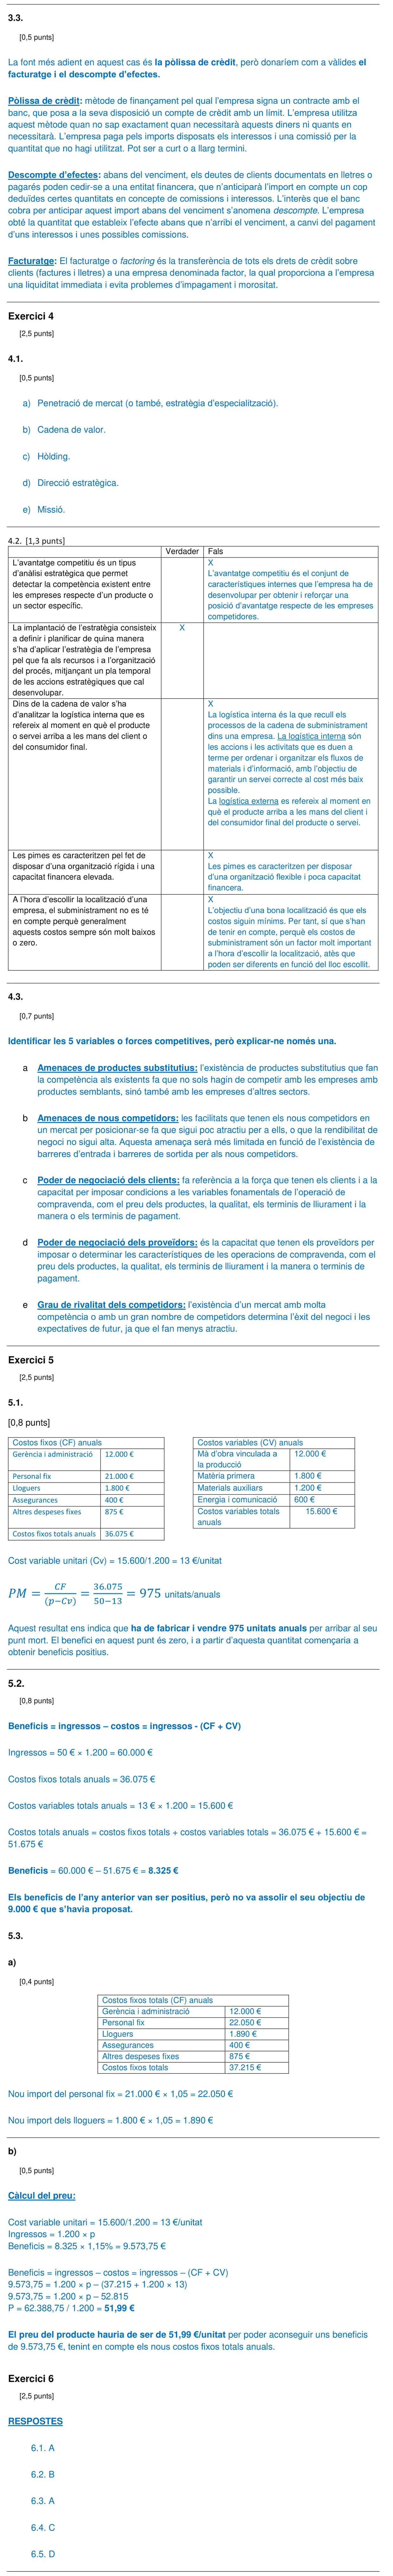
BALANÇ DE SITUACIÓ a dia 31-12-2022
PATRIMONI NET I
ACTIU PASSIU
(Estructura financera
(Estructura econòmica o o
capital en funcionament) € € € capital financer) € €
ACTIU NO CORRENT 161.000 PATRIMONI NET 79.000
Immobilitzat intangible* 56.000 Capital/capital social 60.000
Propietat industrial 56.000 Resultat de l’exercici 19.000
Inversions immobiliàries 85.000
Inversions e […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2023 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 2 Gestió financera
- Exercici 3 La informació econòmica i financera de l'empresa
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa