La informació econòmica i financera de l'empresa
PAU Economia de l'empresa 2013 · Setembre · Sèrie 1 · Exercici 2
També hi surt: Gestió financera.
Enunciat
Text de l'enunciat (transcripció automàtica)
Exercici 2
2.1. Per a l’empresa de l’exercici anterior, calculeu les ràtios de liquiditat i solvència (o de
garantia). Interpreteu la situació actual d’aquesta empresa des d’un punt de vista eco-
nòmic i financer.
[1 punt]
2.2. Indiqueu si les afirmacions següents són certes o falses. En cas que siguin falses, justifi-
queu la resposta.
a) Una inversió és expansiva quan el fet d’efectuar-la limita la capacitat de dur a terme
altres inversions.
[0,25 punts]
b) El capital social i les reserves (o beneficis no distribuïts) són fonts de finançament
extern per a una empresa.
[0,25 punts]
c) El descobert en compte consisteix a aconseguir l’ajornament del pagament dels sub-
ministraments de proveïdors sense cap cost, de manera que es pot funcionar amb el
fons obtingut de la venda dels productes.
[0,25 punts]
d) Les amortitzacions i les provisions comporten un autofinançament de manteniment
de la capacitat productiva.
[0,25 punts]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
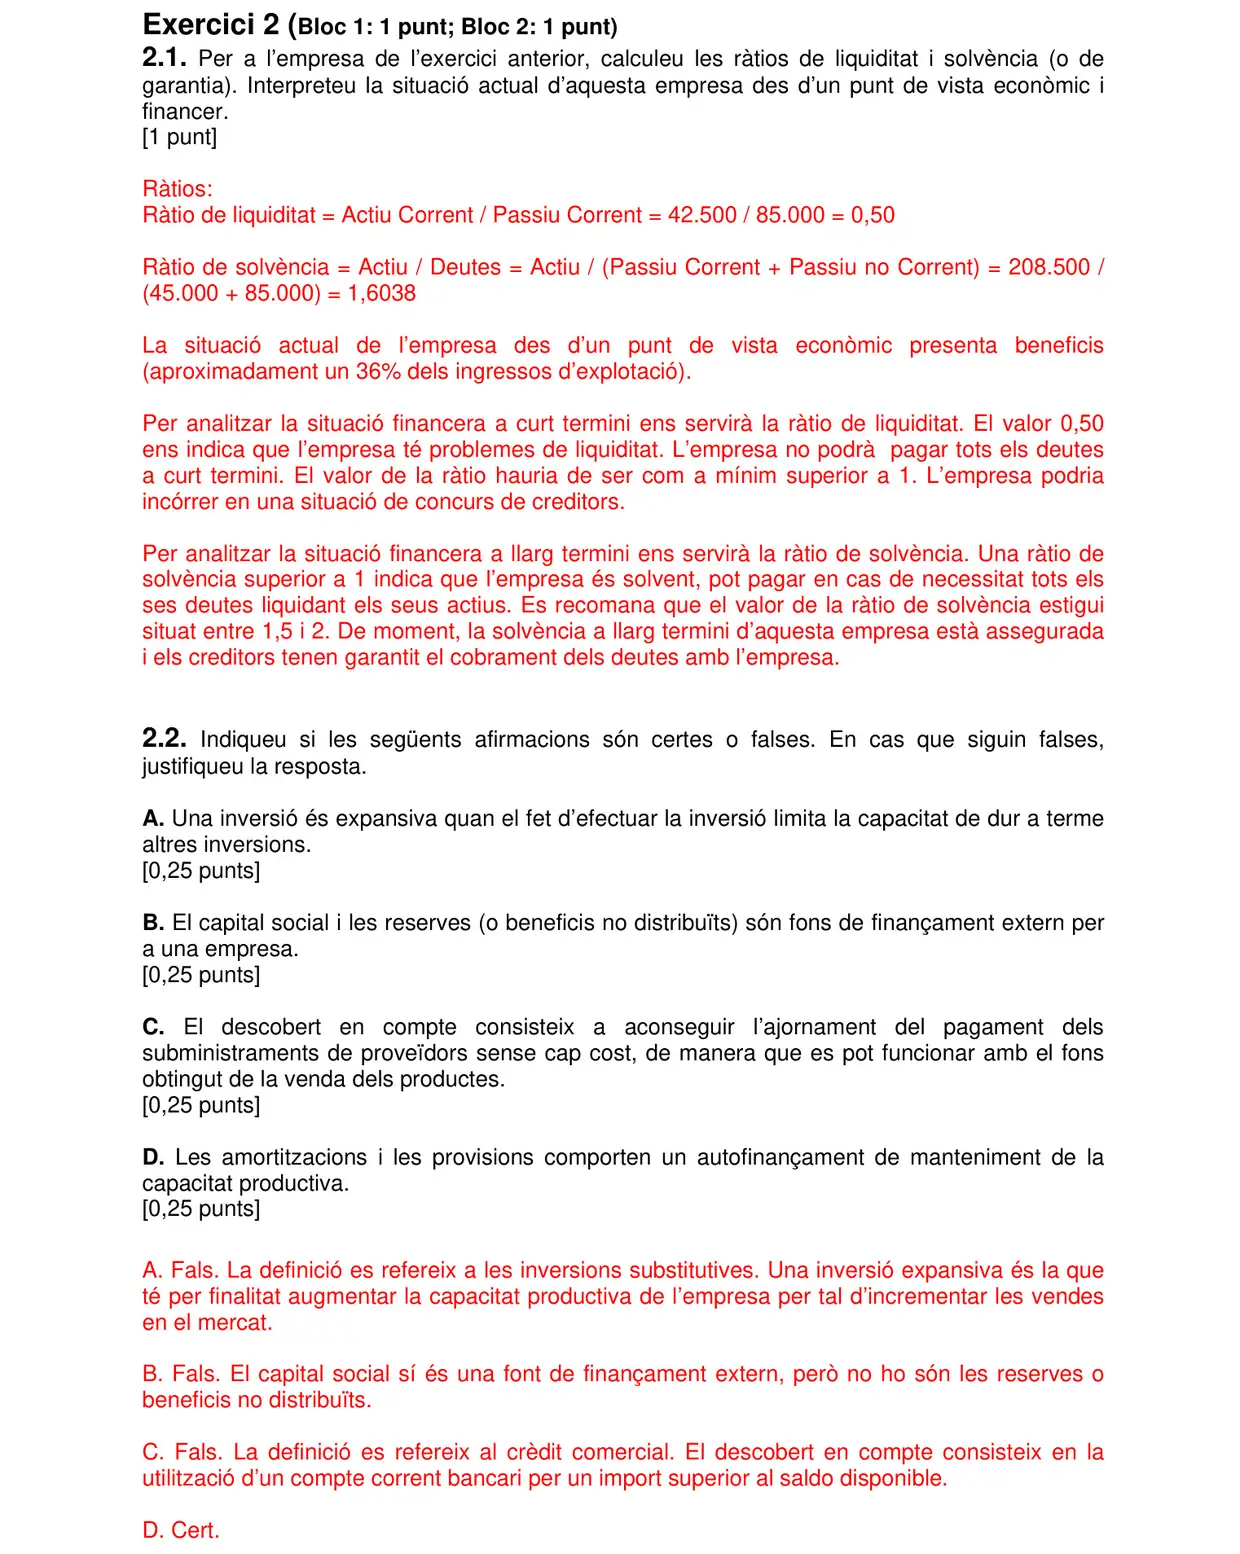
Exercici 2 (Bloc 1: 1 punt; Bloc 2: 1 punt)
2.1. Per a l’empresa de l’exercici anterior, calculeu les ràtios de liquiditat i solvència (o de
garantia). Interpreteu la situació actual d’aquesta empresa des d’un punt de vista econòmic i
financer.
[1 punt]
Ràtios:
Ràtio de liquiditat = Actiu Corrent / Passiu Corrent = 42.500 / 85.000 = 0,50
Ràtio de solvència = Actiu / Deutes = Actiu / (Passiu Corrent + Passiu no Corrent) = 208.500 /
(45.000 + 85.000) = 1,6038
La situació actual de l’empresa des d’un punt de vista econòmic presenta beneficis
(aproximadament un 36% dels ingressos d’explotació).
Per analitzar la situació financera a curt termini ens servirà la ràtio de liquiditat. El valor 0,50
ens indica que l’empresa té problemes de liquiditat. L’empresa no podrà pagar tots els deutes
a curt termini. El valor de la ràtio hauria de ser com a mínim superior a 1. L’empresa podria
incórrer en una situació de concurs de creditors.
Per analitzar la situació financera a llarg termini ens servirà […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2013 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 3 Gestió financera
- Exercici 4 El projecte empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de La informació econòmica i financera de l'empresa · PAU de Economia de l'empresa