PAU Economia de l'empresa 2013 · Juny · Sèrie 4 · Exercici 2
També hi surt: La informació econòmica i financera de l'empresa.
Enunciat
Text de l'enunciat (transcripció automàtica)
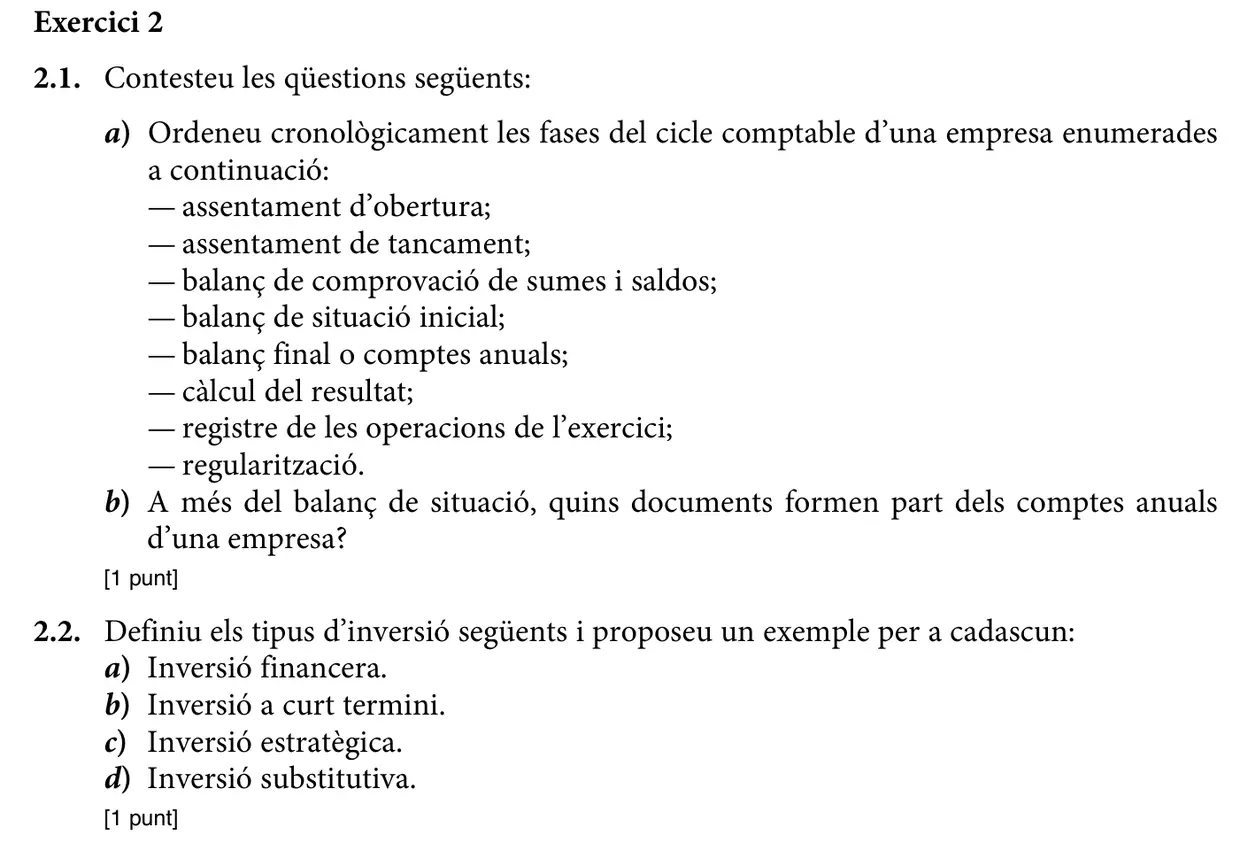
Exercici 2
2.1. Contesteu les qüestions següents:
a) Ordeneu cronològicament les fases del cicle comptable d’una empresa enumerades
a continuació:
— assentament d’obertura;
— assentament de tancament;
— balanç de comprovació de sumes i saldos;
— balanç de situació inicial;
— balanç final o comptes anuals;
— càlcul del resultat;
— registre de les operacions de l’exercici;
— regularització.
b) A més del balanç de situació, quins documents formen part dels comptes anuals
d’una empresa?
[1 punt]
2.2. Definiu els tipus d’inversió següents i proposeu un exemple per a cadascun:
a) Inversió financera.
b) Inversió a curt termini.
c) Inversió estratègica.
d) Inversió substitutiva.
[1 punt]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
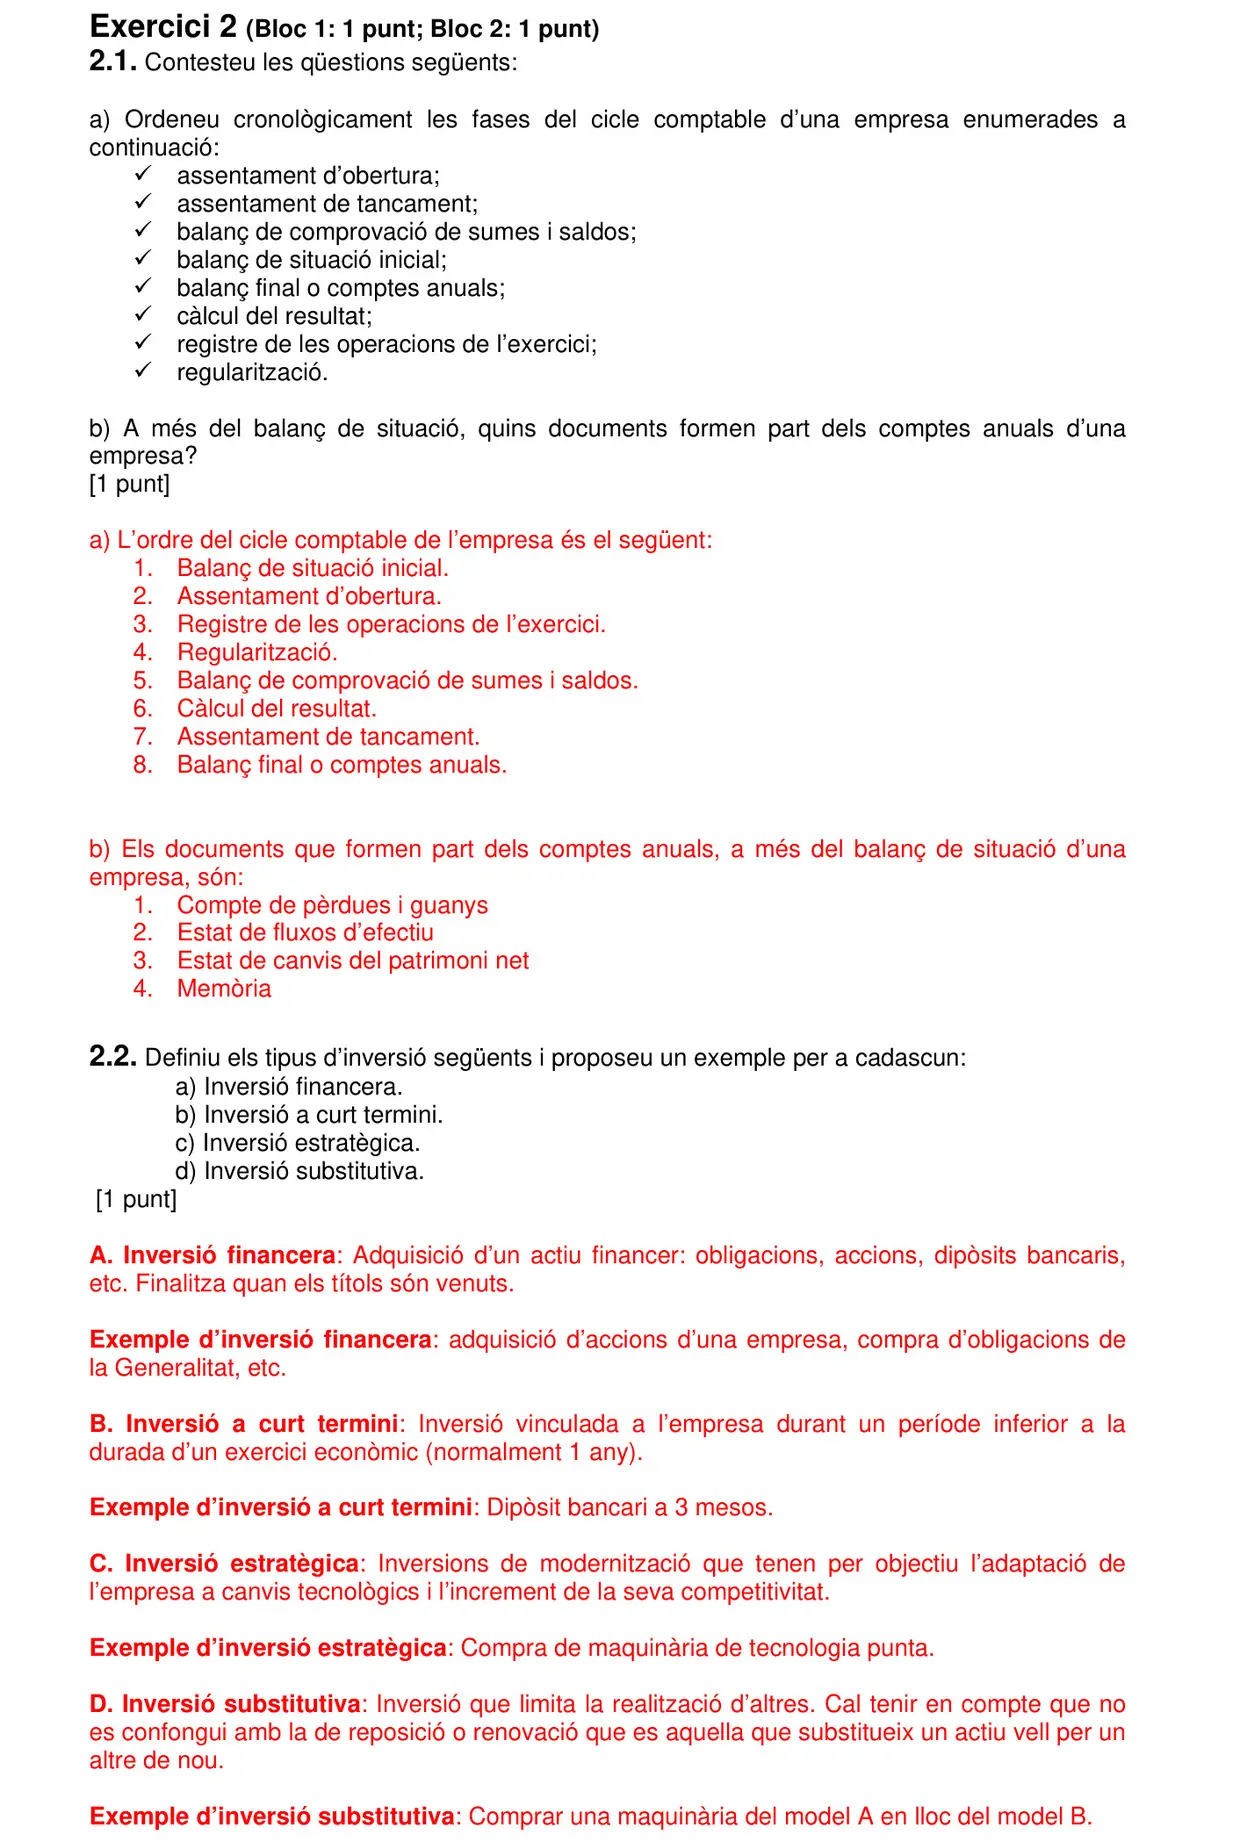
Exercici 2 (Bloc 1: 1 punt; Bloc 2: 1 punt)
2.1. Contesteu les qüestions següents:
a) Ordeneu cronològicament les fases del cicle comptable d’una empresa enumerades a
continuació:
9 assentament d’obertura;
9 assentament de tancament;
9 balanç de comprovació de sumes i saldos;
9 balanç de situació inicial;
9 balanç final o comptes anuals;
9 càlcul del resultat;
9 registre de les operacions de l’exercici;
9 regularització.
b) A més del balanç de situació, quins documents formen part dels comptes anuals d’una
empresa?
[1 punt]
a) L’ordre del cicle comptable de l’empresa és el següent:
1. Balanç de situació inicial.
2. Assentament d’obertura.
3. Registre de les operacions de l’exercici.
4. Regularització.
5. Balanç de comprovació de sumes i saldos.
6. Càlcul del resultat.
7. Assentament de tancament.
8. Balanç final o comptes anuals.
b) Els documents que formen part dels comptes anuals, a més del balanç de situació d’una
empresa, són:
1. Compte de pèrdues i guanys
2. Estat de fluxos d’efec […]
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2013 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 3 Gestió financera
- Exercici 4 Direcció estratègica i creixement empresarial
- Exercici 5 El projecte empresarial
- Exercici 6 Preguntes tipus test
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa