PAU Economia de l'empresa 2004 · Juny · Sèrie 1 · Exercici 3 (Opció A)
Enunciat
Text de l'enunciat (transcripció automàtica)
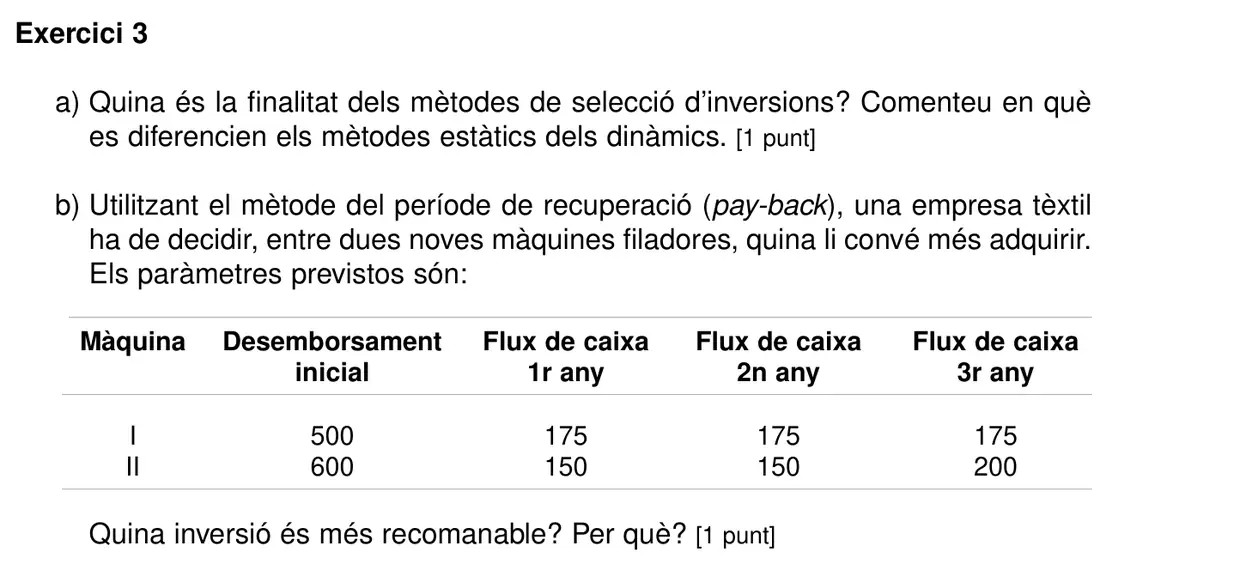
Exercici 3
a) Quina és la finalitat dels mètodes de selecció d’inversions? Comenteu en què
es diferencien els mètodes estàtics dels dinàmics. [1 punt]
b) Utilitzant el mètode del període de recuperació (pay-back), una empresa tèxtil
ha de decidir, entre dues noves màquines filadores, quina li convé més adquirir.
Els paràmetres previstos són:
Màquina Desemborsament Flux de caixa Flux de caixa Flux de caixa
inicial 1r any 2n any 3r any
I 500 175 175 175
II 600 150 150 200
Quina inversió és més recomanable? Per què? [1 punt]
Criteris oficials de correcció
Text dels criteris (transcripció automàtica)
Exercici 3:
Un arbre de decisió és un graf, és a dir, un conjunt format per vèrtex units per camins o
arestes, on s’expliquen les diferents seqüències de les decisions que s’han de prendre i els
diversos esdeveniments o successos que es poden presentar.
L’arbre és doncs, una forma de representar la informació disponible i totes les alternatives
que s’hi poden trobar.
Per a elaborar un arbre de decisió es segueixen els següents passos:
1. determinar on es vol arribar i el conjunt d’accions possibles
2. representar en l’arbre totes les alternatives possibles
3. construït el graf, determinar-ne els resultats i marcar els punts finals
4. aplicar la probabilitat de que succeeixi cada esdeveniment
després es passa a la representació utilitzant tres elements:
punts de decisió
esdeveniments
resultats esperats
Esdeveniment 1.1
(p= …)
Estrategia 1
Esdeveniment 1.2
(p= …)
Estratègia 2
(1 punt)
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2004 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 1 (Pla antic) La informació econòmica i financera de l'empresa
- Exercici 2 (Opció A) Gestió financera
- Exercici 2 (A pla antic) Direcció estratègica i creixement empresarial
- Exercici 2 (Opció B) Gestió financera
- Exercici 2 (B pla antic) Direcció estratègica i creixement empresarial
- Exercici 3 (A pla antic) Direcció estratègica i creixement empresarial
- Exercici 3 (Opció B) Gestió financera
- Exercici 3 (B pla antic) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció A) El projecte empresarial
- Exercici 4 (A pla antic) Gestió financera
- Exercici 4 (Opció B) El projecte empresarial
- Exercici 4 (B pla antic) Gestió financera
- Exercici 5 (Opció A) Gestió financera
- Exercici 5 (A pla antic) Direcció estratègica i creixement empresarial
- Exercici 5 (Opció B) El projecte empresarial
- Exercici 5 (B pla antic) Gestió financera
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa