PAU Economia de l'empresa 2003 · Setembre · Sèrie 3 · Exercici 3 (Opció B)
Enunciat
Text de l'enunciat (transcripció automàtica)
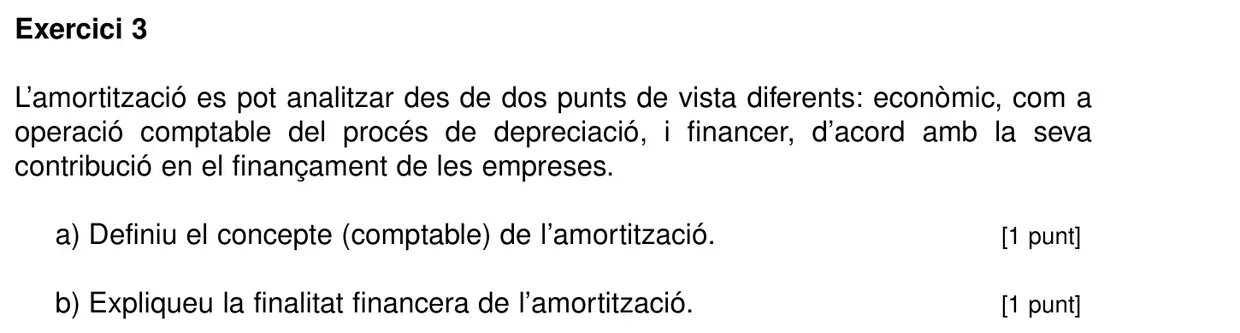
Exercici 3
L’amortització es pot analitzar des de dos punts de vista diferents: econòmic, com a
operació comptable del procés de depreciació, i financer, d’acord amb la seva
contribució en el finançament de les empreses.
a) Definiu el concepte (comptable) de l’amortització. [1 punt]
b) Expliqueu la finalitat financera de l’amortització. [1 punt]
Criteris oficials de correcció
La pauta oficial d'aquesta convocatòria no inclou els criteris d'aquest exercici (sovint passa amb les redaccions de llengües estrangeres o les pautes antigues).
Resolució pas a pas
Encara no hi ha resolució pròpia verificada d'aquest exercici. Mentrestant, tens els criteris oficials de correcció a sobre. Si tens dubtes, pregunta'ls al xat de la Sala d'estudi.
Font: enunciat i criteris de correcció oficials de les PAU 2003 de Catalunya, publicats per la Generalitat de Catalunya (universitats.gencat.cat) i les universitats catalanes. La resolució pas a pas és pròpia de L'Acadèmia de Vic.
Altres exercicis d'aquest examen
- Exercici 1 La informació econòmica i financera de l'empresa
- Exercici 2 (Opció A) Gestió financera
- Exercici 2 (Opció B) El projecte empresarial
- Exercici 3 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 4 (Opció B) El projecte empresarial
- Exercici 5 (Opció A) Direcció estratègica i creixement empresarial
- Exercici 5 (Opció B) El projecte empresarial
Tots els exercicis de Gestió financera · PAU de Economia de l'empresa